对标三星、海力士1c工艺!长鑫第五代DRAM量产,半导体设备ETF招商(561980)标的指数“长鑫存储”含量60%!


 收藏
 举报
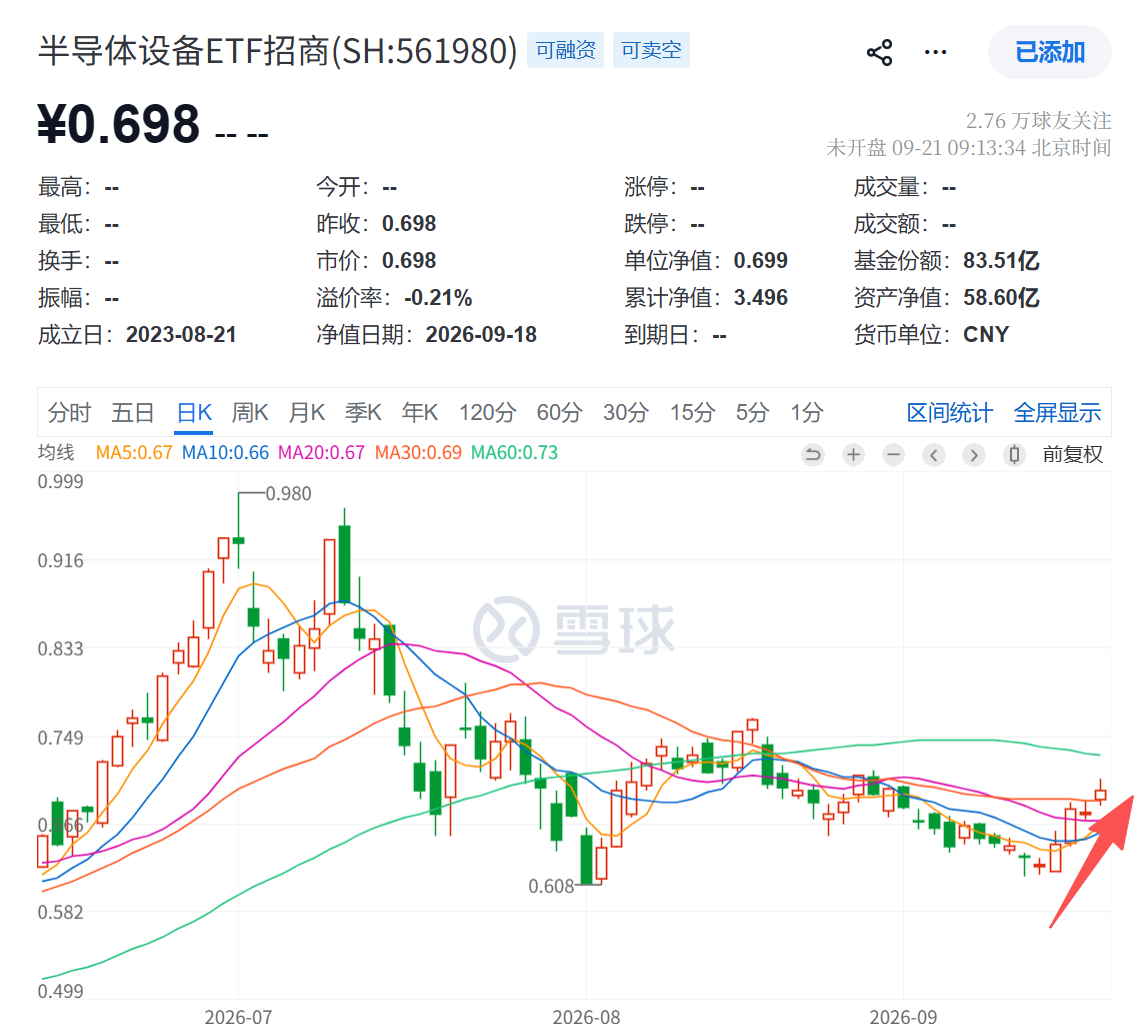
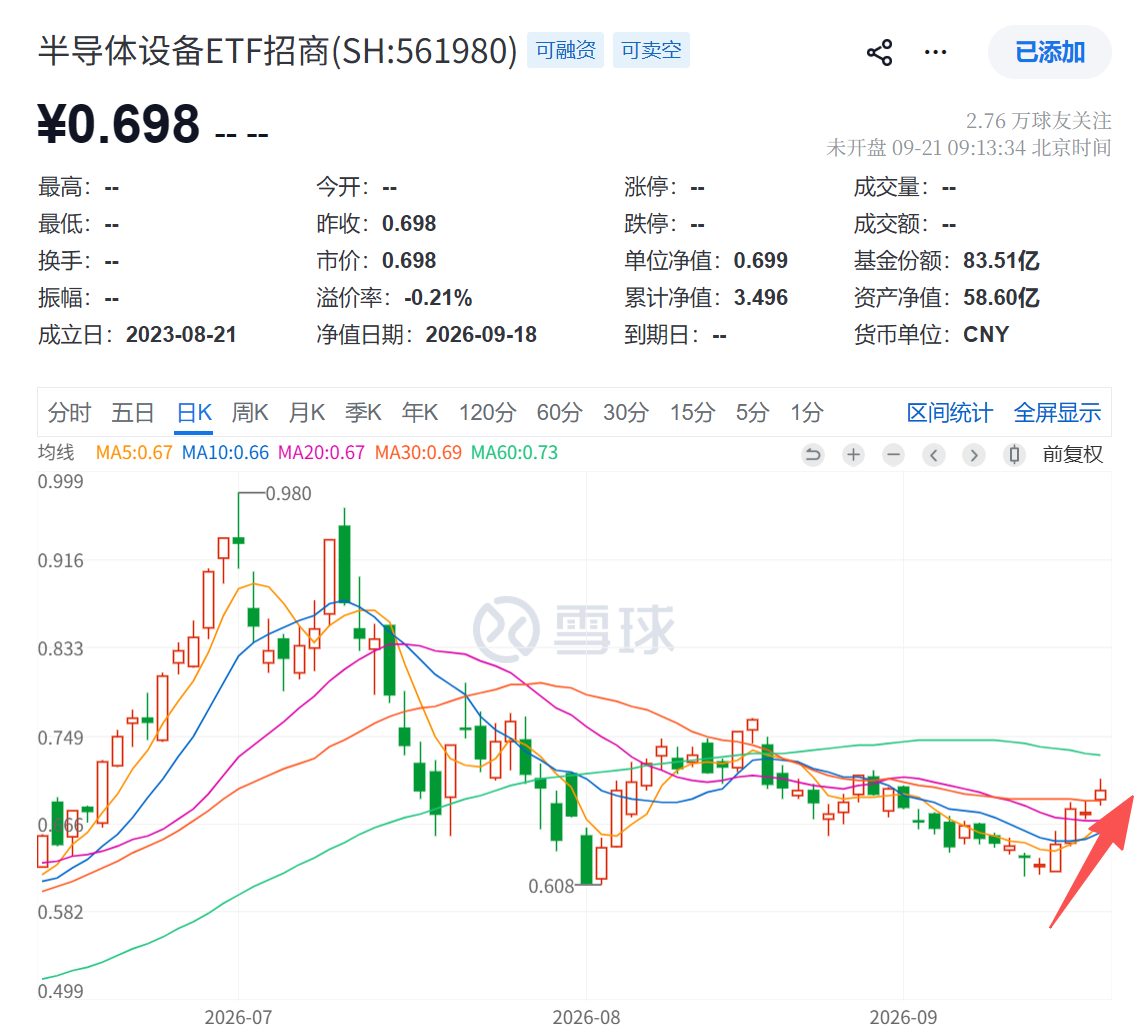
上周A股开启修复行情,科技板块大幅反弹。半导体方向涨幅居前,半导体设备ETF招商(561980)标的指数单周上涨8%,为周度涨幅较大的方向之一、资金面兑现特征明显。
周末产业传来重磅利好。2026年9月20日,长鑫存储在世界制造业大会上宣布第五代DRAM技术平台正式量产,同步展出两款基于该平台的24Gb LPDDR5X产品,均已进入规模量产阶段。
搭载该产品的全球首款AI智能体手机努比亚NaviX Ultra同期发售,标志着国产高端存储芯片首次进入主流旗舰手机供应链。
核心突破:无EUV,逼近1c
本次长鑫G5平台最值得关注的技术路径是:未使用EUV、而是依靠DUV四重曝光技术,将内存阵列有源区半间距微缩至11.95纳米。按照DRAM行业命名惯例,这一数值已跨入1c工艺门槛——即三星、SK海力士和美光目前年量产的主力工艺级别。
关键工艺参数同步披露:存储电容深宽比达45:1,采用适配DRAM的高介电常数金属栅工艺,核心功能区高度缩小至6762纳米——这些工艺组合将四重曝光带来的面积损失几乎完全抵消,每片晶圆产出裸片数量较第四代平台提升至少50%。
产品端,两款LPDDR5X单颗容量24Gb,较上一代提升50%,其中10667Mbps速率版本已在努比亚旗舰机型实现国产首次量产应用。此外,LPDDR6产品亦在大会首次公开展出,峰值速率12800Mbps,首批搭载于小米18 Fold。
产业意义:差距从“两代以上”收缩至“1-2代”
长鑫存储目前为全球第四大DRAM厂商,G5量产意味着其与国际三巨头的技术差距显著收窄。行业评估认为,长鑫在制程节点上已进入三星、海力士1c工艺的对标区间。
需要客观看待的是,无EUV路径的代价同样存在:掩膜层数更多、良率控制更难,每比特成本仍高于三巨头。HBM等高端领域尚未突破。G5的价值在于以可得设备实现了等效制程,而非全面追平。
从产业节奏看,G5平台成熟及良率爬坡,将为HBM、DDR6、LPDDR6等更高端产品的开发迭代提供工艺基础,推动产品结构与价值量向上迁移。
资本市场方面,今年7月27日长鑫正式登陆科创板,以579亿元募资规模成为科创板史上最大IPO。2026年H1营收1503.1亿元、同比+873.64%,归母净利润776.05亿元、抹平成立来全部亏损,在业绩兑现上与技术突破同步。
产业传导:多家设备、材料厂商卡位长鑫供应链
值得指出的,长鑫DRAM能以DUV多重曝光达到国际主流工艺的等效水平,后续若以这种能力可转化为可持续的产能扩张,将在技术路径跑通的基础上形成扩产确定性。
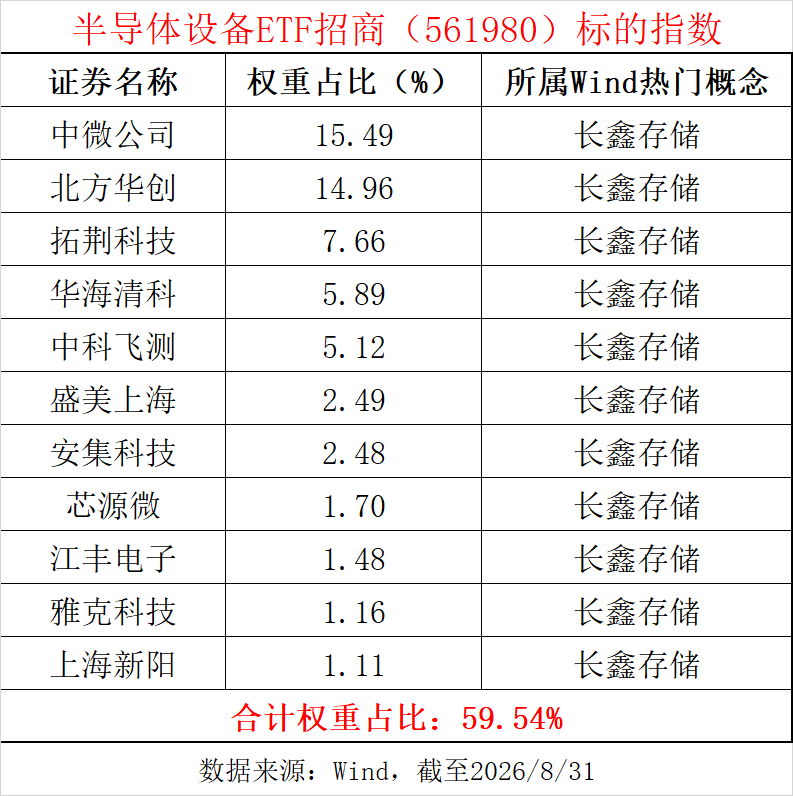
按照Wind所属热门概念划分,截至8月底,半导体设备ETF招商(561980)标的指数“长鑫存储”概念含量高达60%,多家成分股在长鑫供应链中处于核心卡位。
1.北方华创向长鑫供应刻蚀、薄膜沉积、热处理、清洗等多类设备,其中12寸TSV设备已成熟并大批量出货。
2.中微公司的电容耦合等离子体刻蚀机已在长鑫DRAM多个关键制程中批量应用,下一代高深宽比刻蚀机型正在产线验证。
3.拓荆科技是长鑫核心薄膜设备供应商,PECVD/ALD/SACVD设备已在产线批量应用。
4.雅克科技在长鑫前驱体采购份额中占比60%以上,其中17nm DRAM制程所用的High-k前驱体为独家供应等等。
摩根大通预计,受惠于长鑫存储及长江存储IPO推进,本地晶圆厂设备供货商的内存及先进逻辑需求在2026年将分别按年增长超过50%及30%,2027年将有进一步上升空间。
该机构还指出,随着本土人工智能芯片产量从2026年下半年开始增加,后端设备供货商亦可受惠于先进封装、测试等增量需求。半导体设备公司增长能见度延长有助支持板块估值维持高位。
资料显示,半导体设备ETF招商(561980)跟踪中证半导,北方华创、中微公司、雅克科技等半导体设备材料占比高达80%,同时布局寒武纪、海光信息、中芯国际等算力芯片与晶圆制造龙头(20%),截至9月18日2020年来累涨469%,大幅领先半导体材料设备(348%)、科创芯片(298%)等同类指数,高弹性特征突出。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96