科创板情绪指标回落至20%分位数!澜起科技涨超2%,科创芯片ETF汇添富(588750)标的指数探底回升!逼近全球最顶尖水平,国产存储新品亮相!


 收藏
 举报
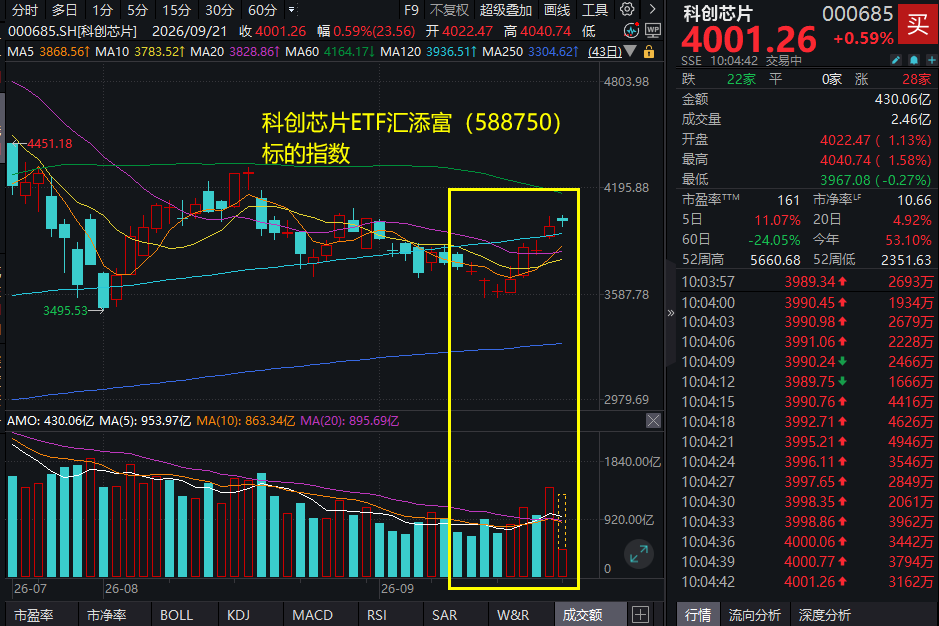
9月21日,A股市场震荡上行,沪指涨0.53%,科创芯片ETF汇添富(588750)标的指数探底回升,涨0.59%。
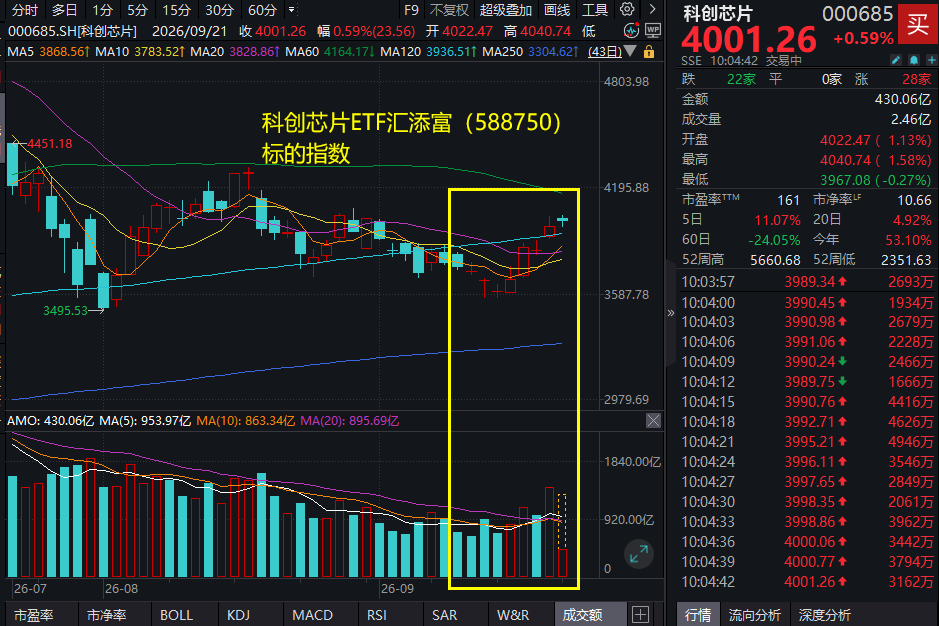
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,澜起科技涨超2.6%,中微公司、中芯国际等微涨,华海清科、华虹宏力等跌超1%,寒武纪等小幅回调。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
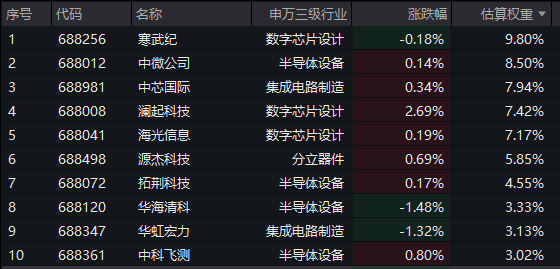
截至10:04,成分股仅做展示使用,不构成投资建议。
消息面上,某国产存储龙头在世界制造业大会上宣布,第五代DRAM技术平台实现量产,基于该平台打造的24GB LPDDR5X产品已经进入正式量产,全面进入国产主流旗舰手机。依托创新的四重曝光技术把内存阵列的有源区半间距微缩,接近全球最顶尖的内存量产平台制程。每片晶圆产出裸片数量较上一代提升至少50%。
当前,国产芯片产业链正加速发展,不止存储板块技术逼近全球领先水平,算力板块也迎来全新超节点发布,有望带动产业链新一轮放量!
往后看,芯片板块催化密集,阿里2026云栖大会、GMIF 2026全球存储器行业创新峰会、高通骁龙峰会与Meta Connect 2026将密集召开。
中信建投指出,当前A股开启第二轮修复行情,市场主线重回业绩景气,资金迎来回流高景气板块的窗口。配置上采取均衡配置、分层布局思路,进攻端优选算力供给紧缺涨价环节与铜铝锡等工业有色,防守端以红利资产作为底仓对冲波动。(来源于《中信建投:第二轮修复行情展开》)
9月20日,据广发证券测算,随着市场7-8月充分调整,9月中旬,A 股整体、创业板指的情绪指标大约回落至50%分位数以下,科创板情绪指标大约回落到20%分位数。这也意味着,短期来看,科创、创业板指数或接近情绪的底部区域。
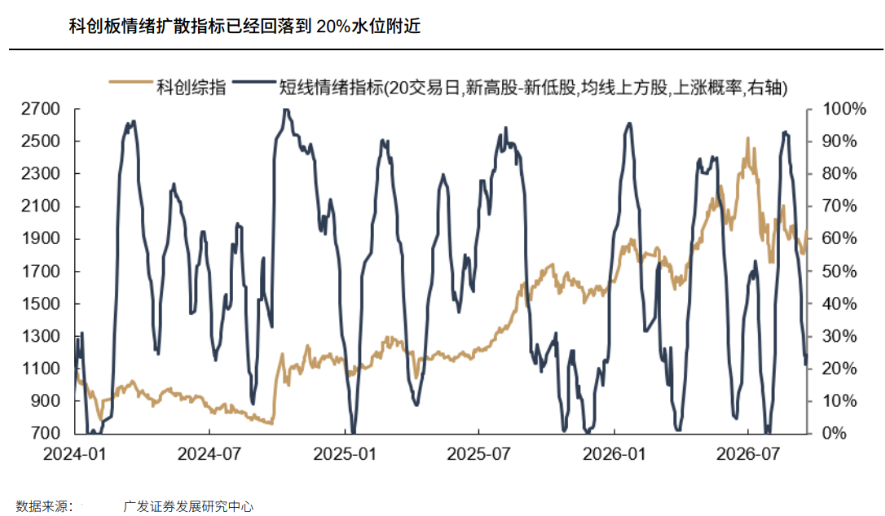
【存储:AI算力重塑存储需求,技术升级与供需共振拓展成长空间】
开源证券指出,数据规模持续增长与AI算力需求释放,推动存储由配套支撑环节升级为影响算力效率的关键基础设施。截至2026年6月底,全国先进存力规模超过640EB,政策提出到2030年提升至1700EB,存储产业成长空间持续打开。技术层面, SRAM、DRAM与NAND围绕速度、容量及成本形成分层协同,DDR5提升主存性能,HBM通过高位宽与垂直堆叠满足AI高带宽需求,3D NAND支撑海量数据存储。供需层面,AI服务器与高容量内存需求扩张,HBM迭代带动单芯片容量及晶圆投入提升,产能向高附加值产品集中;叠加新增产能释放周期较长、云厂商通过长约锁定供应,存储价格与供应商议价能力获得支撑。AI需求正成为存储产业重要增长引擎,技术升级与供给结构优化有望推动产业价值提升。(来源于开源证券20260920《AI需求驱动存储景气上行,Agent应用加速落地》)
【算力:全新超节点发布,半导体设备将充分受益】东吴证券指出,9月17日,某科技龙头于全联接大会发布全球首个采用NPO技术的超节点——960;采用领先的正交架构和全液冷设计,基于灵衢实现内存统一编址,可扩展至4096卡规模,实现8EFLOPS FP8、16EFLOPS FP4。960超节点用5500个Hi-ONE,替代原本需要的4万8千颗800G光模块,功耗降低超550千瓦,系统无故障运行时间提升一倍,系统可用度达到99.8%,加速前沿模型的训练与推理创新。国产算力加速落地,逻辑代工/存储需求强劲。
算力放量+“韬定律”打开测试环节数倍成长空间。预计国产GPU探针卡2026H2进入量产爬坡、2027年大批量交付。“韬定律”通过堆叠及先进封装提升单位芯片对应晶圆消耗,同等数量芯片所需晶圆数可能达到传统方案的2倍甚至3-4倍,晶圆量提升将直接拉动CP测试机及探针卡需求。
AI驱动下国产算力快速发展,带来高端制程、先进封测设备新需求, SoC芯片设计和制造的复杂性大幅增加,对测试机提出更高要求;COWOS、HBM等先进封装技术快速发展。(来源于东吴证券20260920《昇腾960提前落地,半导体设备将充分受益》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96