房地产板块大爆发!万科A、绿地控股、我爱我家等9股10CM涨停,二手房交易占比过半,头部房企迎重估


 收藏
 举报
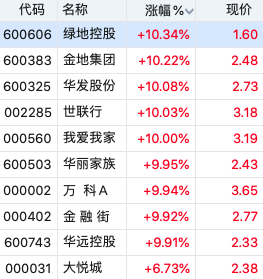
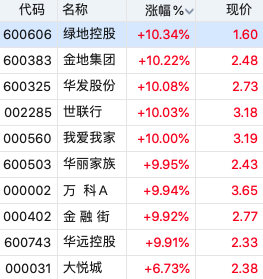
交易所数据显示,截至目前,房地产板块上涨3.61%,板块内9只个股涨停,绿地控股、金地集团、华发股份、世联行、我爱我家、华丽家族、万科A等涨10%,大悦城、信达地产、保利发展等跟涨。
市场炒作的核心逻辑在于房地产行业正式步入存量时代的官方定调。住建部明确二手房交易占比超过50%标志着行业进入存量时代,这意味着行业发展逻辑从“增量开发”向“存量运营”根本转变。资金围绕这一主线,重点博弈存量房流通、物业管理、城市更新以及头部房企集中度提升等方向。同时,项目公司制、主办银行制、现房销售制三项基础性制度改革的推进,被市场视为重塑行业格局、利好财务稳健头部企业的重要信号,带动资金回流此前长期处于低位的房地产板块。
消息面上,9月18日国新办举行“开局起步‘十五五’”系列主题新闻发布会,住房城乡建设部房地产市场监管司司长张雪涛表示,将全力推动房地产三项基础性制度落地实施,包括项目公司制、主办银行制和现房销售制,核心是以项目为对象,一体推进房地产开发、融资、销售制度的改革完善。会上明确,当前房地产市场出现两个转变:一是供求关系发生重大变化,二是房地产进入存量时代,二手房交易占比从2020年的27%提高至2025年的46%,今年前8个月已达52%。
与此同时,新修订的《住房公积金管理条例》自9月20日起正式施行,提取情形从6种增加到9种,新增装修自住住房、支付物业费等提取情形,灵活就业人员也可自愿缴存住房公积金。《城市更新“十五五”规划》明确,期间将改造城镇危旧房约50万套(间)、新开工改造城镇老旧小区约11.5万个、改造城中村约4000个。
相关行业:
房地产开发与运营板块:存量时代下,行业加速从“高杠杆、高周转”转向“产品力、运营力”竞争,现房销售制将推高行业准入门槛,加速中小房企出清,具备资金实力、产品能力和核心城市布局的头部房企有望获取更大市场份额,推动估值持续修复。
房地产经纪与交易服务板块:二手房交易占比突破50%并成为市场主力,直接提升房产经纪平台的佣金收入空间。存量房流通频率加快,交易服务需求从单一的买卖向租赁、置换、评估、金融配套等全链条延伸,相关服务企业受益确定性强。
物业管理与存量运营板块:“管好房”被提至与“建好房”同等重要的位置,政策明确物业服务要从“对物的服务”转向“对人的服务”,涵盖养老、托幼、应急处理等多元化需求,存量住房的长期运营为物业企业打开了增值服务空间。
建材家居与老旧小区改造板块:存量更新成为拉动投资的重要方式,城中村、危旧房、老旧小区改造以及二手房翻新需求持续释放,涂料、板材、家具五金等靠近终端翻新需求的建材品类有望率先受益,带动装修、家居等下游需求回暖。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96