Costco股价预测:财报前跌至895美元,COST现在值得买入吗?



 收藏
 举报
TradingKey - Costco(COST)将于9月24日美股收盘后公布2026财年第四季度业绩。FactSet预计公司当季营收为948.6亿美元,每股收益为6.53美元。除了盈利表现,会员数量、续费率以及管理层是否释放特别股息信号,也将成为影响股价的关键因素。
财报发布前,Costco股价表现偏弱,截至9月18日,公司股价收于895.31美元,过去五个交易日累计下跌超过2%,较5月创下的历史高点回落约18%。
Costco财报需要关注什么?
Costco已经提前公布第四财季销售数据,因此本次财报最大的悬念并不是收入,而是这些销售能否转化为更高利润。
公司第四财季净销售额达到939亿美元,同比增长11.3%;美国同店销售额增长10.7%。剔除汽油价格及汇率影响后,公司整体可比销售增长6.7%,数字化渠道销售增长19.8%。2026财年全年净销售额则达到2973亿美元,同比增长10.2%。Costco官方销售数据表明,消费者到店频率和线上需求仍然保持增长。
由于948.6亿美元的市场营收预期与已经公布的939亿美元净销售额相差不大,最终结果主要取决于会员费收入。投资者需要关注付费会员数量、美国及加拿大市场续费率,以及较高等级的行政会员占比是否继续提升。
会员费是Costco盈利质量的重要来源,公司通过较低的商品加价率吸引顾客,再利用高续费率和会员规模创造稳定利润。这种模式不仅强化了客户黏性,也使Costco能够依靠庞大的采购量向供应商争取更低价格。
特别股息会成为潜在增长因素吗?
财报之外,特别股息可能是Costco股价更直接的潜在增长因素。
Costco过去确实有定期向股东派发大额特别股息的历史,公司曾在2015年派发每股5美元特别股息,2017年提高至7美元,2020年进一步提高到10美元;最近一次则是在2023年12月宣布每股15美元特别股息,并于2024年1月支付。
因此,从上一次特别股息计算到2026年已经接近三年。市场目前也重新开始押注下一轮大额分红。
美国银行认为,Costco未来几个季度存在宣布特别股息的可能,并预计公司第四财季现金余额约为204亿美元;Barron's则援引市场观点称,若按照此前特别股息的增长逻辑推算,本轮特别股息规模可能达到约22美元/股。
此外,从历史安排来看,Costco过去的特别股息并不是严格按照固定周期发放,因此不能简单认为“满三年就一定会分红”。不过,如果公司在财报或电话会议中透露现金储备继续增长,市场可能会将其解读为未来资本回报空间扩大的信号。
Costco现在值得买入吗?
Costco的核心优势依然稳固,会员制模式带来了持续性较高的收入,有限的商品种类提高了采购规模和库存效率,Kirkland自有品牌则进一步增强了定价能力。在经济增长放缓时,消费者通常更加重视性价比,这也使Costco具备一定的防御属性。
问题主要出在估值,即使股价已从高点回落约18%,Costco目前的市盈率仍接近45倍,明显高于标普500指数约23倍的水平。如此高的估值意味着,公司不仅需要交出稳健业绩,还必须保持会员增长、同店销售和利润率同步改善。一旦续费率下降或盈利略低于预期,股价可能继续承压。
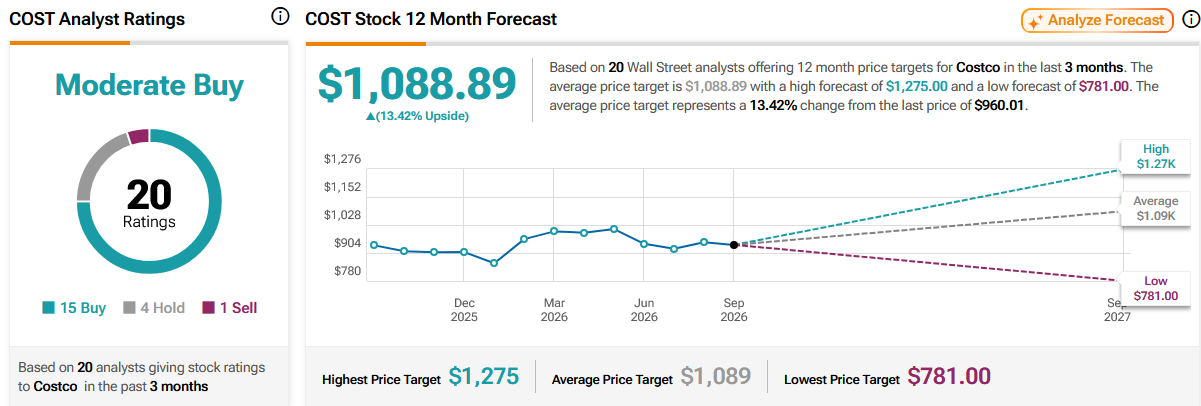
根据TipRanks统计,过去三个月覆盖Costco的20位分析师中,15位给予买入评级、4位建议持有、1位建议卖出。未来12个月平均目标价为1088.89美元,最高目标价1275美元,最低目标价781美元。
来源:TipRanks
Costco仍是一家适合长期关注的高质量零售商,但895美元附近并不能算明显低估。对于重视安全边际的投资者,财报前一次性重仓的风险较高,更合理的方式是等待盈利和会员数据确认,或采用分批布局策略。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96