【主力异动】夯爆了!中证红利ETF招商(515080)连续8日揽金超7亿,现在还能不能买?


 收藏
 举报
红利资产,又火了。
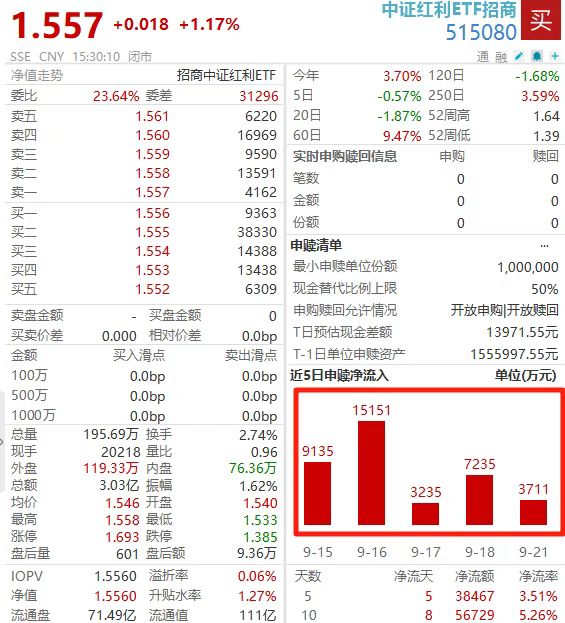
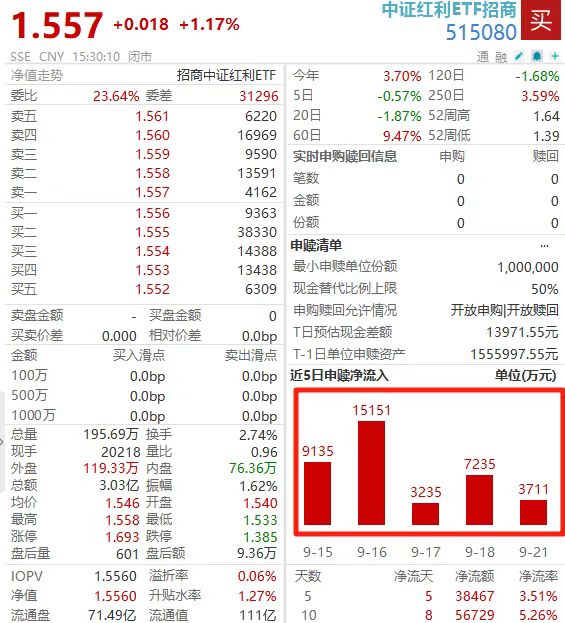
截至9月21日,中证红利ETF招商(515080)获资金连续8日净流入,累计超7亿元。年初以来累计净流入约23.6亿元,最新规模约112亿元,在全市场同标的ETF中规模居前。
连续8天,天天有人买。这种“越跌越买”的节奏,说明什么?
先看资金为什么敢买。
消息面上,A股中期分红规模正快速扩张:从2023年约2265亿元跃升至2025年同期的8269亿元,2026年上半年已达7354亿元。一年多次分红,正在成为趋势。
制度层面也在持续加码。新“国九条”强化现金分红监管,沪深交易所引入分红不达标ST安排,国资委引导央企增加分红频次。分红不再只是“鼓励”,而是有了硬约束。
与此同时,8月21日保险公司偿付能力新规发布,强化险资资产端收益与负债端成本的匹配约束。当前险资权益配置比例已升至16.23%,创历史新高。险资要匹配负债成本,高股息资产是天然选择。
再看估值,红利到底贵不贵?
截至9月最新数据,中证红利指数PE 8.59倍、PB 0.85倍、股息率4.27%。而10年期国债收益率约1.69%,两者利差约4.2个百分点,处于近十年50%分位数以上。
翻译一下:股息率是国债收益率的2.5倍以上,利差仍在历史中位偏高水平。 低利率环境下,“资产荒”的逻辑依然成立。
风格层面,发生了什么变化?
2026年上半年,成长风格极致占优,红利被冷落。但7月之后,市场进入风格再平衡阶段。7月红利板块整体涨幅超12%,9月以来银行行业指数月内涨幅居31个申万一级行业之首。
从估值分化看,此前红利低波相对科创50的跑输幅度一度达-226个百分点的历史极值,截至8月末已收窄至-134个百分点,但仍低于前两轮成长行情同期水平。修复空间,仍然存在。
支撑红利的四重逻辑是什么?
第一,低利率环境下“资产荒”推力。1.69%的国债收益率,让4%以上的股息率显得格外珍贵。
第二,险资新规制度催化。偿付能力约束下,险资需要更高收益的资产来匹配负债,高股息权益是首选。
第三,分红制度长期硬化。从“鼓励”到“不达标ST”,分红从软约束变成硬约束。
第四,防御属性与震荡市天然适配。当市场方向不明时,红利是资金的“避风港”。
一个值得注意的变化:红利投资正在升级。
过去看红利,主要看静态股息率高不高。现在更关注分红的可持续性和质量——这家公司能不能持续赚钱?分红是不是从真实利润里来的?未来还能不能继续分?
从“买高股息”到“买高质量分红”,这是红利策略的进化方向。
中证红利ETF招商(515080)是什么?
它跟踪中证红利指数,以股息率为核心选股标准,成分股集中于银行、煤炭、交通运输等高分红行业。成立以来累计分红18次。
连续8日净流入,年内吸金超23.6亿——资金的选择,已经给出了答案。至于要不要跟,取决于你是否认同:在低利率时代,稳定分红的资产,值得长期持有。
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96