Muse智能体爆火,端侧AI大涨,瑞芯微涨停!消费电子ETF汇添富(159178)标的指数涨近2%,冲击五连涨!AI“抢产能”蔓延,MLCC一小时一价


 收藏
 举报
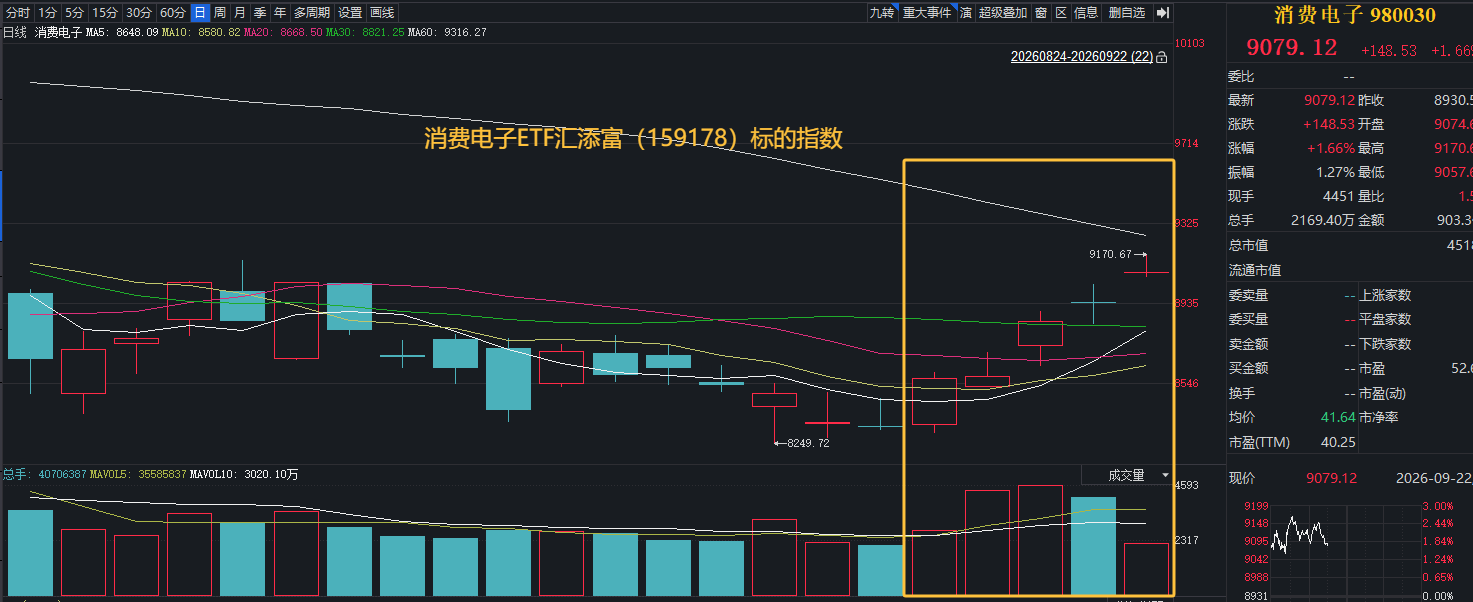
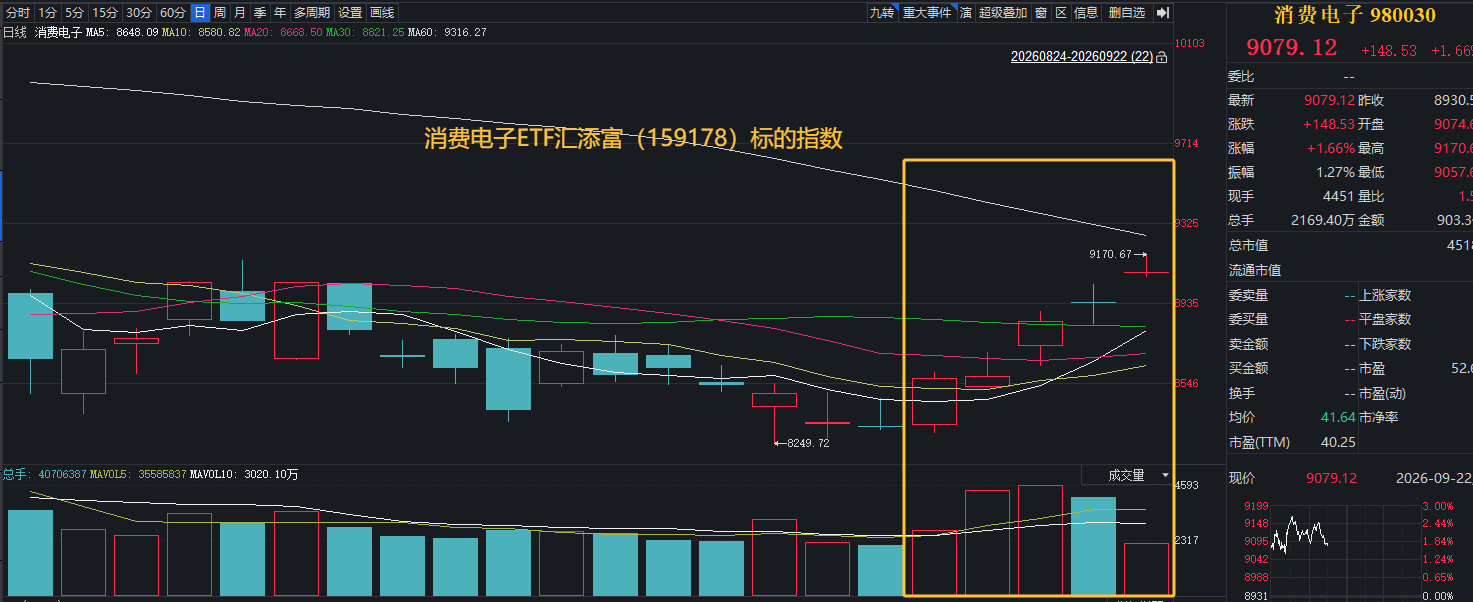
隔夜美股AI行情再度升温,三大指数全线收涨,纳指大涨2.26%,费城半导体指数涨超4%,ARM、英特尔、AMD、高通等芯片股集体爆发。9月22日,A股三大指数集体高开,科技成长继续活跃,在端侧AI、PCB、存储大涨带动下,截至11:00,消费电子ETF汇添富(159178)标的指数——国证消费电子主题指数涨近2%,盘中一度涨近3%,强势冲击五连涨!
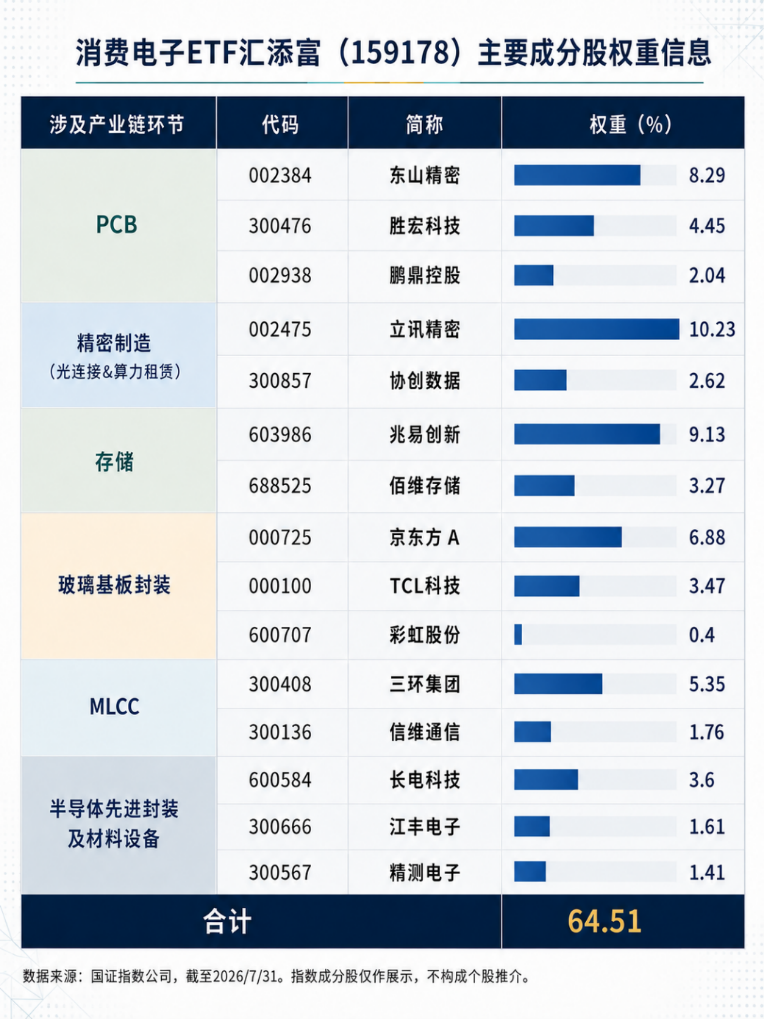
消费电子ETF汇添富(159178) 标的指数成分股多数上涨:瑞芯微一度涨停,东山精密、兆易创新涨近4%,佰维存储、立讯精密涨近2%,三环集团涨近1%,长电科技、京东方微涨;下跌方面,胜宏科技跌超2%,江丰电子跌超15,TCL科技小幅下跌。
【 消费电子ETF汇添富(159178) 标的指数前十大成分股】
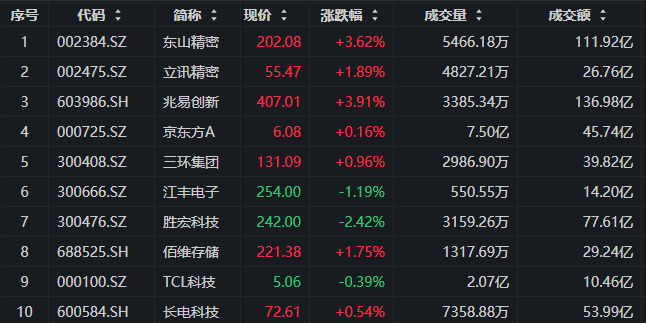
注:成分股仅做展示,不作为个股推介。
消息面上,终端方面,苹果iPhone Duo入局引发二手市场炒作。苹果首款折叠屏iPhone Duo于9月10日发布,国行起售价15999元,二手平台价格一度被炒至49999元。Counterpoint预测2026年全球折叠屏出货量将同比增长超20%至约2750万部,累计出货量年底有望突破1亿部。
端侧AI方面,Meta近期推出个人AI Agent Muse,它不只是聊天机器人,而是能够连接邮箱、日历、支付等应用,代替用户执行发送邮件、预订旅行等任务。据当地媒体援引Sensor Tower数据,自从上周登顶后,Muse已连续三天位居美国iPhone免费应用下载榜首。Meta官方称,Muse由其Muse Spark模型驱动,并运行在专门的Muse Secure VM环境中。
存储方面,9月21日,存储龙头江波龙披露公告称,回购计划实施完毕,成交总金额约8亿元。公司此前拟使用不低于4亿元(含本数),不超过8亿元(含本数)的自有或自筹资金(含股票回购专项贷款资金等)以集中竞价交易方式回购公司部分股份,用于股权激励或员工持股计划。截至9月18日,公司本次回购计划已实施完毕。
三星电子大举押注下一代高带宽内存,计划到明年将HBM中“玻璃载板”的外包清洗量提升至每月5万片。据此推断,HBM4及HBM4E的实际产量明年将较今年至少翻倍,HBM整体月均投片量预计将从今年约18万扩大至明年约25万
大摩预计到2027年,全球前14大云服务商资本开支将接近1.4万亿美元,其中存储芯片支出预计将占整体云端资本开支约50%。长期来看,2030年全球半导体市场规模有望达1.5万亿美元,AI半导体将贡献近半壁江山(TAM约7,530亿美元,2023–2030年复合增长率达30%)。
元件方面,英特尔正将先进封装战略延伸至Micro LED基板领域。该公司已获最新专利,首创将Micro LED嵌入玻璃基板实现光电深度融合,并传出与中国台湾面板大厂友达光电展开合作,共同推进CPO与高密度算力芯片整合方案。
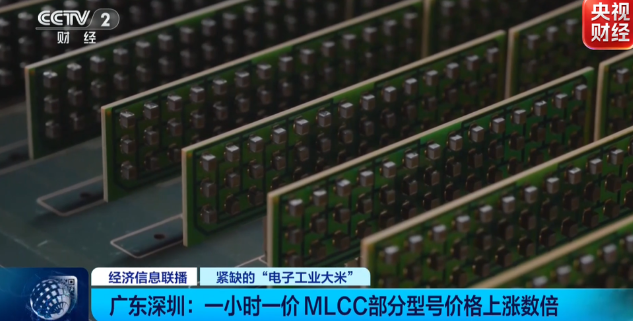
据报道,“电子工业大米”MLCC涨价潮从5月底开始发酵,进入6月,现货市场进入“一天一价、甚至一小时一价”的火热状态,部分热门型号短短一个月涨幅达7—8倍。
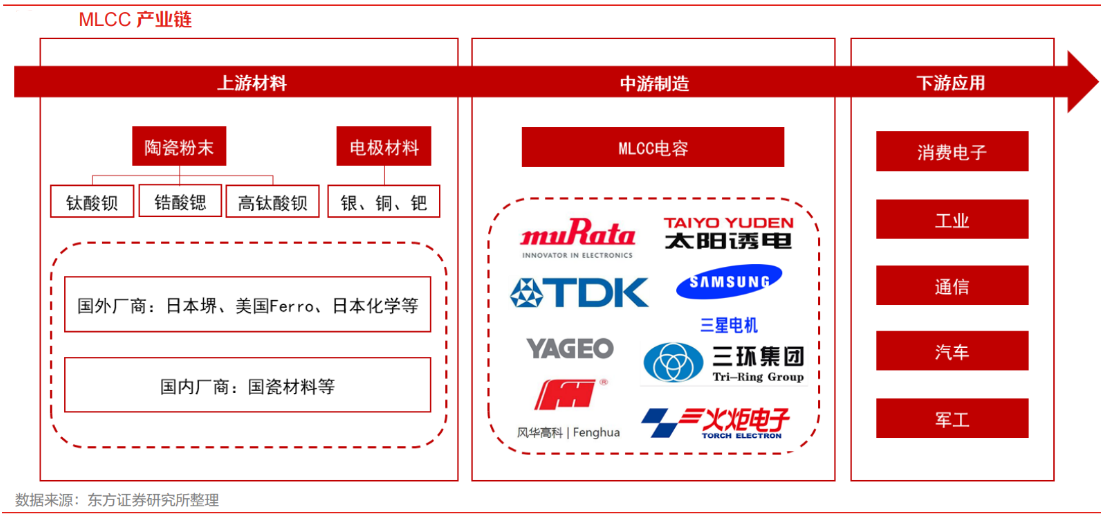
国海证券指出,受AI需求挤占的电子上游产业链仍呈现出缺货持续性,MLCC、PCB、模拟芯片等环节三季度业绩兑现预期仍在强化。电子产业的景气线索开始从终端向材料、封装、存储和元器件纵深扩散。
【封装升维:算力升级打开材料价值空间】
随着高端芯片制造继续向物理极限逼近之后,性能提升越来越需要依靠封装完成。近期最直接的催化来自AI芯片迭代:万联证券指出,随着GPU厂商、超大型云端服务供应商持续开发更强大、功能更多元的AI芯片,2.5D封装技术的一项发展重点在于扩大封装面积,CoWoS-L凭借技术成熟度与良率优势,预计至2028年仍将是AI芯片的主流封装方案。
但封装面积扩大只是表象,更值得关注的是它正在把需求沿产业链向上游材料放大。国联民生证券指出,ABF膜是FC-BGA等先进封装中的关键层间绝缘材料,承担精细线路绝缘与层间互连。随着Vera Rubin量产爬坡、Google TPU持续迭代以及全球CSP资本开支持续高企,大面积、高层数、低损耗载板需求提升,ABF单颗价值量与出货量同步放大。据日本ABF核心材料大厂味之素测算,AI半导体基板面积指数为传统产品的3.5倍,积层数由6层增至18层,单颗ABF用量达到传统产品的10倍。
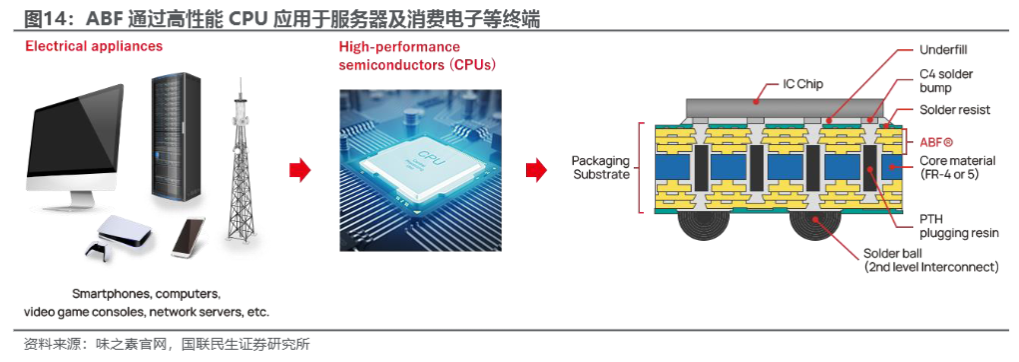
更关键的是,需求放大的同时供给并没有同步跟上。国联民生证券指出,味之素在GPU/CPU载板用ABF材料中份额超过95%,而AI封装面积与积层数持续增加,供需缺口短期难以弥合。材料规格本身还在继续升级:介电损耗从0.003向0.002及以下推进,膜厚从10μm向5μm验证,高端GPU线宽/线距进入6/6μm。于是,AI芯片升级带来的已经不只是“多用材料”,而是用量、规格与国产替代三条逻辑同时展开。
(来源:国联民生证券20260918《ABF膜:先进封装核心材料受益于AI服务器放量》;万联证券20260921《MLCC龙头释放扩产信号,半导体设备零部件交期延长》)
【供需重构:AI挤产能效应蔓延,正在改写供需周期】
相比先进封装的“增量需求”,MLCC和存储正在演绎另一条更值得重视的逻辑——AI不是简单创造新需求,而是在争夺原本属于消费电子的产能。
国联民生指出,本轮MLCC的AI周期有望长期延续。目前,AI产业快速发展已成为MLCC需求大增的核心驱动力。一方面,GPU出货增长、迭代加速,带动芯片电源模块对MLCC性能和用量提出更高要求;另一方面,AI服务器CPU、GPU、TPU等高性能芯片高速运算时会产生瞬时大电流波动,超高容MLCC可抑制电压跌落、快速补偿电流波动,保障电源稳定,是高算力设备可靠运行的关键元器件。
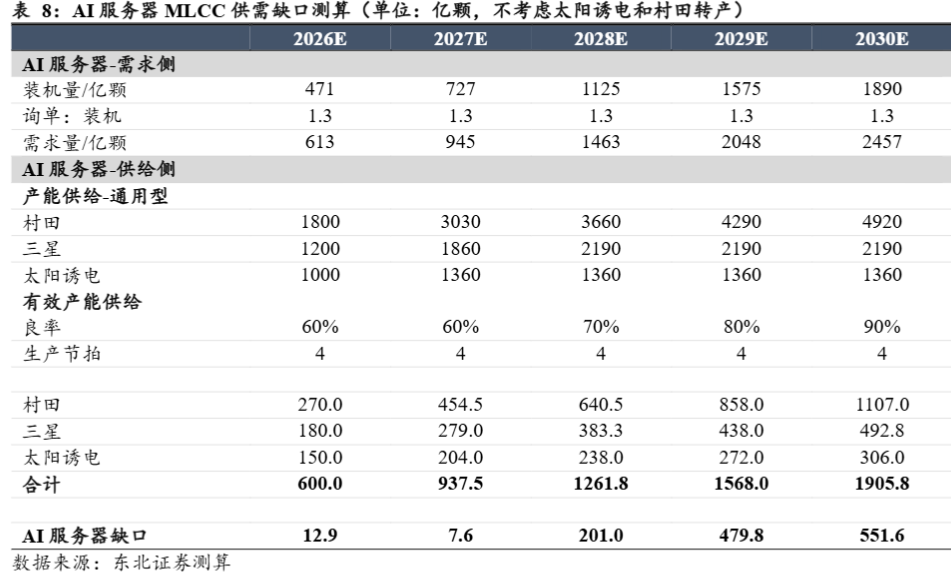
近期村田计划将AI服务器不可或缺的MLCC产能在2028财年较当前提升两成,正是这一变化的缩影。东北证券指出,AI服务器对高容、高可靠MLCC需求快速增长,预计2026/2027年AI服务器MLCC出货量分别约471/727亿颗,同比增长71%/54%。与此同时,日韩头部厂商持续将高端消费类产能向AI服务器产品倾斜,而部分AI类与消费类MLCC料号及产线高度重合,由此形成结构性产能挤占,普通高容产品供需趋紧。
这种“挤占”才是本轮周期与普通需求复苏最大的不同。东北证券指出,日韩头部MLCC厂商向AI侧倾斜极有可能形成“AI需求抢跑、消费端被动排队”的格局,最终传导至消费电子普通高容MLCC的交期拉长与价格上行;若未来两年不进行消费电子类产能扩建,2027/2028年全球消费电子MLCC产能稼动率预计达到79%/95%。
存储正在发生相似的变化。天风证券指出,AI算力建设带来服务器DRAM长期增量,全球DRAM需求高增,大幅对冲手机、PC消费端需求疲软,行业周期逻辑发生根本性变化。与此同时,晶圆厂建设及产能爬坡周期长达数年,未来几年DRAM行业或延续供不应求态势;国内需求占比超过四分之一但本土供给不足,国产替代与新技术迭代共同打开行业长期成长空间。
这意味着消费电子上游正在出现一个过去并不典型的组合:终端尚处复苏阶段,上游部分环节却已经因为AI争夺产能率先进入紧平衡。本轮电子周期真正值得观察的,或许不只是手机、PC卖了多少,而是AI服务器持续放量之后,先进封装、MLCC和DRAM这些高壁垒环节的有效产能还能剩下多少。
(来源:东北证券20260917《AI浪潮重塑供需,MLCC与SOFC共启成长新周期》;天风证券20260917《十年破局DRAM垄断,算力+国产替代双轮驱动成长》)
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先,亦囊括三环集团等MLCC龙头!覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,把握从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96