全球铜矿或迎近10年首次减产,伦铜冲击六连阳!江西铜业涨超2%,有色ETF汇添富(159652)标的指数涨0.54%,回归基本面定价的铜怎么看?


 收藏
 举报
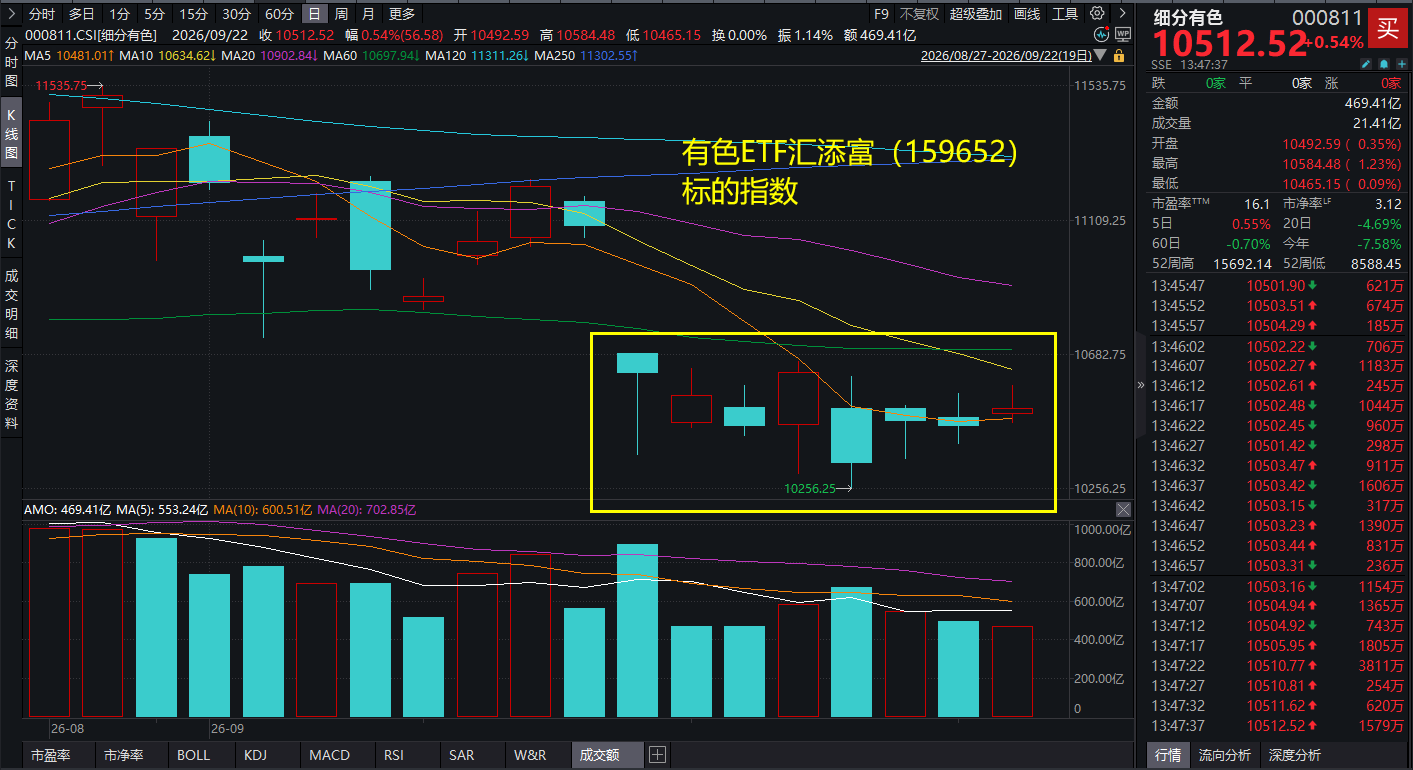
9月22日,LME铜盘中再度冲高,冲击六连阳,逼近前高。“金铜含量”高的有色ETF汇添富(159652)标的指数涨0.54%。
有色ETF汇添富(159652)标的指数成分股多数冲高,江西铜业涨超2%,西部矿业、洛阳钼业等涨超1%,紫金矿业、北方稀土等微涨,山东黄金、厦门钨业等回调。
【有色ETF汇添富(159652)标的指数前十大成分股】
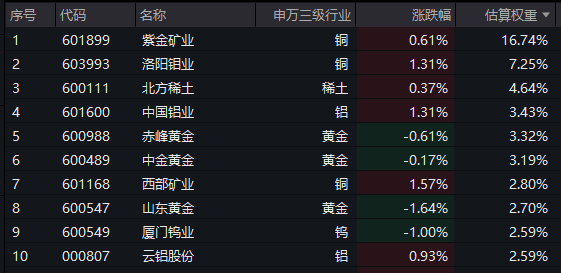
截至13:49,成分股仅做展示使用,不构成投资建议。
隔夜伦铜收涨0.7%至14664.5美元/吨,逼近9月10日创下的历史前高。美联储全票加息25个基点后,市场短期不确定性消除,叠加中东缓和带动油价回落,铜价连续6个交易日走强。
基本面支撑依然扎实,铜精矿现货TC已跌至-221.89美元/干吨的历史新低,冶炼厂倒贴钱加工矿石,10至11月国内多家炼厂计划检修,电解铜产量面临下行压力。国内社会库存仅8.9万吨,现货对沪铜2610合约报出660至810元/吨的超高升水,“金九银十”旺季供应紧张预期稳固。废铜方面跟涨积极,但精废价差高企令精铜杆需求承压,铜厂带票货源采购难度不小,废铜票点攀升进一步制约成交放量。
铜矿供给约束延续,国际铜业研究组织(ICSG)数据显示,2026年上半年全球铜矿产量同比下降1.1%,其中铜精矿产量下降2.6%。摩根士丹利已将全年铜矿供应展望从增产大幅下调至“基本持平甚至小幅下降”,按照当前趋势,2026年全球铜矿产量或将迎来自2017年以来的首次年度下滑。全球主要铜矿企业上半年产量同比下滑近5%,头部企业2026年产量指引增速从年初的+3.9%下修至-2.0%。
【工业金属:宏观压力边际缓和,供给约束延续】
国泰海通指出,铜:加息落地后宏观压力边际缓和,低库存支撑高位震荡。美联储9月已加息25bp至3.75%-4.00%,前期紧缩预期基本兑现,但中东局势推升油价,美元及美债高位仍限制铜价上行;美国精炼铜关税溢价驱动弱化。同时,进口铜精矿TC持续下降,部分冶炼厂减产意愿增强;国内库存仍处低位,预计短期铜价及相关股票维持高位震荡,关注美联储后续加息路径、经贸谈判、旺季需求情况。
铝:国内去库加速,铝价震荡运行。宏观方面,美联储加息落地,中东局势持续紧张。供给端,海外巴林铝业运行产能恢复至130万吨。需求端,上周铝加工开工率延续回升至61.9%,新能源赛道托底行业修复。库存端,据 SMM 统计,截至上周四国内电解铝社会库存73.3万吨,环比上周四去库6.3万吨。
锡:供给约束延续,需求修复仍偏弱。佤邦复产受排水及品位问题制约,矿端偏紧格局未改;但国内精锡产量同比增长,对供应形成补充。需求端以逢低补库为主,AI服务器及先进封装需求有韧性但增量有限。预计短期锡价维持高位震荡,后续重点关注佤邦复产、印尼出口及旺季订单兑现。(来源于国泰海通20260921《有色:靴子落地后的做多窗口》)
【贵金属:黄金正在“脱钩”实际利率,长期逻辑重塑】
渣打银行认为,黄金与实际利率之间的传统联动正在减弱,尽管美国利率走高、美元可能进一步走强会令金价短期波动加剧,但去美元化、货币贬值担忧以及市场干预风险等结构性力量,正在为金价构筑坚实底部。
渣打大宗商品研究全球主管苏琪·库珀在最新贵金属报告中表示,黄金已经收复了美联储上周加息25个基点后的部分失地,目前正围绕50日移动均线寻找技术支撑。她指出,市场关注点似乎正从短期货币政策转向更广泛的结构性问题,包括去美元化、货币贬值以及市场干预风险。
库珀称,黄金虽然仍然波动,但官方部门需求持续提供稳定的下行支撑,结构性驱动因素依然存在,仍可能推动金价继续上行,只是节奏或许会放缓。渣打预计,金价在今年第四季度的平均水平约为每盎司4650美元,而第三季度现货金均价目前约为每盎司4350美元。
布局金铜等稀缺资源品,认准“金铜含量”更高的有色ETF汇添富(159652),金铜含量高达48%,同类领先,龙头更集中,弹性更强,全面覆盖金、铜、铝、锂、稀土等子板块,有望全面受益于有色超级周期,场外投资者可关注联接基金(A:019164;C:019165),可7*24申赎。
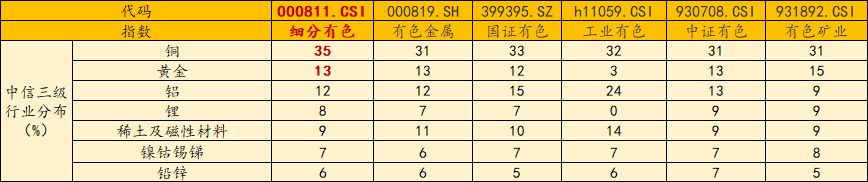
数据截至20260831,按中信三级行业分布
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金属于较高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于细分有色指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96