诺唯赞涨超15%,奕瑞科技涨超7%!医疗器械ETF汇添富(159797)标的指数收涨近1%!医疗器械复苏走到了什么阶段?


 收藏
 举报
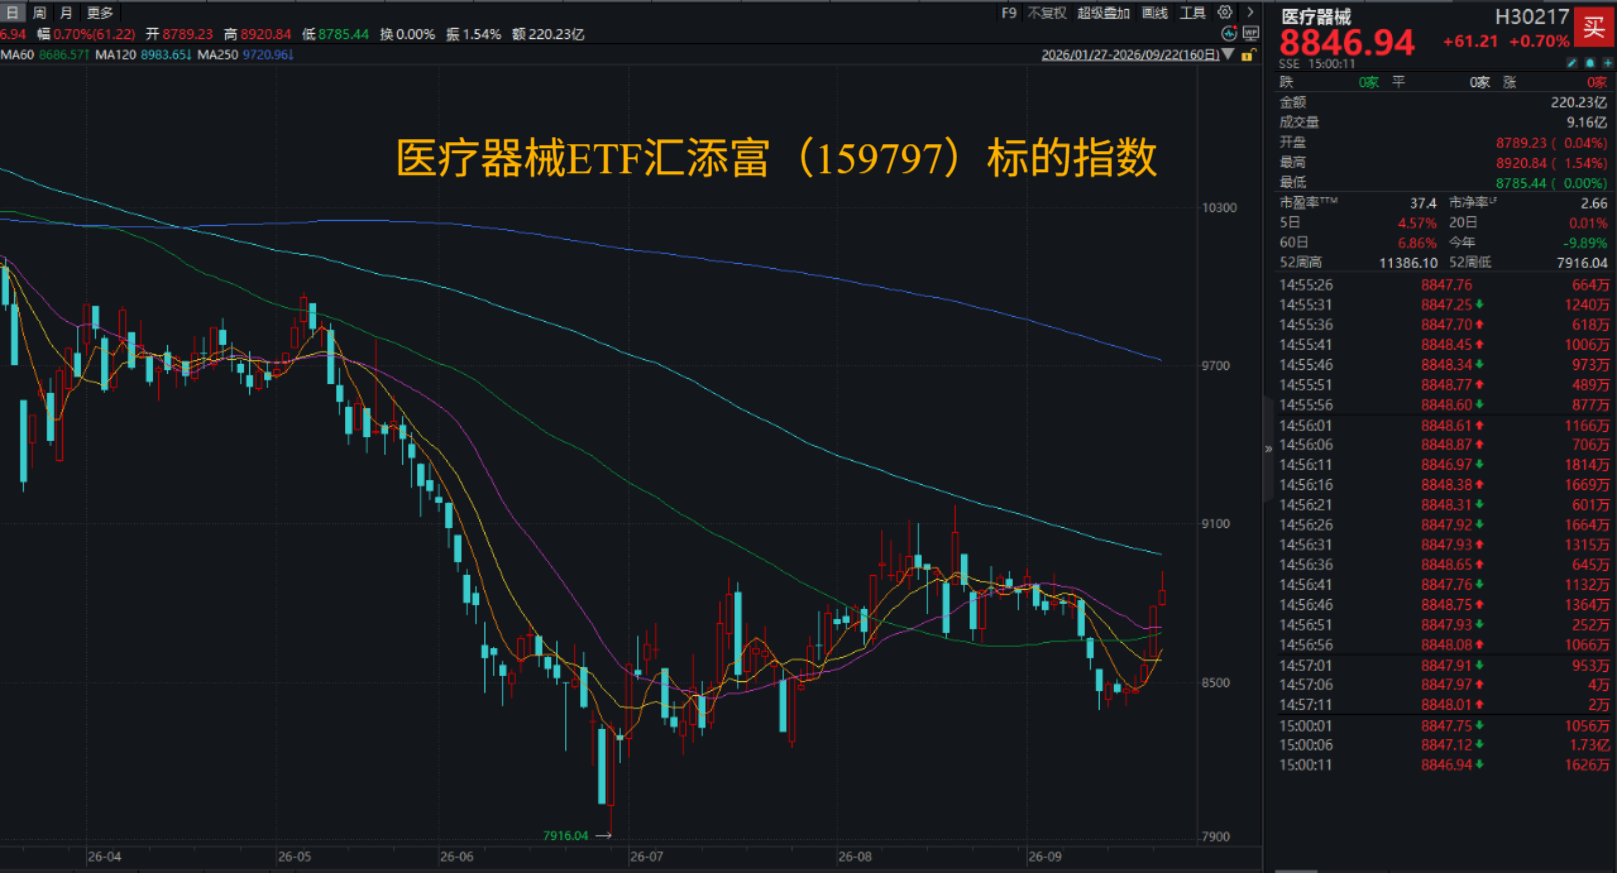
今日,在AI硬件侧+应用端带动下,沪指冲高回落尾盘收涨0.06%。医疗器械全天表现稳健,全市场费率最低档的医疗器械ETF汇添富(159797)标的指数收涨近1%!
政策持续支持医疗器械!9月18日,工业和信息化部等十部门印发《医药工业发展“十五五”规划》。其中提到,重点发展高端计算机断层扫描(CT)、磁共振、多模态AI病理系统等AI辅助诊断产品及关键零部件。重点发展高端放射治疗系统、多模态AI手术导航定位系统、专科化和轻量化微创介入手术机器人等治疗设备。重点发展AI驱动的闭环胰岛素泵、无创连续血压/血糖监测设备、多参数居家心衰管理系统等家用医疗器械。重点发展外骨骼机器人、脑机接口驱动外骨骼、AI步态分析系统等康复医疗器械。
医疗器械ETF汇添富(159797)标的指数热门成分股多数飘红:诺唯赞涨超15%,奕瑞科技涨超7%,迪安诊断、透景生命、华大基因涨超3%,九安医疗、华兰股份、新华医疗微涨。
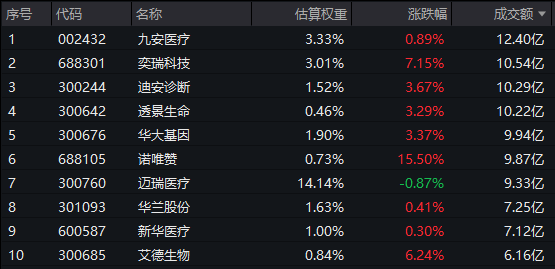
注:成分股仅做展示,不作为个股推介。
【医疗器械板块复苏走到了什么阶段?】
医疗器械行业整体步入拐点:2026年第二季度,医疗器械行业营业收入和归母净利润分别实现12%和30%的同比增长,这是历经14个季度后首次实现收入利润双增,意味着行业在多年磨底后终迎拐点。其中,龙头企业迈瑞医疗国内业务结束了连续7个季度的同比下滑后转正,市值前8的医疗器械企业均出现边际改善,这些头部公司的盈利修复显示行业基本面已处于触底反弹的蓄势阶段。太平洋证券认为,当前行业总量已确认拐点,但复苏斜率呈现结构性分化,整体处于弱复苏阶段。
修复并非全面普涨:医疗耗材和体外诊断两个子板块的业绩修复较为明显,营收和利润均实现了正增长,而医疗设备的利润兑现节奏稍慢,二季度仍延续同比下滑趋势。展望未来半年至一年,这一分化格局预计延续:电生理、神经介入等高价值创新医疗耗材或为最锋利的结构性增长突破口,有望借助集采推进或术式下沉而实现份额提升和替代进口;体外诊断的政策扰动明显减弱,处于结构性修复早期;医疗设备在新一轮良性周期起点确认中,但其中手术机器人细分领域已经步入国产商业化与出海收获期。
(太平洋证券20260912《医疗器械行业思考——板块复苏走到了什么阶段?》)
中信建投证券认为,医疗器械板块的长期投资机会来自创新、出海和并购整合,板块的创新性和国际化能力得到认可,估值正在被重估。创新药板块大涨之后,医疗器械板块具有全球竞争力的改进式创新、突破式创新的产品正在被逐步认可,也有一批公司积极战略拓展第二增长曲线、实现海外业务高增长,估值迎来上涨。
建议持续关注市场空间大、国产化率低的创新医疗器械赛道,以及并购重组、脑机接口、AI医疗、手术机器人、外骨骼机器人等主题方向的投资机会。建议关注创新医疗器械的临床、注册、放量、出海等方面的相关催化,如PFA RDN、TAVR等产品。潜在催化较多的方向有望出现涨幅数倍的个股,未来AI医疗、脑机接口等也有望成为投资人重点关注的新科技方向。
(中信建投证券20260920《医疗器械行业周报》)
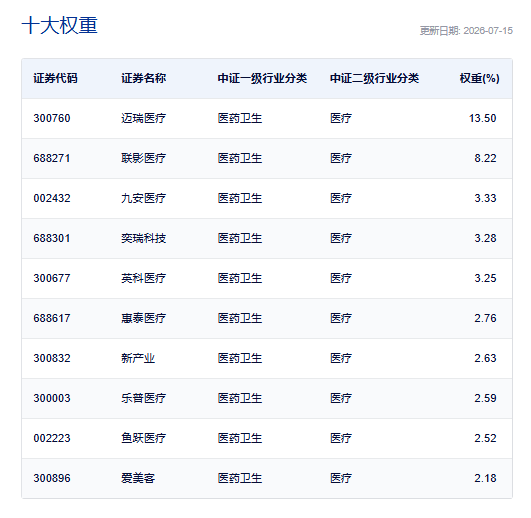
政策重磅支持,AI+医疗风起,医疗器械ETF汇添富(159797)既有医药属性又有高端制造属性!全面覆盖医疗设备、体外诊断、高值耗材、低值耗材等医疗器械核心领域。截至2026年7月15日,医疗器械ETF汇添富(159797)前十大权重股占比44.25%!
风险提示:基金有风险,投资需谨慎。医疗器械ETF汇添富属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96