安进(AMGN)股票9月22日盘中上涨3.90%:原因全解读



 收藏
 举报
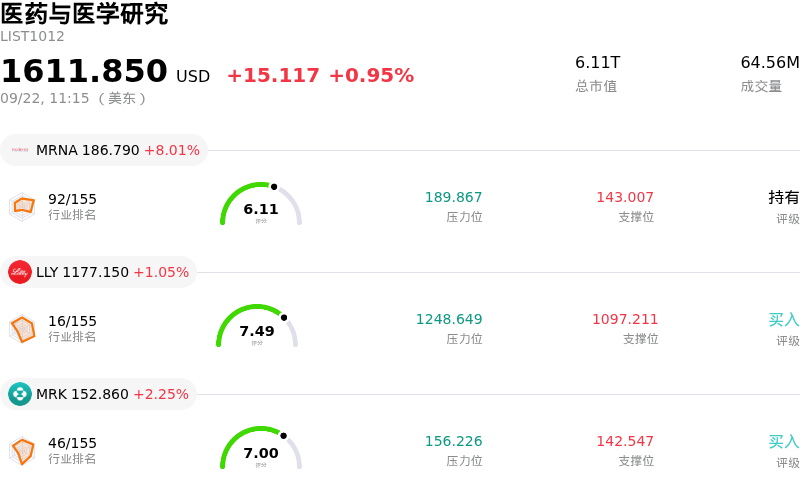
安进 (AMGN) 盘中上涨3.90%, 所属行业医药与医学研究上涨0.95% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Moderna Inc (MRNA) 上涨 8.23%;礼来 (LLY) 上涨 0.96%;默沙东 (MRK) 上涨 2.33%。
今日是什么导致了安进(AMGN)股价上涨?
在安进宣布其关键性3期 OASIZ 301 临床试验取得积极的顶线结果后,公司股价录得稳健上涨。该研究评估了 dazodalibep 在伴有中重度全身性疾病活动度的成年干燥综合征患者中的疗效。试验成功达到了主要终点,在为期48周的评估期内,与安慰剂相比,展现出在降低全身性疾病活动度方面具有统计学显著性与临床意义的改善,且早在治疗第4周时就出现了明显改善。鉴于目前尚无获FDA批准的干燥综合征全身性改善病情疗法,这一成功的晚期临床数据公布将 dazodalibep 打造成安进旗下具有突破性潜力的首创(first-in-class)商业化机遇。
除了干燥综合征试验带来的直接催化剂之外,投资者对安进基础研发管线和估值的重新评估进一步提振了市场情绪。这一利好消息加速了股价从9月初因心血管板块更广泛的数据公布所引发的波动中复苏。投资者重新将焦点放在安进多元化的晚期研发组合上,其中包括针对其新型每月给药一次的减重候选药物 MariTide 所开展的规模不断扩大的3期 MARITIME 临床项目,以及其肿瘤学疗法 IMDELLTRA 最近获得的积极监管更新和说明书标签修订。
从机构投资的角度来看,市场的回应反映出投资者对安进通过内部临床执行力驱动多年营收增长的能力充满信心。一款高价值自身免疫疗法的潜在加入,有助于缓解即将到来的传统药物专利到期压力。结合稳健的经营现金流、核心产品线强劲的商业化执行力,以及相对于大盘生物制药同行而言依然具有吸引力的远期估值倍数,安进继续为机构投资组合提供良好的风险回报平衡。
安进(AMGN)技术分析
安进 (AMGN) 技术面来看,MACD(12,26,9)数值-4.077,处于卖出状态,RSI数值53.932处于中性状态,Williams%R数值51.482处于中性状态,注意关注。
安进(AMGN)媒体舆情
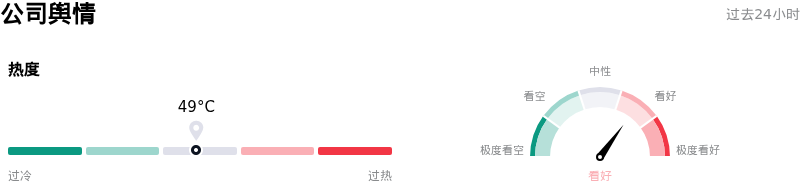
安进 (AMGN) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
安进(AMGN)基本面分析
安进 (AMGN) 处于医药与医学研究行业,最新年度营业收入$36.75B,处于行业14,净利润$7.71B,处于行业10。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$389.14,最高价为$457.00,最低价为$225.00。
关于安进(AMGN)的更多详情
公司特定风险:
- Olpasiran 管线疗效存疑: 随着一款同类降 Lp(a) 资产 3 期临床试验宣告失败,市场对安进处于 3 期临床阶段的心血管候选药物 olpasiran 的质疑加剧。由于担心靶向 Lp(a) 可能无法带来预期的心血管风险降低效果,多家机构下调了其评级。
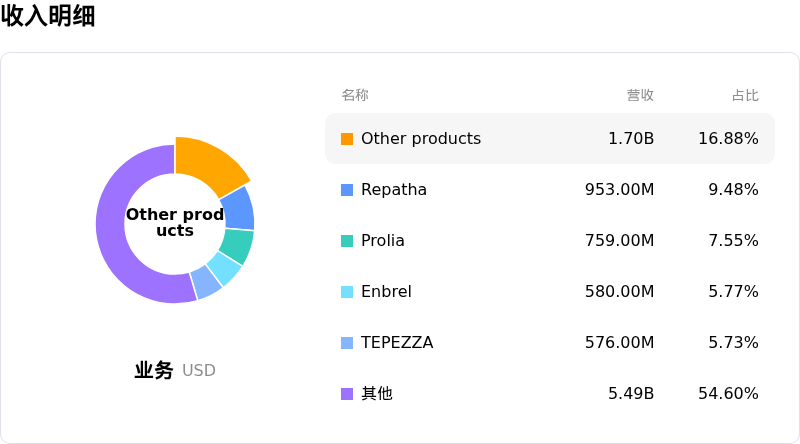
- 成熟药物市场遭侵蚀与生物类似药压力: 包括 Prolia、Enbrel 和 Otezla 在内的核心成熟收入来源,正面临来自生物类似药激进竞争以及美国 Medicare 药品价格谈判带来的日益沉重的营收挤压,将营收增长限制在低单位数水平。
- 减重管线高度依赖单一资产: 在战略性终止 AMG 513 等早期减重候选药物后,安进在竞争激烈的减重市场中的增长逻辑几乎完全依赖于 MariTide,这加剧了围绕其 3 期临床耐受性和给药方案的执行风险。
- 杠杆率偏高与税务诉讼阴霾: 安进因大规模并购仍背负着超过 570 亿美元的长期债务,同时还面临美国国税局(IRS)税务诉讼的悬案阴霾,在产品上市前研发(R&D)费用不断扩大的背景下,限制了其资产负债表的灵活性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96