全球数字财富领导者
财富汇
|
美股投研
|
客户端
|
FX168 全球视野 中文财经
首页
资讯
速递
行情
日历
数据
社区
视频
直播
点评旗舰店
商品
SFFE2030
外汇开户
登录 / 注册
FX168财经网
>
资讯
>
正文
>
华工科技:回撤40%后,要站稳了?
lg
...
2026-09-23 00:23:18
格隆汇
lg
...
格隆汇
lg
...
关注
0
0
获赞
粉丝
喜欢
0
0
收藏
举报
— 分享 —
摘要:随着AI硬件重回高光,市场对华工的关注也似乎有所升温
7月以来,华工科技跟随AI算力板块整体回调,累计回撤超过40%,经深度杀跌后,近期盘面开始出现初步站稳的迹象。
近期,随着AI硬件重回高光,市场对华工的关注也似乎有所升温了。
华工科技算是AI算力硬件产业链里一家比较特殊的企业,公司同时手握光互联、智能感知、激光智能制造三大业务板块,既有当下炙手可热的高速光模块,也保留了汽车传感器、工业激光装备的传统基本盘。
过去很长一段时间,公司业绩跟随通信、激光制造行业周期震荡,属于典型的综合性光电制造企业;
直到AI算力建设浪潮袭来,高速光模块业务开始成为核心增长引擎,市场也开始重新审视这家高校背景的平台型公司。
目前公司光模块端的确已经拿到大量的订单,但短期仍受上游芯片物料的制约。
好在传统业务提供业绩缓冲,新兴半导体激光装备又提供了远期想象空间,同时多条成长线索当中,不少增量依然处在产能爬坡与客户验证阶段。
所以总体来看,未来还是有不少期待价值的。
一、第一基本盘:高速光互联,订单充足
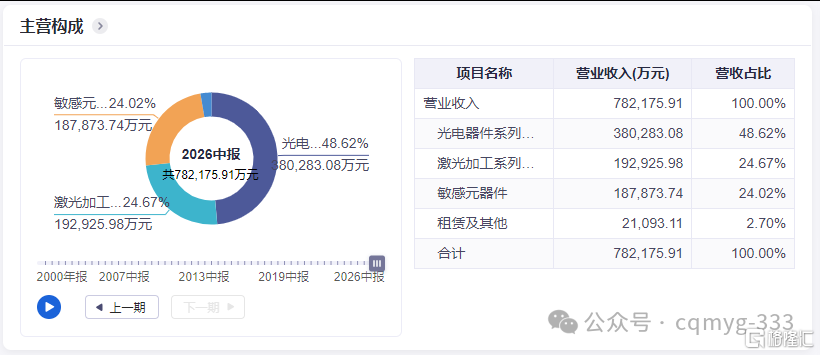
高速光互联已经成长为华工科技第一大收入板块,2026上半年板块营收38.03亿元,净利润2.75亿元。
公司的技术路线上走全面布局的思路,并没有单一押注某一条路径,从传统可插拔模块,延伸至LPO、NPO,再向前布局6.4TCPO以及行业首发12.8TXPO样品。目前800G、1.6T产品已经实现全球化规模化交付。
客户层面,目前已经形成三元格局:海外头部AI厂商、国内互联网大厂,同时借力国产DSP方案切入国内算力代建市场;同时公司也在向上游延伸,云岭光电的光芯片与CW光源实现批量交付,尝试缓解外部芯片的约束。
但2026年上半年最大的痛点恰恰就在供应链。
由于1.6TDSP、800GLPODriver关键物料持续紧缺,直接造成上半年800G、1.6T的实际交付量仅为预期的一半,拖累二季度收入和利润。
好在,7‑8月物料齐套率回升至70%,市场普遍预期Q3‑Q4供应链压力才会逐步消解。
从公司的订单储备来看,需求端景气度依旧很强:
下半年国内在手订单已经超过60亿元并且还在持续增加,海外800G‑LPO、1.6T订单规模超2亿美元。800GLPO下半年需求50万只,2027年在手订单已经锁定100万只;海外头部AI厂商给出的1.6T‑NPO需求指引达到500万只。
不过需要留意的是,部分产品尚处在验证阶段:海外版本1.6TFR0/LRO预计11月才会拿到测试反馈;NPO目前仅小批量交付;6.4TCPO送样北美客户,预计年底完成联调,真正大规模出货要等到2027年上半年。
在产能端,公司目前正在全力追赶订单。
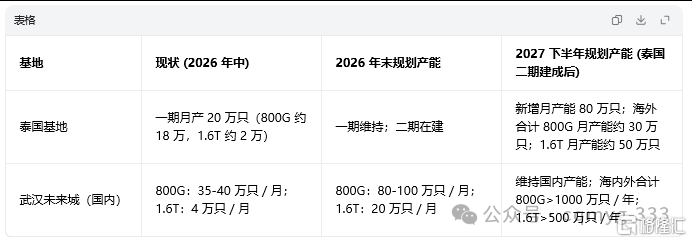
泰国海外基地一期月产20万只高速光模块;二期规划用地近100亩,预计2027年下半年建成之后新增月产能80万只。
国内武汉未来城基地持续扩建,到2026年末国内800G月产能目标80‑100万只,1.6T月产能提升至20万只;到2027年海内外合计规划千万只级别800G、500万只级别1.6T产能。
未来光互联板块的核心看点就在于:供应链修复之后,积压订单向营收利润转化,同时1.6T、NPO等高附加值产品占比抬升,带动板块毛利率上行。
二、第二基本盘:智能感知业务,传统底盘承压,走向多维集成感知
2026上半年,公司智能感知业务营收18.79亿元,净利润2.03亿元。
这一块是过去公司的利润稳定器,起家于新能源车、家电领域的NTC/PTC温度传感器。
但近两年新能源车行业激烈的价格战向下传导,挤压传感器厂商的盈利,造成板块短期盈利承压。
公司很早就向着多维集成感知解决方案演进,发力新能源车热管理、光伏储能、智能家居三条赛道;压力传感器、储能专用温度传感器、家电气体传感器业务也陆续完成落地,海外市场也在逐步拓展。
短期来看,这一板块很难贡献爆发式增长;中长期的价值更多在于充当业绩缓冲垫,当光通信行业进入下行周期的时候,传感器业务可以稳住一部分基本盘利润。
三、第二增长曲线:智能制造托底,半导体微加工打开估值期权
智能制造板块2026上半年营收19.29亿元,净利润2.66亿元。
宏加工赛道上,船舶智能装备订单迎来高景气,三维五轴激光加工装备持续出海,这部分属于确定性较强的存量增量,能够持续贡献收入。
真正带来市场想象空间的是微加工方向:PCB激光打孔、SiC退火设备持续拿单;3D打印业务配合头部消费电子客户开展验证,机构普遍预期2027年该赛道需求具备较高确定性。
而最有想象力的是半导体激光装备业务。
目前产品已经进入长存等国内头部晶圆厂;TGV激光打孔样机落地,刻蚀、切割、探针卡相关装备已经实现小规模销售。
半导体设备属于国产替代的黄金赛道,如果后续持续拿到大额订单,有望推动公司估值上一个台阶。
但客观来说,半导体设备客户验证周期漫长,现阶段仅仅是商业化起步,还不能对短期业绩形成明显拉动,更多属于中长期期权。
四、如何看待华工科技的投资价值?
从业绩预期来看,券商预测2026‑2028年归母净利润分别为20亿、31亿、38亿元;2027年利润增速有望达到55%。
但这一组盈利预测是建立在一系列前提之上:下半年芯片供应链持续改善、海内外产能按计划顺利爬坡、NPO等新品顺利导入海外头部客户、船舶与半导体装备业务稳步兑现。一旦以上假设落空,业绩存在下修的可能性。
整体来看,华工科技属于平台型制造业标的,AI浪潮之下高速光模块提供可观的业绩弹性;传感器、传统激光业务充当抗周期底盘;半导体激光装备与先进光器件储备则贡献远期想象空间。
对比纯光模块企业,这种多业务架构的优势在于能够平滑通信行业的周期冲击;但劣势在于传统制造业板块拉低整体的盈利中枢,很难走出纯粹的高估值AI赛道行情。
当然也不宜过度乐观,行业风险仍需注意:
光模块赛道参与者持续涌入,后续800G、1.6T依然面临激烈的价格竞争;
NPO、CPO的技术路线本身还存在不确定性;
海外头部客户的产品测试结果存在变数;半导体装备业务的商业化兑现节奏依然很难预判。
往后跟踪的核心指标集中在四点:
一是DSP以及LPODriver物料齐套率改善进度与季度实际交付量;二是海外头部AI厂商1.6T、NPO产品的测试与导入结果;三是高端光模块业务毛利率的修复情况;四是半导体激光装备的后续订单落地情况。
以上几条线索大概率是会有兑现的,只是时间上会各有不同,或者有些指标不及预期,这些都会影响公司的业绩与估值上行进度,需要持续关注动向。
敬告读者:本文为转载发布,不代表本网站赞同其观点和对其真实性负责。FX168财经仅提供信息发布平台,文章或有细微删改。
go
24小时热点
突发!美国白宫上演罕见一幕 特朗普讲话突然“全美失声” 究竟发生了什么?
lg
...
美伊突发重磅!贝森特宣布:周三起伊朗航空全球停飞 违者踢出美元体系
lg
...
突发!日本透露美伊重要消息,油价大跳水,Meta引爆AI狂热 别忘了特朗普讲话
lg
...
大变局!特朗普“终局”开始浮现?美媒重磅揭秘:最令幕僚担忧的一幕来了
lg
...
美国险些开辟中东“第二战线”!美军战机已挂弹,特朗普最后时刻叫停空袭胡塞武装
lg
...
交易商排行
更多
监管中
Pepperstone 激石
10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管
综合评分
90.40
监管中
EXNESS
10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管
综合评分
88.52
监管中
GRAND MARKETS
10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管
综合评分
86.75
监管中
FXTM 富拓
10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管
综合评分
85.31
监管中
axi
15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管
综合评分
84.79
监管中
VSTAR
塞浦路斯监管| 直通牌照(STP)
综合评分
80.00
监管中
GoldenGroup高地集团
澳大利亚| 5-10年
综合评分
85.87
监管中
Moneta Markets亿汇
澳大利亚| 2-5年| 零售外汇牌照
综合评分
77.92
监管中
GTCFX
10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管
综合评分
71.45
监管中
IC Markets
10-15年 | 澳大利亚监管 | 塞浦路斯监管
综合评分
91.96