同轴分流器:高精度电流检测驱动3.25亿美元市场迈向智能化升级


 收藏
 举报
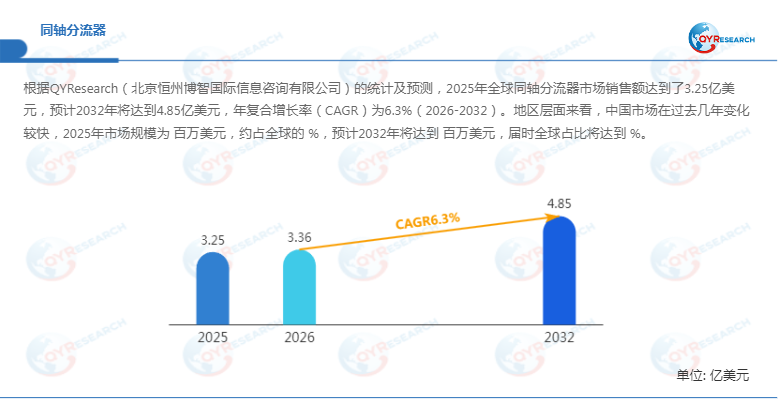
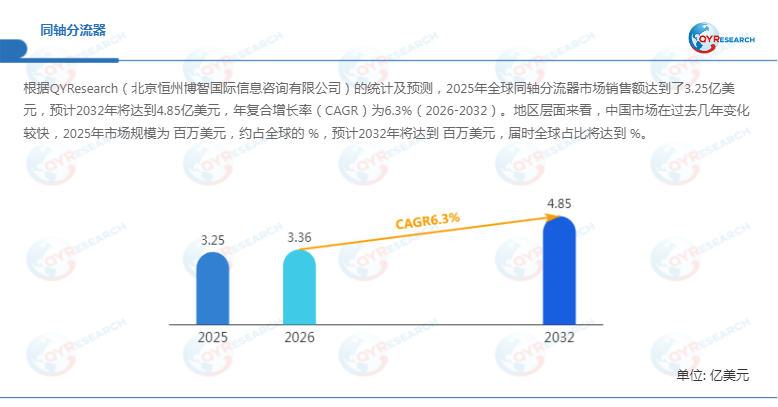
根据QYResearch的统计及预测,2025年全球同轴分流器市场销售额达到3.25亿美元,预计2032年将增长至4.85亿美元,2026—2032年期间年复合增长率(CAGR)为6.3%。随着新能源汽车、高压储能、数据中心电源以及工业自动化设备快速发展,传统电流检测元件正在向高精度、低温漂、高频响应和系统级集成方向演进,同轴分流器逐渐由辅助测量器件升级为高功率密度电力电子系统中的关键精密元件。
在电气化程度不断提升的背景下,设备对于实时电流监控、功率保护和能源管理提出更高要求。相比传统电流传感方案,同轴分流器凭借结构简单、响应速度快、测量精度高以及成本可控等优势,被广泛应用于电池管理系统、电能计量、逆变器、伺服驱动器以及工业控制系统。预计2025年全球同轴分流器销量约为2500万件,平均单价约13美元,产能利用率约81%,产品平均毛利率保持在30%—35%。
同轴分流器技术升级推动精密电流检测需求增长
同轴分流器是一种用于精确测量电流信号的无源电子元件,其核心原理是利用精密低阻值电阻产生与电流成比例的小电压信号,通过采集该电压变化实现电流监测、控制和保护。
产品主要由精密分流电阻材料、金属连接结构、焊接组件以及封装结构组成。工作过程中,大电流通过分流器后形成微小电压差,控制系统通过数据采集模块进行分析,实现对电流状态的实时判断。
当前,同轴分流器行业正从传统电流检测配套件向高性能电力电子元件转变。新能源汽车电驱系统、快充设备、储能变流器以及数据中心服务器电源架构升级,对产品提出更高要求,包括更低温度漂移、更小寄生电感、更强脉冲承载能力以及更高频率响应能力。
此外,制造企业正在优化合金电阻材料体系、热管理结构以及封装方式,以提升产品在高温、高频和复杂电磁环境下的稳定性。未来,同轴分流器竞争将不再局限于电阻值和额定功率,而将进一步延伸至材料一致性、系统验证能力以及客户应用支持能力。
市场驱动力:新能源汽车与能源转型释放应用空间
首先,新能源汽车产业快速发展成为同轴分流器市场的重要增长动力。新能源汽车电池管理系统需要持续监控充放电电流,以保障动力电池安全运行。随着800V高压平台、快充技术以及电驱系统功率提升,市场对于高精度、大电流检测元件需求持续增加。
其次,储能产业扩张推动高性能同轴分流器应用。随着新能源发电比例提升,储能变流器、智能电网设备以及能源管理系统对于实时电流监测能力提出更高要求。高可靠电流检测组件成为保障储能系统安全运行的重要基础。
此外,数据中心和工业自动化领域也带来新的市场机会。人工智能计算和云服务发展推动服务器电源功率不断提高,数据中心对于电源管理精度和运行稳定性的要求进一步提升。同时,工业机器人、伺服系统以及自动化生产设备的大规模应用,也促进高频、高响应电流检测产品需求增长。
产业链分析:材料与结构设计决定产品竞争优势
同轴分流器产业链主要包括上游精密材料供应、中游制造环节以及下游应用领域。
上游主要包括高稳定性精密分流电阻材料、金属连接器、焊料、PCB材料以及电子元器件供应商。其中,精密电阻材料是影响产品性能的核心因素,占产品成本约40%。材料的温度系数、长期稳定性以及电流承载能力直接决定测量精度。
从成本结构来看,约25%的成本来自基础金属连接器和焊料,20%用于加工制造和精密组装,10%用于质量检测与校准,10%用于包装和物流。物流成本约占总成本的50%,供应链管理能力对于企业盈利水平具有重要影响。
中游制造企业主要负责精密加工、结构设计、焊接封装、性能测试以及产品校准。随着应用领域不断升级,企业需要具备材料开发、热设计、电磁兼容分析以及系统验证能力。
下游客户覆盖范围广泛,包括电力设备制造商、工业自动化企业、通信基站和数据中心设备制造商、新能源汽车企业、储能系统集成商以及智能家电企业。
细分市场:高频、高集成产品成为发展重点
按照频率性能划分,同轴分流器主要包括小于100KHZ、100KHZ—1MHZ以及大于1MHZ产品。其中,高频型产品由于能够满足快速变化电流信号检测需求,在电力电子、通信设备和高端测试系统中具有较大发展空间。
按照最大能量承载能力划分,产品包括小于20焦耳、20—40焦耳、40—80焦耳以及大于80焦耳类型。随着新能源汽车和工业设备功率提升,高能量承载产品需求逐渐增加。
按照结构形式划分,市场主要包括板载式同轴分流器、模块化独立式同轴分流器以及嵌入式集成同轴分流器。其中,嵌入式集成产品更适合设备小型化趋势,能够减少系统空间占用,提高整体集成效率。
从应用领域来看,同轴分流器主要应用于音频设备、监控设备、调制解调器、电视接收器以及其他电子系统。其中,未来增长机会更多集中于新能源汽车、电源管理和工业控制领域。
行业挑战:技术壁垒与认证周期影响竞争格局
尽管市场需求持续增长,同轴分流器行业仍面临一定发展挑战。
首先,高精度产品研发难度较高。企业需要解决材料温漂、电流冲击、热循环以及电磁干扰等问题,确保产品在长期运行过程中保持稳定测量性能。
其次,客户认证周期较长。新能源汽车、电力设备以及工业自动化领域通常需要较长时间进行产品验证,供应商需要具备持续研发能力和稳定质量体系。
此外,市场价格竞争仍然存在。部分低端应用对于成本敏感度较高,企业需要在性能提升和成本控制之间实现平衡。未来行业资源将进一步向具备材料技术、规模制造能力和系统服务能力的企业集中。
区域市场与竞争格局:全球厂商加速技术布局
从区域市场来看,北美、欧洲、中国和日本是同轴分流器的重要市场区域。北美拥有成熟的新能源汽车、数据中心和工业自动化产业基础,对高性能电流检测元件需求稳定。欧洲市场则受能源转型和工业数字化推动,对高可靠电力电子组件需求增加。
中国市场近年来发展较快,主要受新能源汽车产业链完善、储能市场增长以及智能制造升级推动。随着国内电子元器件产业链不断完善,本土企业在成本控制、快速响应和定制化服务方面形成竞争优势。
全球主要厂商包括T&M Research、Ohm-Labs、Transmille、Fluke、Power Tek、Billmann Engineering、深圳市知用电子、深圳宇捷弘业、长沙天恒测控技术以及深圳优测科技等。
国际企业通常依靠测试技术、品牌影响力和高端客户资源保持竞争优势;中国企业则通过制造效率、产品迭代速度以及本地化服务扩大市场份额。
未来趋势:高精度与系统级服务成为核心方向
综合来看,2026—2032年同轴分流器市场将在新能源汽车、高压储能、数据中心和工业自动化需求推动下持续增长。未来产品发展方向将围绕高精度、小型化、高可靠性和智能化展开。
随着电气设备向高功率密度方向发展,能够提供材料优化、结构设计、系统验证以及标定支持的一体化供应商,将更容易进入高端应用市场。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96