


 收藏
 举报
能源路由器驱动智慧能源升级:2025年全球市场销售额达4.06亿美元
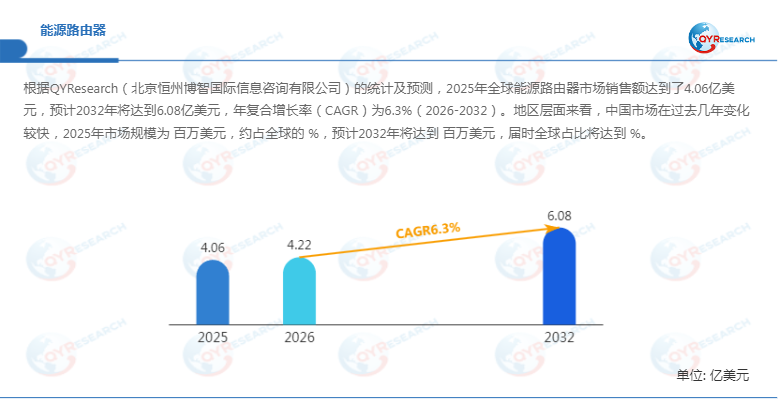
随着新能源消纳压力提升和新型电力系统建设加速推进,传统能源管理模式正面临供需协同效率不足、分布式能源调度复杂以及用能成本持续优化等挑战。作为连接新能源、电网、储能与负荷侧的重要智能化设备,能源路由器正在成为能源互联网和微电网建设中的关键基础设施。根据QYResearch的统计及预测,2025年全球能源路由器市场销售额达到4.06亿美元,预计2032年将增长至6.08亿美元,2026年至2032年期间年复合增长率(CAGR)为6.3%。未来,随着分布式光伏、储能系统、充电基础设施以及直流配电网络快速发展,能源路由器市场有望进入规模化应用阶段。
能源路由器成为能源互联网智能调度核心设备
能源路由器是一种面向能源互联网和微电网场景的集成式电力电子与智能控制设备,通过多端口双向变换器、数字控制系统以及智能调度算法,实现分布式光伏、储能、电动汽车充电设施、关键负载与公共电网之间的双向功率流控制。
与传统电力转换设备相比,能源路由器不仅承担电能转换功能,还具备功率路由、状态感知、能源管理和协同调度能力,可广泛应用于园区微电网、智慧楼宇、直流配电节点以及“源-网-荷-储”协同控制系统。
根据市场测算,2025年全球能源路由器销量预计达到约52,000台,平均售价约为7,800美元/台,产能利用率约为68%,行业平均毛利率约为31%。随着高比例新能源接入电网,用户对于能源自主调节、峰谷电价优化以及供电可靠性的需求不断提升,能源路由器正在由早期示范应用向商业化工程部署转变。
产业链完善推动能源路由器向高效率、高集成方向发展
从产业链结构来看,能源路由器上游主要包括功率半导体模块、驱动与隔离器件、磁性元件、电容器、电阻器、采样传感器、工业控制主板、通信模块、散热结构件以及能源管理软件和控制算法供应商。
其中,功率半导体是影响能源路由器性能的重要环节。随着碳化硅(SiC)功率器件渗透率提升,设备在转换效率、功率密度以及高频运行能力方面持续改善。当前产品成本结构中,功率器件和模块约占28%,磁性元件及滤波电容约占16%,控制板、通信模块和传感器约占15%,软件及算法研发摊销约占12%,散热与结构件约占10%,测试认证及并网适配约占7%,组装制造成本约占6%,物流、渠道和管理成本约占6%。
中游企业主要负责能源路由器系统设计、电力电子集成、控制算法开发、软件平台搭建以及并网测试。由于能源路由器需要同时满足电能转换、安全保护、通信控制和系统协同等多重要求,企业竞争能力不仅取决于硬件制造能力,也取决于软件控制能力和系统集成经验。
下游应用主要覆盖微电网系统集成商、储能系统集成商、光伏及充电基础设施企业、工业园区运营商、商业建筑业主、电网配电自动化承包商以及新能源投资运营企业。
新能源转型与智能调度需求释放市场增长空间
首先,新型电力系统建设成为能源路由器发展的核心驱动力。随着新能源装机规模持续扩大,分布式能源具有波动性和间歇性特点,传统单向供电模式难以满足未来能源管理需求。能源路由器通过实时监测和动态调节,实现新能源、储能和负荷之间的协调运行,提高能源利用效率。
其次,光储充一体化和直流配电场景快速扩展,为能源路由器创造新的应用空间。工业园区、数据中心、商业建筑等高耗能场景正在加快部署储能系统和智能配电设施,对削峰填谷、备用供电以及能源成本优化提出更高要求。
此外,用户需求正在由单纯降低能源成本转向提升能源管理智能化水平。未来能源路由器将进一步融合人工智能算法、云端能源管理平台和数字化运维体系,实现设备状态预测、能源优化调度以及故障预警。
技术升级推动能源路由器竞争格局重塑
当前能源路由器市场竞争重点正在从传统电力转换能力转向系统级解决方案能力。企业需要同时具备高效率功率器件平台、可靠并网控制算法以及软件运维平台能力,才能在工业园区、建筑能源管理和配电侧项目中形成竞争优势。
从技术趋势来看,未来产品将重点向多端口化、高功率密度、小型化以及智能化方向发展。其中,多端口能源路由器能够同时连接光伏、储能、电网和负载,提高能源系统协同效率;交直流混合架构则有助于适应未来直流配电网络发展。
行业仍面临一定挑战。一方面,高性能功率器件成本较高,导致设备初始投资压力较大;另一方面,不同地区电网标准、并网规范和应用需求存在差异,提高了产品认证和项目实施难度。此外,能源路由器涉及电力电子、通信控制和能源管理多个领域,技术融合能力成为企业持续发展的关键。
全球区域市场呈现差异化发展趋势
从区域市场来看,北美、欧洲和中国是能源路由器的重要发展区域。北美市场受智能电网建设、数据中心能源管理以及新能源投资推动,对高可靠能源调控设备保持稳定需求。
欧洲市场受绿色能源转型和碳减排政策影响,持续推动分布式能源和微电网建设,对能源路由器的需求逐渐增加。
中国市场近年来发展速度较快,受新能源产业扩张、储能市场增长以及新型电力系统建设推动,能源路由器在工业园区、商业建筑和新能源项目中的应用持续扩大。未来,中国市场有望成为全球能源路由器产业的重要增长区域。
市场细分与竞争企业持续推进技术布局
根据产品类型划分,能源路由器主要包括单端口能源路由器和多端口能源路由器。其中,多端口产品由于具备更强的能源协调能力,更适用于复杂微电网场景。
按照电气架构划分,产品包括交流侧能源路由器、直流侧能源路由器以及交直流混合能源路由器;按照功率等级划分,可分为小于50kW、50至200kW、200至1000kW以及大于1000kW产品。
按照应用领域划分,主要覆盖工业、商业及其他能源管理场景。
全球主要企业包括Hitachi、EnerSys、Xtra Power Tools、SolarEdge Technologies、Magnum、林洋能源、鼎信通讯、天津安捷物联科技、远宽能源、深圳亿兰科电气、京电环能、上海纳宇电气、东方博沃(北京)科技、TECHart Systems s.r.o.以及TeknoCEA等。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96