WDC股价预测:AI存储需求推高HDD价格,西部数据能否重返500美元?



 收藏
 举报
TradingKey - 美东时间9月22日,西部数据(WDC)上涨3.67%,收于464.60美元,盘中最高触及474.39美元。股价连续第五个交易日上涨,较9月15日收盘价411.96美元累计反弹约12.8%;与6月18日创下的799.87美元盘中高点相比,仍回落约41.9%。
西部数据于2025年2月24日完成闪存业务分拆,相关业务现由闪迪(SNDK)独立运营。分拆后的西部数据专注于机械硬盘,面向云服务商和大型数据中心的高容量Nearline HDD已成为主要增长来源。AI数据中心持续增加数据存储需求,推动云客户扩大硬盘采购规模。
AI数据中心拉动HDD需求,西部数据盈利能力继续改善
西部数据2026财年第四季度营收37.47亿美元,同比增长44%;Non-GAAP毛利率由上年同期的41.3%升至54.4%,调整后每股收益增长109%至3.56美元。经营现金流和自由现金流分别为13.89亿和12.81亿美元。
利润增长主要来自HDD出货容量增加、高容量产品占比提升、价格上涨及制造效率改善。当季每TB平均售价同比实现高双位数增长,每TB成本下降约8%。
公司预计,2027财年第一季度营收为40亿至42亿美元,Non-GAAP毛利率为55%至56%,调整后每股收益为3.85至4.15美元。三项指引中值均高于第四季度实际水平,反映云端存储需求、产品结构和定价继续支撑业绩。
云业务的大部分销量已由长期协议覆盖,其中一份客户协议延伸至2029年,公司还在商讨覆盖2029年至2031年的新协议。这些安排提高了销量可见度,实际定价仍取决于协议更新时间和新产品导入。
产品方面,最高40TB的ePMR硬盘已开始出货,正与两家客户推进量产,预计到2027财年第三季度占Nearline出货容量约50%。
西部数据计划于2027年上半年开始出货44TB HAMR硬盘。产品仍需按计划完成客户认证和量产爬坡,其推进速度将影响公司与希捷在超大容量硬盘市场的竞争。
WDC股价上涨还能持续吗?
WDC的中期增长动力来自云计算和AI数据中心扩张、Nearline HDD供应偏紧,以及每TB售价上涨。机械硬盘不参与AI计算,但仍是训练数据、数据湖、日志和备份的主要低成本存储介质。
管理层表示,最近一个季度每TB价格同比上涨18%至19%,2027年大部分产量已由长期协议覆盖,部分订单延伸至2028年和2029年。
风险在于市场预期较高。WDC于8月公布的财报和指引均超过预期,股价仍明显下跌,显示稳健增长未必足以支持估值继续上升。
后续应关注每TB价格、40TB ePMR出货和HAMR认证。40TB ePMR正在扩大供应,首代HAMR产品则在四家大型云客户处认证,计划于2027年上半年出货。
若价格和出货量继续增长,WDC盈利仍有提升空间;若需求放缓或HAMR量产延期,股价可能承压。
WDC股价技术分析:488美元成为反弹关键压力位
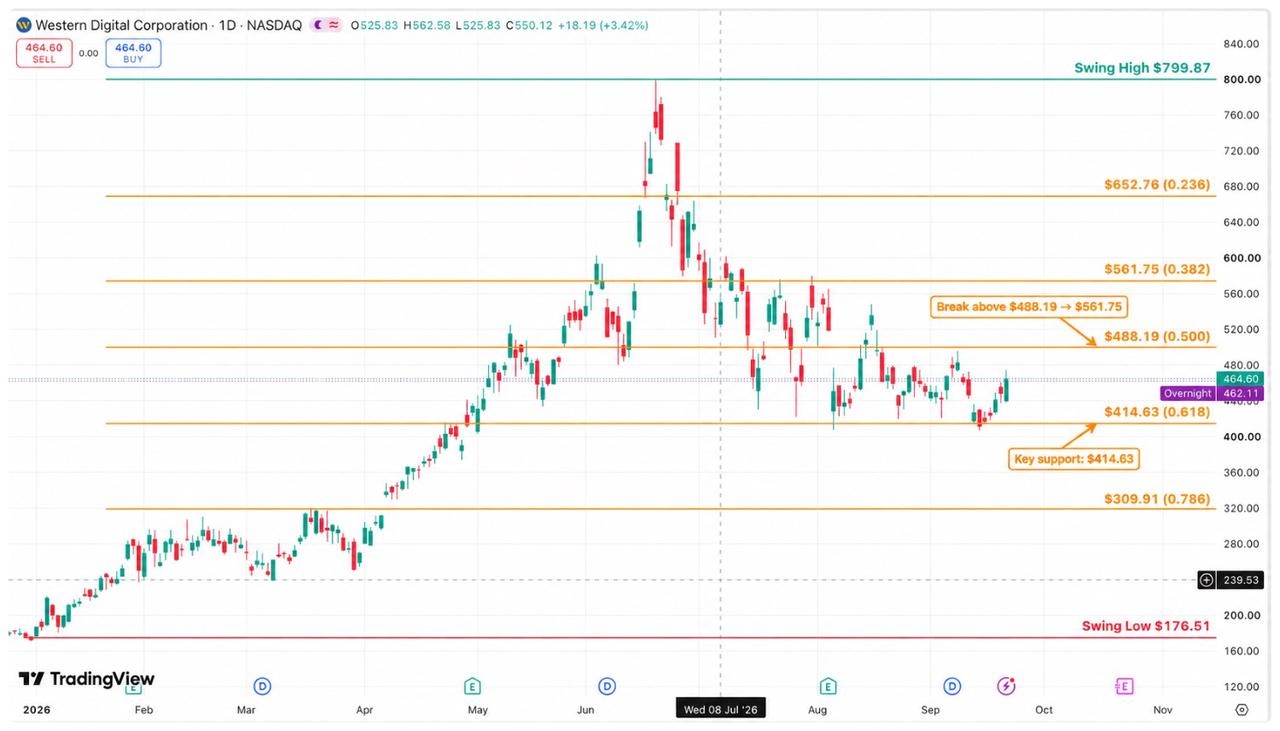
【来源:TradingView】
从日线图看,WDC在6月触及799.87美元后持续回调,近期在414.63美元附近获得支撑,并反弹至464.60美元。当前股价位于斐波那契0.5回撤位488.19美元下方,整体仍处于414—488美元区间震荡。
上行方面,488.19美元是短期关键压力位。若股价放量突破并站稳该位置,下一目标可看向520美元,随后关注561.75美元的斐波那契0.382回撤位。561—562美元同时接近前期成交密集区,预计抛压将进一步上升。
下行方面,440美元附近是短期支撑,414.63美元则是中期重要防守位。若股价回落但守住414.63美元,区间震荡结构仍可维持;若收盘有效跌破,调整空间可能扩大至380美元,进一步下方支撑位于309.91美元附近。
综合来看,WDC当前属于大幅下跌后的区间反弹,尚未确认中期趋势反转。站稳488.19美元,股价有望进一步向520—562美元修复;跌破414.63美元,则意味着横盘区间向下破位。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96