“荷兰弟”同款售罄,但热搜救不了森马主品牌


 收藏
 举报
就在好莱坞明星、蜘蛛侠扮演者汤姆·赫兰德(中国粉丝常称“荷兰弟”)用一条短裤把森马服饰(002563.SZ)送上热搜之后没多久,这家公司交出了一份“老树回春”式的财报。
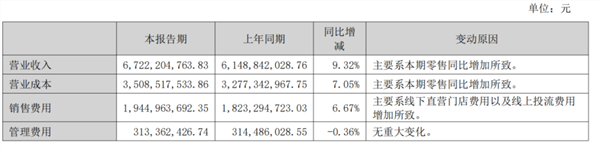
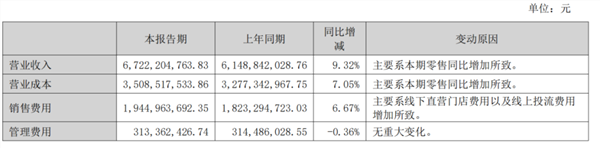
上半年,森马营收67.22亿元,同比增长9.32%;归母净利润4.79亿元,同比大增47.45%;经营活动现金流也从去年同期的流出2.77亿元,转为流入2.69亿元。
业绩表现亮眼,但拆开细看就会发现,利润是真金白银,只是47.45%的增长是建立在上一年-21.54%的低基数上;并且,这当中相当一部分是从费用里“省”出来的,而非在市场上“抢”过来的。
01 钱不是卖衣服赚的
把森马放回行业大盘,它的处境会更清楚。
今年上半年,全国服装鞋帽类零售额增长6.7%,跑赢社零大盘,但这笔钱流向并不均匀。运动户外一头火热,安踏上半年收入435亿、增长12.9%,迪桑特、可隆等户外品牌大增44%,运动户外服装均价同比还涨了19.5%。
大众休闲一头承压,多个老牌休闲服饰公司收入下滑、利润萎缩。行业人士把这叫作鞋服消费的“K型分化”,年轻人的预算,从“便宜实穿”迁移到了“跑步、徒步、露营”。
站在K型线向下那一划上的森马,利润却能暴增47%,主要靠三件事。
首先就是省钱。森马明显“会过日子了”,上半年公司销售费用同比增长6.67%、管理费用更是同比下降0.36%,两大指标增速均低于营收增速。服装业务毛利率47.78%,同比提升约1个百分点。两头一挤,利润表立刻好看了不少。
图源:公司财报
而费用里省出来的大头,来自关店。截至6月底,森马线下门店7617家,半年净减少314家。砍掉低效门店,租金、人力、库存损耗也就一起下降,成本自然下来了。
森马省钱的同时,也不忘吃息。公司账上现金类资产高达77.5亿元,上半年定期存款利息收入从去年的0.54亿元增加到1.72亿元。换句话说,4.79亿净利润里,超过三分之一的钱是“存出来”的,跟衣服卖得好不好没有太大关系。
这些实打实的管理改善值得肯定,但也需要看到的是,靠节流和利息撑起来的增长有天花板,当店越关越少、利息越存越薄,等到省无可省的时候,终究还是要回到“卖货”这个基本问题上。
02 童装扛起九成增量
2023年,森马“二代”邱坚强成为公司董事长,森马随之启动品牌转型。早年扬言要做“中国版ZARA”的目标被放弃,转而开始向优衣库学习,将目标客群从此前的“95后新青年”改为“中国大众家庭”。
方向定了,但“瘸腿”依然是森马最核心的结构性问题。
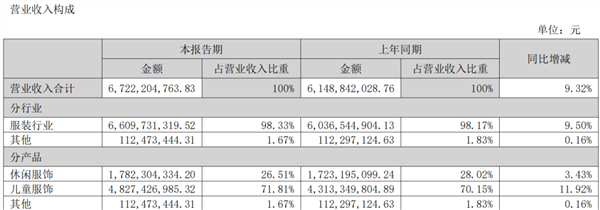
上半年,以巴拉巴拉为代表的儿童服饰收入48.27亿元,同比增长11.92%,占全公司营收的71.81%。森马品牌的成人休闲服饰收入只有17.82亿元,同比只增长了3.43%。
图源:公司财报
更直观的是增量,全公司收入同比多了5.7亿元,其中接近九成的增长是童装扛起的。拉长时间看更残酷,童装收入从2011年的约20亿元一路涨到2025年的108亿元,十五年间涨了五倍多;而成人休闲装在2011年一年就做到了55.86亿元,但到了今年上半年只剩17.82亿元。
即便把下半年旺季一并算上,成人装的年收入体量也已比十五年前缩水约四分之一。森马早就在事实上变成了一家“童装公司,附带一个成人品牌”。
鞋服时尚行业品牌战略咨询专家程伟雄表示,尽管安踏儿童、李宁YOUNG、FILA KIDS这些运动巨头正在大举闯入童装赛道,但巴拉巴拉依然表现强势,短期内难以被竞品超越。可问题在于,童装不可能永远负荷运转,新生儿数量下行是长期变量,童装市场的盘子迟早承压。
更何况,这批穿巴拉巴拉的孩子,长大后未必会流入森马,更大概率是转身走进优衣库或者运动品牌的门店。
本该撑起“森马”两个字的品牌,不是没有努力过。2024年9月,森马在上海豫园商圈开出1600平方米的“未来城市旗舰店”,高调宣布重返一线城市核心商圈;今年6月,森马又在上海新嘉中心开出首家SEMIR STUDIO概念店,店内首发明星联名和限定系列。
产品上,森马与前Versace范思哲女装设计总监的英国设计师Marcus Clayton推出大师联名系列,试图通过新面料、新剪裁、新工艺,落地其“再造新常服”的产品战略。
可为数不多的高光时刻,还是7月因“荷兰弟”在豫园门店随手买了条森马短裤,“蜘蛛侠同款”24小时售罄,让其久违地上了一次热点榜,但泼天流量过后能否转化为“下次还买森马”的长期意愿,目前看不到答案。
03 财报背后藏着三颗暗雷
利润表之外,还有几个细节,更能说明增长成色。
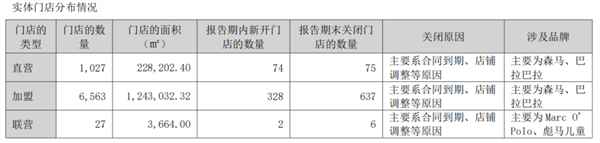
一个细节是关掉的点主要是加盟店。上半年,森马净关掉的314家门店中,309家是加盟店。这背后是渠道转型,按照“中国版优衣库”的野心,森马必然要走优衣库式的直营路线。“森马的重心在品牌推广和产品研发,渠道主要交由加盟商;而优衣库是从品牌、产品、渠道都直接和消费者对接。”程伟雄说道。
实际上,森马近几年一直在加大直营、收缩加盟。2025年,公司直营门店净增48家至1028家,直营收入同比大幅增长30.25%;与之相对的是,加盟门店同期大幅净减388家至6872家,加盟收入同比下降5.03%。公司将其归因于加盟渠道处于调整期,正在探索单店加盟模式、优化商渠匹配。
图源:公司财报
但加盟体系目前仍是线下渠道的绝对主体。今年上半年,森马直营收入为11.69亿元,而加盟收入为23.49亿元,是直营的两倍。在程伟雄看来,DTC改革是一项重资产投入,在休闲服饰走向谷底的当下,森马要成为中国版优衣库难度不小。
第二个细节是,当森马品牌力不够导致商品堆在仓库里。半年报期末,森马存货账面价值从年初的31.78亿元降到28.32亿元,总量在下降,但资产减值损失反而扩大了38.5%,达到2.58亿元。原因就在于,存货里的老品增加了,跌价准备计提从5.12亿元提高到5.38亿元。新品可以通过折扣店或直播消化,可没卖动的外套卫衣,只能悄悄在仓库贬值。
上半年森马线上收入30.44亿元,同比增长13.1%,抖音交易金额19.56亿元已经逼近天猫的20.97亿元。但直播卖货或者线上折价销售也不意味着一劳永逸。财报披露,抖音的退货率高达53.7%,相当于消费者每下两单,就有一单被退回。而投流的费用、来回运费、折损处理都是真金白银的成本,表面上的高增长,实际利润到底要多少还要打个大问号。
这份半年报证明了,森马很会“瘦身”:关店、控费、清库存,把利润表修得很体面。
可瘦身不等于长肌肉。下半年乃至更长时间内,森马需要回答三个问题:成人休闲装能不能做出一款年轻人愿意为设计买单、而不是为五折买单的爆品?加盟商的钱包能不能回正、稳住渠道基本盘?当童装红利见顶之后,下一台发动机在哪里?
利润可以靠省,品牌只能靠赚。对森马来说,真正的翻身仗,还在财报之外。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96