Pimco开始回补长期美债:5%收益率改变了风险回报


 收藏
 举报
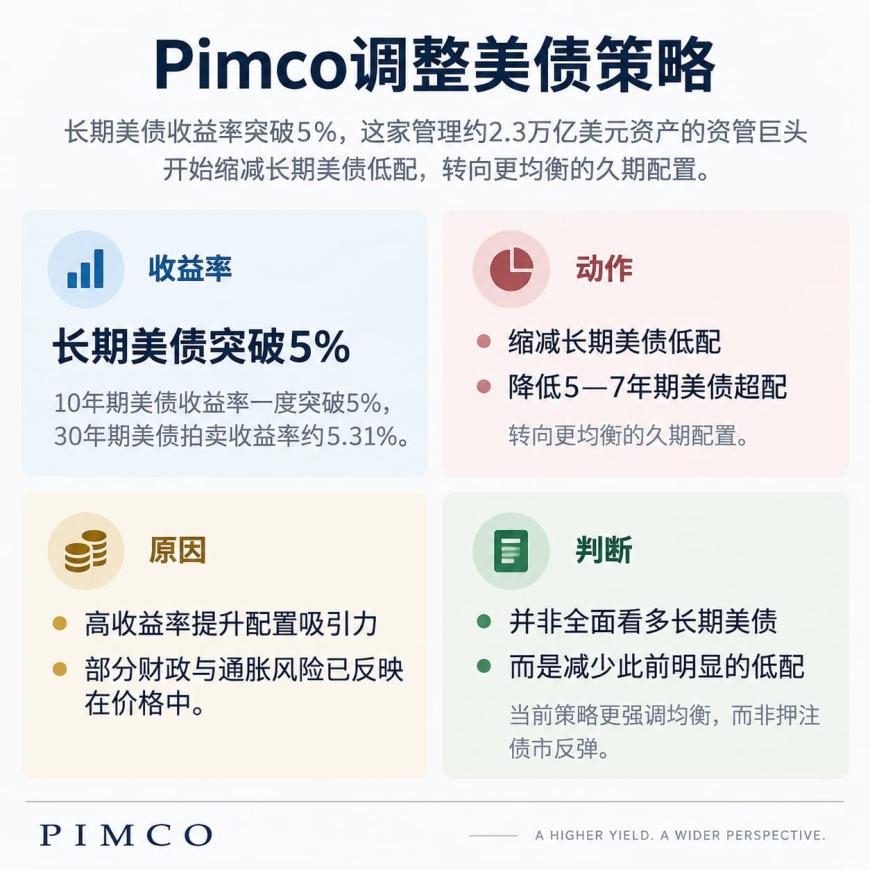
长期美债收益率突破5%后,管理约2.3万亿美元资产的太平洋投资管理公司(Pimco)开始缩减对长期美国国债的低配。
Pimco首席投资官丹尼尔·伊瓦辛(Daniel Ivascyn)表示,公司同时降低此前对5年至7年期美债的超配,转向更均衡的久期配置。
这一调整意味着,持续多年的美债长端抛售已把收益率推到Pimco认为风险补偿明显改善的水平。伊瓦辛表示,对于中期投资者,目前美债“已经有不错的价值”;对投资期限更长的资金而言,5%以上的收益率尤其具有吸引力。
Pimco近年来一直对长期美国国债保持谨慎,主要担忧美国财政赤字、政府融资需求和通胀风险。今年6月,公司仍明确偏好中期美债。如今态度开始变化,伊瓦辛称,许多财政风险已经反映在价格中,
“并不是说我们对财政状况感到非常放心,但在这样的收益率和经通胀调整后的实际收益率水平上,投资价值已经提高”。
从押注中端转向均衡久期
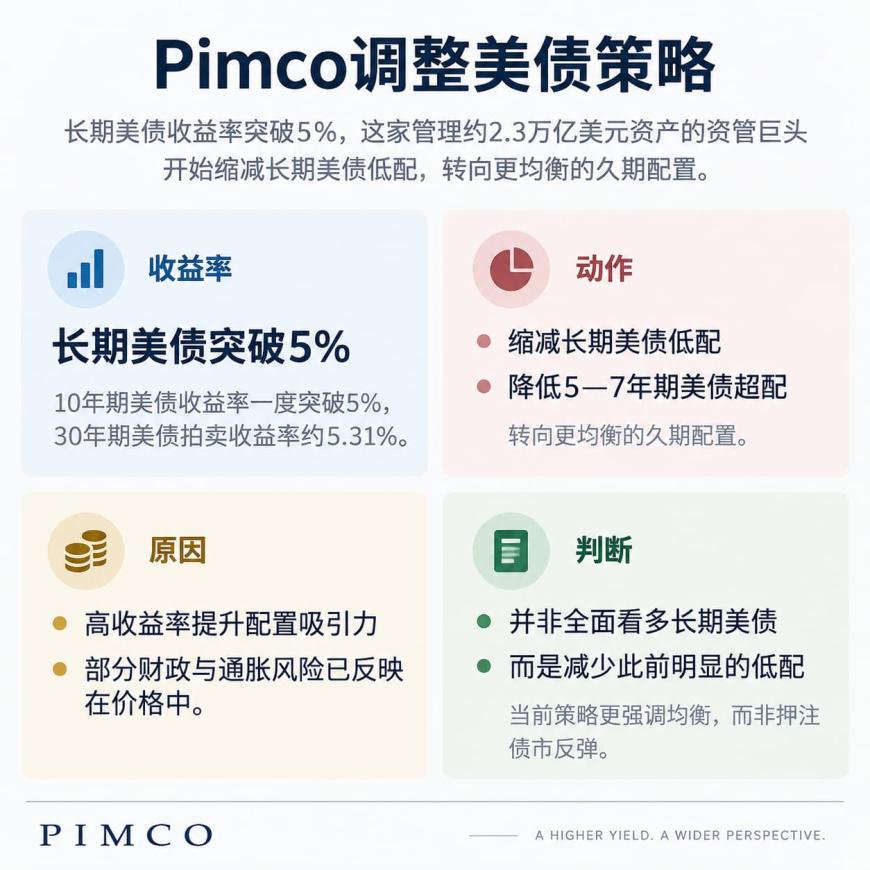
Pimco并未全面转向看多长债。公司一边缩减长期美债低配,一边降低5年至7年期美债超配,核心变化是减少此前明显的期限偏好。
近期美债长端收益率快速上行。10年期美债收益率上周一度突破5%,为近三年来首次,并升至2007年以来高位;此前30年期美债拍卖收益率约为5.31%,但需求依然强劲,显示高收益率已经开始吸引长期资金。
今年前8个月,美国债券共同基金和ETF净流入约6250亿美元,为晨星自2010年有数据以来同期最高。Pimco和先锋集团预计,随着投资者从股票向固定收益资产重新平衡,债券资金流入仍可能加快。
高票息也提高了投资者承受进一步利率上升的能力。彭博美国综合债券指数的最差收益率已从2月的4.15%升至5.3%。Pimco高级投资组合经理迈克尔·库齐尔(Michael Cudzil)此前表示,在当前收益率水平买入,投资者拥有较大的收益率继续上升缓冲空间。
中东局势仍可能推高收益率
伊瓦辛认为,美债短期压力尚未消失。中东战争持续推高油价,并加剧市场对通胀的担忧;围绕霍尔木兹海峡重新开放的进展,也可能继续影响能源价格和美债收益率直至年底。
他预计,美联储仍可能继续加息以控制通胀,因此当前5%以上的长期收益率并不意味着债市已经见底。Pimco目前的策略更接近减少极端仓位,而非押注长债出现持续反弹。
美国政府融资规模扩大和人工智能基础设施投资带来的企业发债潮,也在增加债券供给,但伊瓦辛认为,这对固定收益投资者同时意味着更高的风险补偿。“当政府或企业需要借更多钱时,我们可以向他们收取更高的利率。”
美国财长贝森特近期试图通过扩大存量长期国债回购等措施缓解长端收益率压力,但Pimco并未把政策干预纳入核心投资逻辑。伊瓦辛表示,这些措施目前对市场的影响仍较为有限,
“可能会出现某种政策回应,成为债券走强的催化剂,但我们并没有押注这一点”。
Pimco旗下规模约2320亿美元的Income Fund今年以来下跌0.3%,但表现仍超过约77%的同类基金;过去一年、三年和五年的表现均超过90%以上的同行。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96