全球金融科技学院院长李国权教授:稳定币、RWA与AI后 金融体系将走向何方?


 收藏
 举报

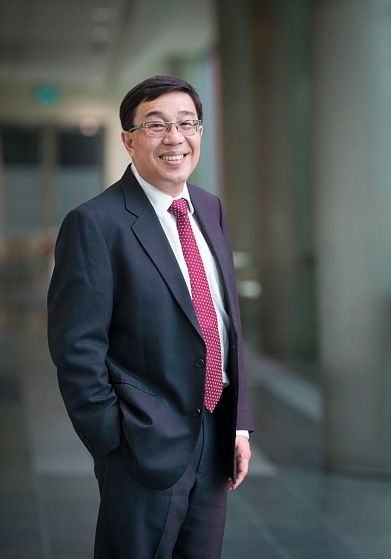
2026年9月23日,2026上海区块链国际周暨第十二届区块链全球峰会拉开帷幕,金色财经有幸邀请全球金融科技学院院长李国权教授进行专访。
以下是专访内容实录。
过去十余年的行业变化,不是彼此割裂的热点轮替,而是金融从数字化、可编程化逐步走向智能化和制度化的连续演进。稳定币、代币化资产与人工智能会加快金融基础设施重构,但长期价值仍取决于真实需求、法律权利、市场流动性、风险治理和专业人才。
能够留下来的,不一定是价格涨得最快的项目,而是能够解决真实问题、形成可持续收入,并符合监管及社会信任要求的基础设施。
未来全球监管会出现“原则趋同、路径分化”。但各地不会采用完全相同的制度。美国更依赖证券法、商品法及市场机构之间的权限划分;香港采取持牌平台和产品逐步开放的路径;新加坡更强调活动监管、支付安全、反洗钱以及机构级资产代币化。
稳定币不会简单地消灭银行。它更可能迫使银行改变角色:由支付信息的传递者,转变为受监管货币、流动性、托管、身份、合规和资产负债表的提供者。未来的竞争重点不是“银行对稳定币”,而是谁能够把存款、稳定币、代币化存款和央行货币连接成安全、合规且可互操作的支付网络。
传统市场正在吸收数字金融的三个特点:更长甚至连续的交易时间;资产、交易规则和结算工具的可编程化;交易与结算逐步从分离走向接近原子化。数字金融也会吸收传统金融的制度能力,包括受监管的托管、清算和资产隔离,市场监控、信息披露及投资者保护,以及出现错误、欺诈或系统事故时的治理、追索和纠错机制。
政策利好本身不能证明一轮长期牛市已经形成。我会观察四个指标:资金来自短期杠杆和情绪交易,还是来自长期配置;上涨是否伴随真实使用量、交易收入、结算需求和开发活动增长;代币价格是否与项目能够创造或分享的经济价值相匹配;市场上涨是否依赖少数高杠杆平台、循环融资或关联方交易。
金色财经:您研究区块链已经超过十年。这十年中,行业经历了多个赛道的兴衰,从DeFi、NFT、Meme到稳定币、RWA、AI等。您认为这是同一轮技术周期,还是同一场金融数字化革命的不同阶段?
李国权教授:我认为,两种说法都有道理,但从更长的时间尺度看,它们更像是同一场金融数字化革命的不同实验阶段。
早在2015年,我就用“6Ds”来观察这场变革:Digitalisation(数字化)、Disintermediation(去中介化)、Democratisation(民主化与普惠化)、Decentralisation(去中心化)、Diminishing Oneself(自我缩小),以及最终的Data Security and Privacy(数据安全与隐私)。这六个方向不是六个彼此割裂的口号,而是一条逐步深入的演进路径:当金融、身份和社会活动全面数字化以后,权力如何分散、个人如何保有自主权、数据如何得到保护,就成为制度的核心问题。
第一阶段解决的是“数字资产如何存在”。比特币证明了在没有中央账本的情况下,数字稀缺性和点对点价值转移是可能的。第二阶段解决的是“数字资产如何编程”。以太坊、智能合约和DeFi把交易、借贷、做市、衍生品和治理写入程序,使金融从电子化进一步走向可编程化。
NFT和Meme进行了另外两类实验。NFT测试数字产权、身份、社群和文化资产;Meme测试注意力、社群动员和网络效应。它们有很强的投机性,但也说明在数字经济中,注意力可以迅速转化为流动性和资产价格。同时,技术创新并不会自动产生经济价值。
现在进入的第三阶段,是数字金融与现实经济的连接。稳定币解决链上支付和计价工具问题;RWA把债券、基金、存款、应收账款及其他现实权利带到可编程网络;AI则开始参与分析、交易、合规甚至自主支付。
随着AI与Web3融合,我们正在进入这场演进中最有价值、也最关键的阶段。AI的能力来自数据,但AI越强,数据滥用、权力集中、身份操纵和算法不透明的风险也越大。因此,最终竞争不只是模型能力,而是数据安全、可信度和制度信任。硬件与软件的去中心化、隐私保护、可验证计算和可审计治理,将成为建立信任的基础。某种意义上,这也让行业重新回到Cypherpunks最初的动机:用密码学保护个人权利、隐私和自由,而不是单纯创造更多可交易的代币。
因此,我不认为这些赛道彼此孤立。它们共同推动三项转变:从资产数字化走向权利与规则数字化;从人工执行走向智能合约和AI代理执行;从单一机构的封闭账本走向跨机构、跨平台和跨境的协同账本。
不过,每一次技术浪潮都会伴随泡沫。我们必须区分技术可行、商业可持续和制度可接受三个层次。能够留下来的,不一定是价格涨得最快的项目,而是能够解决真实问题、形成可持续收入,并符合监管及社会信任要求的基础设施。
全球金融科技学院(GFI)一直强调,金融科技不能只培养懂技术的人,也不能只培养懂监管的人,而要培养能够同时理解金融、科技、治理和伦理的跨领域人才。CFtP认证体系的意义也在这里:帮助从业者建立共同的专业语言和责任标准,而不只是学习怎样发行一个Token或追逐下一个热门赛道。
金色财经:2026年9月中旬,美国SEC批准了临时、有条件的“创新豁免”。美国、香港等地都在推进加密资产监管。您认为未来全球监管会逐渐趋同,还是仍会保留各自特点?
李国权教授:首先需要说明,美国SEC这次批准的“创新豁免”不是对整个加密市场的全面放松。它主要允许符合条件的代币化证券交易场所,在受许可的环境中利用自动做市商和流动性池,交易代币化的美国上市股票。
它是一个为期五年的临时、有条件安排。交易场所和流动性提供者在满足有关条件后,才能获得部分“交易所”和“交易商”定义下的豁免。代币化股票还必须保留与传统股票相同的经济利益、股息、投票权和清算权。因此,这不是取消监管,而是采用一个可观察、可撤回、可调整的监管实验。
这项安排中最值得注意的,并不只是“代币化股票”几个字,而是监管文件明确提到自动做市商,也就是AMM,以及流动性池。这是一个重要的制度信号。资产上链并不会自动产生市场;如果没有持续流动性、可靠做市和有序退出机制,价格就无法充分反映金融资产的价值,代币化也只会停留在技术层面。AMM把数字金融的市场形成机制带入受监管证券市场,但同时必须处理价格操纵、流动性枯竭、利益冲突、预言机和智能合约风险。
未来全球监管会出现“原则趋同、路径分化”。趋同的部分包括:相同功能、相同风险,原则上接受相近监管;普遍重视资产储备、客户资产隔离、赎回权、市场操纵、利益冲突、网络安全和AML/CFT;监管重点从“Token叫什么”转向谁控制它、谁承担责任、资产在哪里、投资者拥有什么权利,以及出现问题后如何追索。
但各地不会采用完全相同的制度。美国更依赖证券法、商品法及市场机构之间的权限划分;香港采取持牌平台和产品逐步开放的路径;新加坡更强调活动监管、支付安全、反洗钱以及机构级资产代币化。
所以,未来不会是一套全球统一法规,而是形成可以相互识别的最低标准。真正需要推动的是监管互操作,包括共同的数据标准、旅行规则、储备证明、身份凭证、审计接口和跨境执法合作。
GFI可以发挥的作用,是把不同司法辖区的监管者、金融机构、技术企业和学术界带到同一个平台上讨论共同标准。CFtP则帮助从业者理解不同市场的监管逻辑,避免把一个国家允许的商业模式未经判断便直接复制到另一个市场。
金色财经:稳定币已经成为全球金融科技最热门的领域之一。您认为稳定币最大的价值在哪里?如果稳定币大规模进入跨境支付,传统银行的国际支付业务会发生怎样的变化?
李国权教授:稳定币最大的价值,并不是价格稳定本身,而是它把货币变成一种可以在互联网和智能合约中调用的结算工具。
传统跨境支付通常涉及多家代理银行、不同营业时间、预先存放的流动性,以及多层对账。稳定币可以让资金在接近实时的环境中转移,并与数字资产、电子提单、供应链数据和智能合约直接结合。
它可能带来四项改变:支付从传递信息后再结算,变成信息与价值同步转移;结算时间由数日缩短至分钟甚至秒级;企业可把货物确认、发票验证或合规检查等付款条件写入智能合约;它还为机器支付和AI代理支付提供基础。
它最重要的社会和经济贡献,是降低中小微企业跨境汇款、贸易收款和资金周转的成本。今天,大企业可以利用全球银行网络和专业财资管理降低费用,但中小微企业以及小额汇款用户往往承担更高的固定成本、更长的到账时间和更不透明的汇率差。合规稳定币如果能与本地支付网络、数字身份和外汇流动性连接,就有机会改善这种不平等。
稳定币成为可编程货币以后,贡献也不再局限于支付。付款条件、抵押品、还款顺序、利息分配和风险限制可以嵌入交易流程,从而改善借贷、贸易融资和资本市场的运作。它可以帮助形成更小额、更及时、更透明的融资工具,让传统上难以进入资本市场的企业获得新的借贷渠道。这与世界银行和国际货币基金组织长期推动的降低跨境汇款成本、金融普惠、金融稳定和有序监管目标是一致的。关键是把监管规则嵌入系统,使合规可验证、结果可审计、权限可撤回,在降低成本的同时维持金融秩序。
但稳定币不会简单地消灭银行。它更可能迫使银行改变角色:由支付信息的传递者,转变为受监管货币、流动性、托管、身份、合规和资产负债表的提供者。
银行仍然拥有稳定币发行人和纯技术平台难以完全替代的能力,包括客户审查、信用创造、外汇流动性、欺诈处理、制裁筛查和法律追索。未来的竞争重点不是“银行对稳定币”,而是谁能够把存款、稳定币、代币化存款和央行货币连接成安全、合规且可互操作的支付网络。
最大的风险包括储备资产质量、赎回挤兑、币种替代、美元化、发行人集中度、网络攻击以及匿名跨境资金流动。因此,稳定币的发展必须与储备监管、赎回权、流动性管理和AML/CFT要求同步推进。
金色财经:近年来,包括纳斯达克、CME等传统金融基础设施都在探索延长交易时间、数字资产交易及区块链技术。您认为未来传统金融市场与数字金融体系将如何融合?
李国权教授:未来不会是传统金融被区块链完全取代,也不会是区块链最终被传统金融完全吸收。我更倾向于把它理解为“双向融合”。
CME已经于2026年5月底启动加密货币期货及期权的24×7交易,但仍保留必要的系统维护窗口,并继续在受监管的清算和报告体系内运作。美国SEC的创新豁免,则进一步允许特定代币化美国股票在受许可的链上场所,通过自动做市商和流动性池进行交易。
传统市场正在吸收数字金融的三个特点:更长甚至连续的交易时间;资产、交易规则和结算工具的可编程化;交易与结算逐步从分离走向接近原子化。数字金融也会吸收传统金融的制度能力,包括受监管的托管、清算和资产隔离,市场监控、信息披露及投资者保护,以及出现错误、欺诈或系统事故时的治理、追索和纠错机制。
最终形成的可能不是一条完全公开、匿名的区块链,而是多层次架构:底层可以使用公共链、许可链或共享账本;上层由受监管机构提供身份、托管、交易、流动性及合规服务。隐私技术和零知识证明可以减少不必要的数据暴露,但不能成为逃避监管的工具。
真正困难的不是把证券铸造成Token,而是处理公司行动、投票权、股息、税务、破产隔离、最终结算、跨链风险和法律所有权。如果链上的Token与链下权利不能一致,所谓代币化只是一层数字包装。
在AI与Web3融合的世界里,预测市场也会变得更加重要。在法律允许、持牌并受监管的条件下,预测市场不应只被理解为投注工具;它可以成为风险对冲、事件保险、信息聚合和信誉形成的工具。市场价格把分散判断汇集成可观察信号,有助于企业、投资者和监管者评估政策、信用、供应链及技术风险。与AI结合以后,它还可以用于检验模型判断、约束过度自信的算法,并为人的判断保留一个外部校验机制。当然,必须同步防范操纵、内幕信息、利益冲突和非法博彩风险。
未来金融机构需要的,不只是会操作传统交易系统或编写智能合约的人,而是能够理解市场微观结构、区块链、AI、监管和伦理的复合型人才。GFI和CFtP可以在传统金融与数字金融之间建立共同的专业基础。
金色财经:您认为这一轮由美国监管政策推动的加密资产上涨,是短期行情,还是新一轮牛市开启的征兆?您看好哪些赛道?
李国权教授:监管政策可以改善市场预期、降低制度不确定性,并吸引更多机构资金进入。但是,政策利好本身不能证明一轮长期牛市已经形成。
我会观察四个指标:资金来自短期杠杆和情绪交易,还是来自长期配置;上涨是否伴随真实使用量、交易收入、结算需求和开发活动增长;代币价格是否与项目能够创造或分享的经济价值相匹配;市场上涨是否依赖少数高杠杆平台、循环融资或关联方交易。
因此,我不会简单预测牛市已经开始,也不会因为监管改善就认为所有加密资产都会受益。监管清晰度通常会推动行业分化,而不是让所有项目普遍升值。合规能力强、用途清晰和现金流较真实的项目会受益;缺乏透明度、依赖炒作和无法满足AML/CFT要求的项目,反而可能被边缘化。
如果从长期产业发展而不是短期币价出发,我认为有四项基础能力不能缺席:稳定币提供可编程支付和结算;在法律允许和受监管的条件下,预测市场提供信息聚合、风险对冲、保险和信誉信号;做市商与AMM提供流动性和价格发现;隐私保护则维持个人权利、商业机密和制度信任。围绕它们发展的托管、身份、审计、预言机、网络安全、跨链互操作、合规科技和零知识证明等周边产业,也会形成长期价值。
在一个AI广泛参与决策、交易和价值转移的世界里,这四项能力尤其重要。稳定币使价值能够流动;预测市场帮助验证集体判断;做市机制让价格能够反映信息;隐私和去中心化则防止数据与权力过度集中。它们共同构成制衡AI的经济和制度基础,使我们能够检查、约束和纠正AI,防止它走向反人性、操纵社会或损害实体经济的方向。未来最有价值的数字基础设施,不只是让AI更强,而是确保AI仍然服务于人。
我对单纯依赖叙事、名人效应或社群炒作的资产会非常谨慎。技术有用不等于代币一定有价值;网络使用量上升,也不一定意味着价值会归属于代币持有人。真正值得关注的,不是哪一种币短期涨得最快,而是哪一种基础设施可以降低金融交易成本、扩大可信参与,并在市场压力下仍然保持安全和合规。教育机构的责任也不是教人追逐行情,而是帮助专业人士识别技术价值、市场风险和制度边界。
说明:关于市场走势与赛道判断的内容属于政策和产业分析,不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96