南方铜业(SCCO)股票9月23日开盘下跌3.26%:背后推手曝光



 收藏
 举报
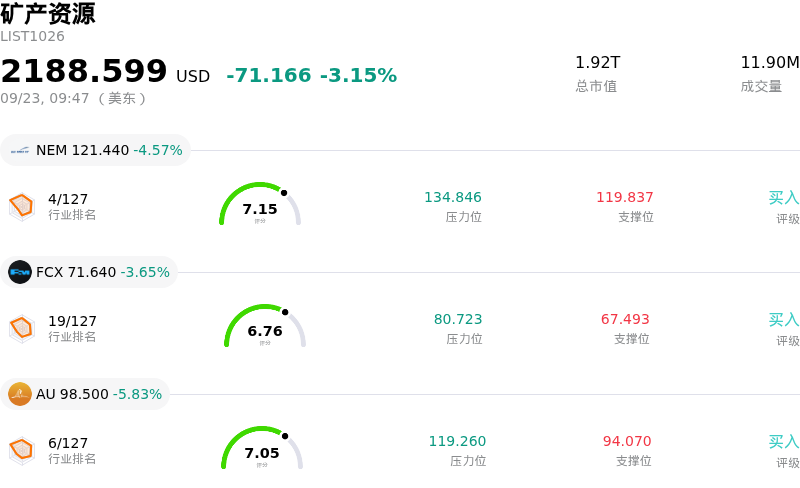
南方铜业 (SCCO) 开盘下跌3.26%, 所属行业矿产资源下跌3.15% ,公司涨幅跑输行业涨幅,行业成交额前三股票 纽蒙特 (NEM) 下跌 4.18%;自由港麦克莫兰 (FCX) 下跌 3.33%;Anglogold Ashanti PLC (AU) 下跌 5.83%。
今日是什么导致了南方铜业(SCCO)股价下跌?
由于短期获利回吐以及更广泛的波动在基础材料板块蔓延,南方铜业公司(Southern Copper Corporation)面临下行压力。在全球供应紧张和强劲潜在需求的推动下,铜价经历了连续数周的强劲上涨,随后在持续的宏观经济不确定性中步入喘息期。围绕美国精炼铜关税的政策辩论,以及对全球高利率的持续担忧,引发了大宗商品市场的震荡。由于矿业股与相关金属基准价格紧密挂钩,现货铜合约走软直接打压了投资者对主要生产商的热情。
公司自身因素进一步加剧了回调压力。相比更广泛的金属和矿业同行,南方铜业的交易估值存在明显溢价,这加剧了该股对市场回调的敏感性。华尔街的共识评级整体保持谨慎,分析师的平均目标价滞后于当前股价,研究报告也强调,鉴于该股公众持股量较低,存在潜在的下行重估风险。在近期上涨之后,机构和散户投资者纷纷锁定利润,特别是在当前市场环境日益挑剔、既看重审慎估值又看重业绩兑现的情况下。
尽管盘中出现回落,但南方铜业的基本面逻辑依然坚实,这得益于其作为全球最顶级、最低成本铜生产商之一的地位。强劲的现金造血能力、高企的营业利润率,以及对秘鲁和墨西哥扩产项目的长期资本投入,继续为其抵御暂时的运营或市场逆风提供结构性屏障。对于机构投资者而言,近期的价格走势反映了全球铜供应受限下的正常盘整,而非公司基本面发生了结构性恶化。
南方铜业(SCCO)技术分析
南方铜业 (SCCO) 技术面来看,MACD(12,26,9)数值-0.909,处于中性状态,RSI数值51.307处于中性状态,Williams%R数值48.144处于中性状态,注意关注。
南方铜业(SCCO)基本面分析
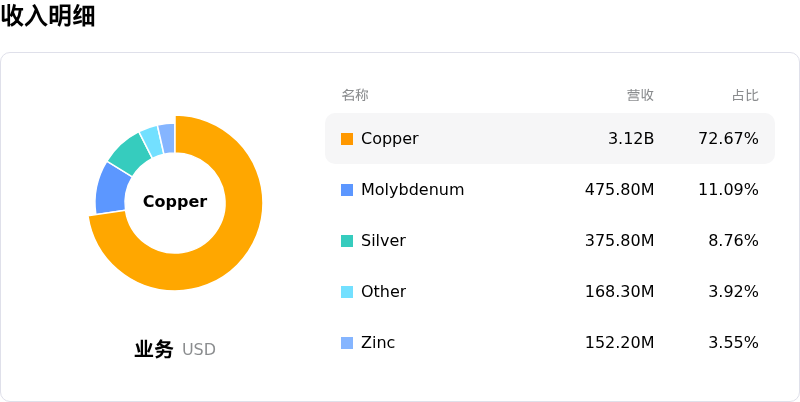
南方铜业 (SCCO) 处于矿产资源行业,最新年度营业收入$13.42B,处于行业16,净利润$4.33B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$172.97,最高价为$275.00,最低价为$138.05。
关于南方铜业(SCCO)的更多详情
公司特有风险:
- 华尔街一致给予“减持”评级与下行目标价:机构分析师维持对 SCCO 的“减持”一致评级,平均目标价介于 146.84 美元至 172.97 美元之间;由于华尔街指出市场情绪已脱离基本面现金流模型,这意味着较当前接近 206 美元的交易水平存在高达 28% 的下行风险。
- 板块估值溢价过高:SCCO 市盈率接近 30 倍,市净率超过 15 倍,相较于更广泛的金属与矿业同行存在巨大估值溢价,这使得该股对大幅回调极其敏感。
- 美国关税政策与贸易摩擦:金融情绪和国际现金流预测仍易受美国商务部拟议的铜进口关税(目标税率达 15% 至 30%)影响,这威胁到该公司在墨西哥和秘鲁核心运营区域的高利润变现。
- 公众流通盘偏紧与资金轮动流出:SCCO 受限的公众自由流通股比例约为 11%,加上 Global X Copper Miners ETF(COPX)等主要行业基准基金近期的资金流出,加剧了日内价格波动并放大了机构抛售压力。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96