英特尔(INTC)股票9月23日盘中下跌3.10%:真相来了



 收藏
 举报
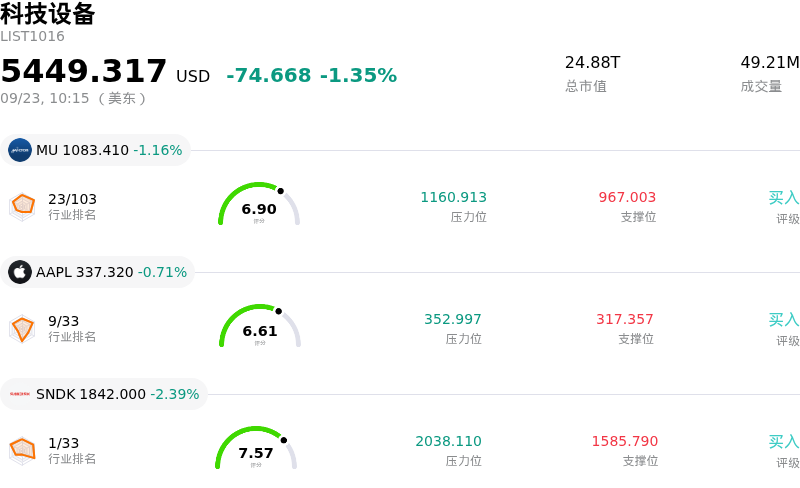
英特尔 (INTC) 盘中下跌3.10%, 所属行业科技设备下跌1.35% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 1.29%;苹果 (AAPL) 下跌 0.62%;闪迪 (SNDK) 下跌 2.39%。
今日是什么导致了英特尔(INTC)股价下跌?
英特尔今日股价出现回调,主因是该股在经历长达数周的强势上涨并远超华尔街平均目标价后,市场参与者纷纷获利了结。此前,在人工智能基础设施建设加速的看涨情绪推动下,英特尔股价一路飙升;然而,鉴于估值倍数相对于近期盈利基本面已大幅拉升,投资者态度转趋谨慎,选择锁住收益。
英特尔近期大涨背后的深层驱动力在于其基本面逻辑的转变:一方面,Meta的Muse等个人AI智能体推动了数据中心CPU需求的增长;另一方面,公司宣布了先进制程节点的重大工艺进展,并与SK海力士等公司探讨初步外部代工合作,这些都引发了市场热议。此外,客户端PC处理器即将调价以及多家大型券商的上调评级,也在近期交易日中极大提振了买盘热情。然而,今日的回调表明市场开始意识到,这些战略进展大多仍处于初期阶段,转化为大批量外部晶圆出货及持续的利润率扩张尚需时日。
机构资金的关注焦点正转向执行风险及即将到来的催化事件,包括Meta Connect大会上的开发者动态以及英特尔即将发布的第三季度财报。尽管现金流和服务器处理器需求已显现出积极的复苏迹象,但英特尔代工(Intel Foundry)在资本密集型建设期间仍面临巨额运营亏损。鉴于此前股价已快速计入乐观的反转预期,投资者似乎希望在关键验证节点到来前降低风险,以观望其定价能力和CPU需求能否持续推动业绩回升,从而匹配市场的高期望。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值5.958,处于买入状态,RSI数值66.698处于中性状态,Williams%R数值13.045处于超买状态,注意关注。
英特尔(INTC)媒体舆情
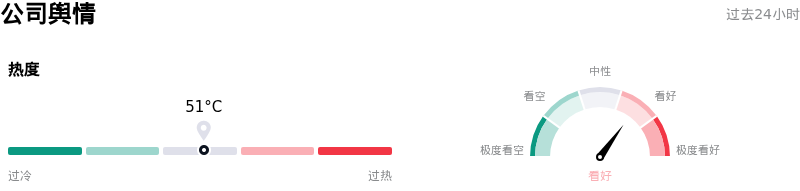
英特尔 (INTC) 公司舆情热度来看,当前热度51,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业5,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$114.77,最高价为$200.00,最低价为$75.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 估值过度扩张与华尔街谨慎共识:在经历了持续数周并测试124美元–125美元技术阻力位的快速反弹后,华尔街的共识评级仍维持谨慎的“持有”,平均目标价接近108.49美元;若上涨动能减弱,该股极易面临大幅下行重估的风险。
- 晶圆厂建设导致的股权稀释与资金压力:制程节点研发及俄亥俄州工厂建设所需的持续巨额资本支出(由近期大规模融资和股权增发提供资金支持),继续引发股东对股权稀释的担忧,并对净利润率健康构成压力。
- 未经确认的外部代工承诺:近期股价波动很大程度上受到投机性或初步合作谈判的推动,例如与SK海力士潜在的存储芯片制造合作安排;如果谈判陷入停滞,或未能为英特尔的18A制程节点带来具约束力的大批量外部代工承诺,将构成下行风险。
- 供应短缺与PC基础市场疲软:全行业基板和先进晶圆的持续短缺,限制了英特尔充分满足激增CPU需求的运营能力,而预期的普通消费级PC消费疲软也对客户端出货量构成了逆风。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96