日债收益率创30年新高引爆熔断,实体经济却在踩刹车


 收藏
 举报
来源:金十数据
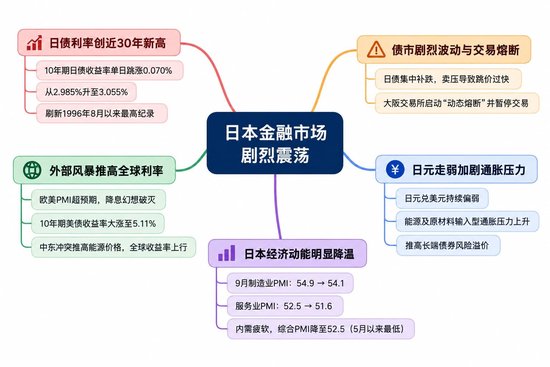
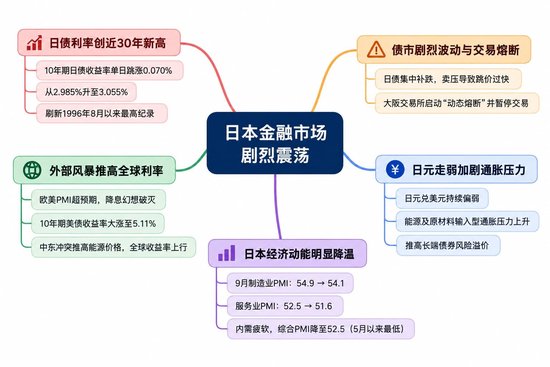
周四开盘的日本金融市场遭遇了剧烈的资产重估。因法定假期休市三天的日本债市集中释放补跌压力,基准10年期日债收益率单日跳涨0.070%,由2.985%迅猛冲上3.055%,刷新了自1996年8月以来近30年的最高纪录。
急速下挫的价格甚至迫使衍生品交易踩下刹车。大阪交易所周四早盘对长期国债期货紧急启动了“动态熔断”并短暂暂停交易。这一罕见的交易限制并非源于日本央行的政策突袭,而是短时间内空前集中的卖压导致跳价过快,交易所不得不强制市场进入冷静期以重新撮合成交。
推动本轮日债利率失控的核心力量并非来自本土,而是典型的“外部风暴输入”。
周三欧美公布的采购经理人指数超预期坚挺,直接击碎了降息幻想,推高了海外央行进一步紧缩的概率。作为全球利率锚的美国国债全线遭抛售,10年期美债收益率大涨15个基点至5.11%,5年期更是突破5%关口触及2007年以来高位。
叠加中东地缘冲突推高能源价格,全球收益率曲线整体剧烈上移。重开交易的日本市场只能全盘承接这股海外波动的冲击。
与此同时,日元兑美元汇率持续偏弱,进一步加剧了中东冲突带来的能源及原材料输入型通胀压力,使投资者坚信利率难以迅速回落,从而推高了长端债券的风险溢价。
然而,债券市场的“抗通胀狂热”与实体经济的真实温度形成了鲜明撕裂。标普全球同日公布的日本9月采购经理指数(PMI)显示,日本经济增长的边际动能正在全面降温。
细分数据显示,日本9月制造业PMI初值由54.9降至54.1,工厂产出增速回落至三个月低位,新订单增速则触及四个月新低;服务业PMI亦由52.5下滑至51.6,拖累综合PMI降至52.5,创下今年5月以来的最慢扩张步伐。尽管出口订单与私营部门招工因海外需求与半导体、汽车等行业支撑而相对坚挺,但本土内需已有疲态。
标普全球市场财智经济学副总监安娜贝尔·菲德斯(Annabel Fiddes)分析指出,虽然企业在信心和就业端释放了积极信号,但物价高企与本土需求相对疲软的现实,正让企业对后续经营表现产生深切担忧。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96