高通股价预测:端侧AI Agent与Linux生态扩张,QCOM能否突破200美元?



 收藏
 举报

TradingKey - 美东时间9月23日,高通(QCOM)下跌0.51%,收于197.24美元,盘中最高触及199.50美元,再次逼近200美元关口。Snapdragon(骁龙)端侧AI应用、Linux设备支持及手机芯片业务表现,是观察QCOM后续走势的主要因素。
Snapdragon Summit 2026期间,AI 初创公司Liquid AI宣布Liquid Context已针对Snapdragon处理器及Hexagon NPU完成优化;高通则推出Snapdragon X2系列Linux早期开发者预览版。两项进展分别扩大了Snapdragon在端侧AI应用和PC操作系统方面的覆盖范围。
端侧AI与Linux支持能否扩大Snapdragon市场?
Liquid Context可在用户授权下,通过设备信号建立个人上下文,供本地、云端或混合部署的AI Agent调用。Liquid AI已针对Snapdragon处理器和Hexagon NPU优化该系统,并完成LFM2.5-2.6B模型适配,使部分处理能够在设备端运行。
设备厂商可评估基于该模型的Liquid Agent,但双方尚未公布预装机型或商业合同。
高通同时推出Snapdragon X2笔记本的Linux早期开发者预览版,并推进Hexagon NPU、Adreno GPU及电源管理等驱动进入Linux主线内核。Ubuntu认证目标定于2027年上半年,HP、华硕和HUMAIN计划于2027年推出相关设备。
目前,Snapdragon PC已进入超过12,300家门店,超过13,000家企业完成测试或部署,适配应用超过7,300款。Linux支持能否带来收入增长,仍取决于设备上市和实际销量。
手机芯片收入何时企稳?
高通2026财年第三季度营收同比下降4%至99.47亿美元,Non-GAAP每股收益下降20%至2.21美元。QCT手机芯片收入下降20%至50.86亿美元;汽车和物联网收入分别增长61%和9%,部分抵消手机业务下滑。
公司预计第四财季营收为97亿至105亿美元,Non-GAAP每股收益为2.05至2.25美元。手机芯片仍是QCT最大的收入来源,其需求变化将继续影响高通近期业绩。
Snapdragon X2的端侧AI功能和Linux支持扩大了高通在PC市场的产品覆盖。公司尚未单独披露Snapdragon PC销量和收入,后续贡献将取决于OEM机型、设备出货及企业部署规模。
QCOM能否突破200美元?
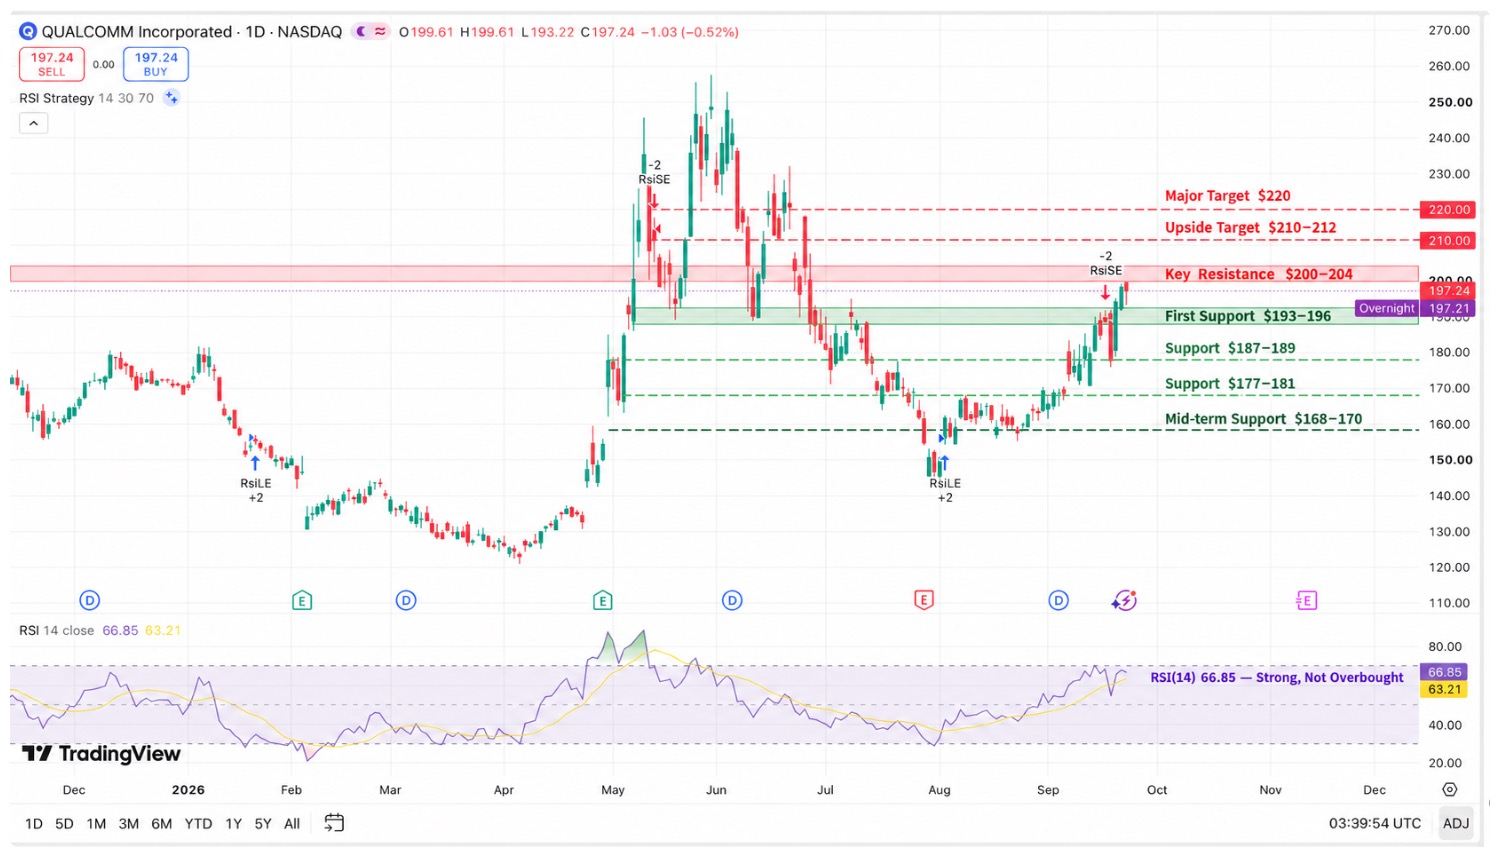
截至9月23日收盘,QCOM报197.24美元,位于10日、20日、50日和200日均线上方。图中14日RSI为66.85,股价动能偏强,但尚未进入70以上的传统超买区。
上行方面,200—204美元是主要压力区。若股价收盘站稳204美元,下一观察区间为210—212美元;进一步突破后,可能测试220美元压力位。
下行方面,193—196美元是首要支撑区。若跌破,下一支撑依次位于187—189美元和177—181美元。50日和200日简单移动平均线均在169美元附近,168—170美元构成中期支撑。
Liquid Context适配Hexagon NPU,Snapdragon X2也开始提供Linux开发者预览,但相关进展尚未形成可单独量化的收入。
QCOM短期能否突破200—204美元,主要取决于市场动能;中期表现则取决于AI PC出货、设备厂商采用规模及手机芯片收入能否企稳。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96