皇家加勒比邮轮(RCL)股票9月24日盘中上涨5.34%:原因全解读



 收藏
 举报
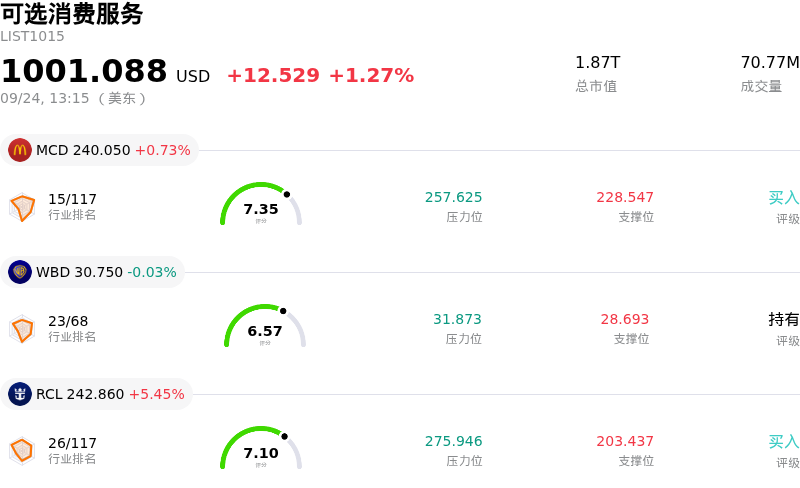
皇家加勒比邮轮 (RCL) 盘中上涨5.34%, 所属行业可选消费服务上涨1.27% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 麦当劳 (MCD) 上涨 0.73%;华纳兄弟探索公司 (WBD) 下跌 0.03%;皇家加勒比邮轮 (RCL) 上涨 5.45%。
今日是什么导致了皇家加勒比邮轮(RCL)股价上涨?
皇家加勒比集团股价上涨,主要受超卖抛售后的急剧技术性反弹推动,同时也得益于华尔街主要分析师上调目标价引发的强劲机构买盘。在宣布大规模陆地度假村扩张计划并遭遇沉重抛盘压力后,动量指标跌入超卖区域,吸引了抄底买家和空头平仓活动。此外,主要投资银行(尤其是摩根大通)显著上调了对该邮轮运营商的目标价并维持“增持”评级,强调其股价在处于低位之际具备可观的潜在上涨空间,这进一步提振了市场情绪。
市场参与者也开始重新评估皇家加勒比通过合资公司收购 Sandals and Beaches Resorts 50% 股权的战略意义。尽管最初的市场反应反映了对该交易采用债务融资形式以及公司现有资产负债表债务负担的担忧,但机构投资者正日益关注该交易合理的远期估值倍数,及其在交割后预计带来的每股收益增厚效应。该合资项目拓宽了皇家加勒比的陆地度假生态系统,为其核心邮轮船队建立了交叉分销渠道,并扩大了其在消费者旅行支出中的可获取份额。
该公司良好的基本面健康状况继续为估值提供底部支撑。皇家加勒比近期的季度经营业绩展现出有韧性的消费者需求、强劲的预订收益率以及稳健的船上收入增长,支撑了积极的全年盈利前景。与更广泛的酒店住宿行业同行及其自身历史估值倍数相比,该股存在明显的估值折价,为重新评估资本投入风险与结构性增长机遇平衡关系的长期股权投资者提供了具备吸引力的风险回报比。
皇家加勒比邮轮(RCL)技术分析
皇家加勒比邮轮 (RCL) 技术面来看,MACD(12,26,9)数值-1.832,处于卖出状态,RSI数值34.829处于中性状态,Williams%R数值56.499处于卖出状态,注意关注。
皇家加勒比邮轮(RCL)媒体舆情
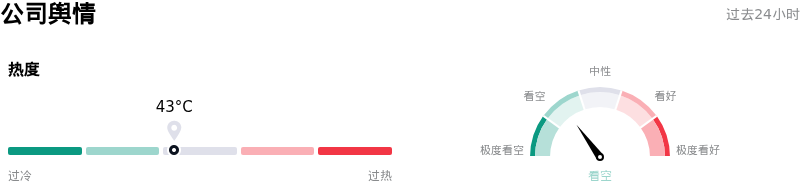
皇家加勒比邮轮 (RCL) 公司舆情热度来看,当前热度43,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
皇家加勒比邮轮(RCL)基本面分析
皇家加勒比邮轮 (RCL) 处于可选消费服务行业,最新年度营业收入$17.93B,处于行业7,净利润$4.27B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$346.87,最高价为$425.00,最低价为$259.71。
关于皇家加勒比邮轮(RCL)的更多详情
公司特定风险:
- 收购 Sandals 带来 30 亿美元资产负债表杠杆:皇家加勒比于 2026 年 9 月 23 日提交了 8-K 文件,确认通过 30 亿美元的债务融资交易收购 Sandals and Beaches Resorts 50% 的股权。该笔收购由摩根士丹利承诺的新债务提供资金,在公司现有 234 亿美元债务负担的基础上推高了净资产负债率,引发了投资者对 2027 年和 2028 年即将到期债务的担忧。
- 战略多元化与陆上运营风险:Stifel 和 Truist Securities 的华尔街分析师强调了皇家加勒比将其业务跨出核心邮轮领域拓展至陆上酒店住宿业所带来的执行风险。分析师强调,固定的陆上度假村资产带有结构性负债——包括直接受加勒比天气和飓风干扰的影响——这是无法像传统邮轮业务那样通过重新部署邮轮来进行管控的。
- 技术面破位与内部人士减持阴霾:交易公布后,RCL 股价暴跌超 6%,下探至 222 美元至 234 美元附近的 52 周低点,大幅跌破 20 日和 50 日均线,并将 RSI 指标推至深度超卖区间。过去一年内部人士累计达数亿美元的历史性减持,加上市场对这项非核心收购感到极为意外,加剧了机构的抛售压力。
- 未对冲燃油敞口与利润率收缩:皇家加勒比在 2026 财年拥有 42% 的未对冲燃油敞口,导致其盈利能力极易受到基准原油价格飙升的影响。此外,尽管营收增长且预订量强劲,但近期财务表现显示底层调整后 EBITDA 利润率有所收缩,对自由现金流的产生造成了持续阻碍。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96