Meta股价预测:Muse变现路径成关键,小摩升目标价至920美元,股价能创历史新高吗?



 收藏
 举报

TradingKey - 美东时间9月24日,Meta Platforms(META)盘中股价达到777.89美元,创近一年以来新高。
Meta Connect大会后,摩根大通将公司目标价从820美元上调至920美元,维持增持评级。核心原因在于Muse变现路径逐渐清晰,该行对Meta广告之外的增长空间更为乐观。
扎克伯格在大会上表示,Meta未来将对通过Muse完成的交易收取小额手续费。目前,Muse变现规模仍然有限,或仅涉及少量重度使用订阅。交易抽成意味着,其收入来源有望从用户付费扩展至平台促成的商业活动,但实际规模仍待兑现。
Muse Connector是这一模式落地的关键。平台已收到超过2000份接入申请,新增沃尔玛等合作伙伴,并向开发者开放接口。商家和服务的接入,为Muse促成交易提供了基础,但接入申请并不等于实际交易收入。
摩根大通预计,未来更多商家可能在Muse上部署智能体,通过智能体之间的交互完成交易。Meta既可按交易额抽成,也可能围绕商家的经营目标定价。该行认为,这与现有广告业务的底层逻辑相似,具备规模化复制的条件。
模型能力则关系到另一条收入来源。摩根大通预计,前沿模型Watermelon将在未来数周发布,既能增强Muse的产品表现,也将扩大Meta Model API的商业空间。若其以明显低于竞争对手的价格提供服务,可能吸引开发者和企业增加调用。硬件承担着拓展入口的作用。Meta已将Reality Labs的重心转向服务Muse与个人超级智能的可穿戴设备,并将眼镜视为最大硬件机会。新款智能眼镜与掌上设备Muse Charm,为AI服务提供了更多触达用户的场景。
这些预期最终反映在估值上。摩根大通以2028年预期GAAP每股收益35.44美元为基础,将估值倍数从23倍提高至约26倍。这意味着,该行愿意为增长可见性和AI变现前景给予更高估值。
但扩张伴随着资金压力。该行预计,Meta营收将从2026年的2543亿美元增至2028年的3544亿美元;受大规模资本开支影响,2026年至2028年自由现金流将持续为负,2027年至2028年资本开支占营收比例预计升至80%左右。
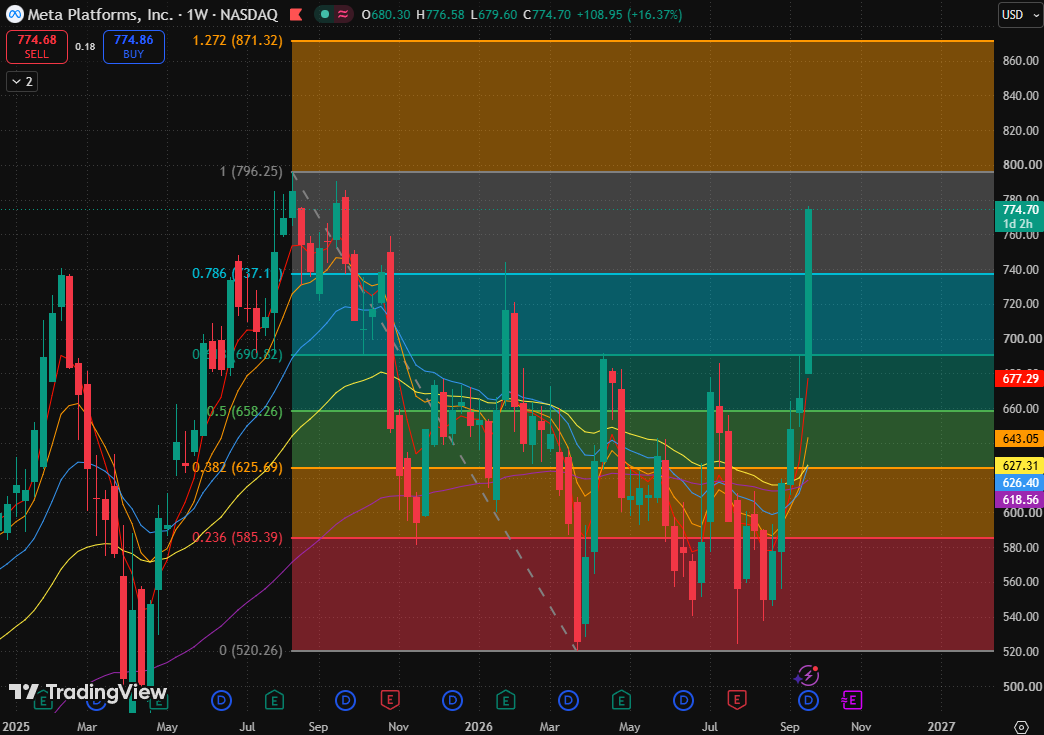
Meta周线图,来源:TradingView
从Meta股价图来看,现价位于已收复0.786斐波那契回撤位(737.19美元),正在逼近796.25美元的前期高点,当前属于前高附近的再度上攻,买方已取得短期主动。
技术面上,近期周线上升节奏加快,价格逐级收复斐波那契回撤层级,并脱离此前的均线密集区。5日、10日均线上拐,20日均线仍略低于80日均线,短期走势转强,中期均线尚未形成完整的多头排列。当周价格接近周内高点,确认目前仍处于突破后的高位,但站稳与否须由周线收盘验证。周线收盘守住0.786回撤位则上攻结构延续,失守则转弱。
关键支撑由近及远分为三档:0.618斐波那契回撤位(690.82美元)与此前反弹高点区域相邻;0.5斐波那契回撤位(658.26美元)与前期多次整理的平台区域重叠;0.382斐波那契回撤位(625.69美元)紧邻20日均线(626.40美元)和80日均线(627.31美元),构成下方较集中的技术支撑。
上方首要压力仍是前高,突破并站稳后,再观察1.272斐波那契扩展位(871.32美元)。
核心风险是周线收盘跌回0.786回撤位下方,且随后无法重新收复,届时下行风险将指向0.618回撤支撑,当前强势上攻判断需要撤回。次要风险是价格短暂突破前高后迅速回落,周线无法守住突破位置,形成假突破,使进一步向扩展位推进的预期失去依据。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96