博通股价预测:较6月下跌超30%,股价有望在此开启一轮反弹吗?



 收藏
 举报

Tradingkey - 博通(AVGO)于9月16日盘中触及335.8美元的近期新低,较494.2美元的历史高点回撤32%,年初以来的涨幅几乎被悉数抹平。
然而在几个月前,博通还是被市场称为AI算力最确定的赢家,现在就成了"预期落空的反面教材"。
这一切的源头要回到6月3日发布的2026财年第二财季财报中。AI半导体收入108亿美元、同比增长143%,第三财季指引同比增长超200%;但管理层对"2027财年AI芯片营收超1000亿美元"的目标只重申"不变",拒绝上调。已被约90倍市盈率定价的市场预期失去了继续膨胀的燃料,股价随后一路走低。
股价下跌的同时,估值也经历了出清,现在会是股价的转折点吗?
26Q2财报:AI收入增143%,为何反而成了转折点
单看业绩,这是一份无可挑剔的成绩单。营收在爆发,指引在上调,现金流与利润率同样拿得出手。从任何传统维度看,这都是一份硬核财报。
期内AI半导体收入达108亿美元,同比增长143%,大幅超出市场预期。增长引擎有两个:定制化AI加速器,以及AI网络设备,两者的需求都在持续上升。CEO陈福阳(Hock Tan)在声明中的表态同样近乎完美:"这一增长势头仍在延续,我们预计第三季度AI半导体收入将同比增长超过200%,达到160亿美元。"
转折发生在另一个数字上。2026年3月,陈福阳抛出"2027财年AI芯片营收将超过1000亿美元"的远期目标,这个数字随即成为股价冲高的核心叙事。到了6月,市场最期待的动作只剩一个:在业绩如此炸裂的时刻,顺势上调目标,把故事再讲大一圈。
陈福阳的选择是重申目标"不变"。他补充说,需求能见度已"延伸到2028年",公司将在2027年出货超10吉瓦(GW)AI芯片、2028年交付的算力"高出许多",并将"非常轻松地"超过1000亿美元预期。
同一个数字,三个月里被读出了完全相反的信号。3月千亿目标首次抛出时,市场用真金白银投票,股价直奔历史高点;6月同一个目标再度出现,市场却掉头向下。目标没变,变的是市场早已把这个数字"涨价"了太多次:等待的早已不是兑现,而是加码。
分析师怎么看:节奏没放缓,只是没上调
两位资深观察者的判断,几乎概括了全部争议。
科技咨询公司Creative Strategies的CEO Ben Bajarin评论得一针见血:"之前预估的节奏没有放缓,他们只是没有上调。"Bernstein分析师Stacy Rasgon则直接点明:拖累股价的,就是第三财季的AI业绩指引。
把两人的判断放在一起,事情就清楚了:公司此前预估的节奏全部兑现,唯一缺席的是"上调"两个字。当一只股票已经按完美未来定价时,"维持不变"本身就是利空。
所以这轮下跌的性质可以一句话讲清:不是公司业绩不行了,而是市场预期太高了。业绩仍在以143%的速度增长,预期却早已跑到目标之前。博通管理层选择不追,让估值自己找平衡。目前跌掉的30%,相当一部分是公司在主动给市场预期降温,避免泡沫继续堆叠。
估值出清:博通市盈率从90倍到45倍
预期降温最直接的落点,是估值倍数。财报公布以来的三个多月里,博通滚动市盈率从6月初的约90倍压缩至9月中旬的约45倍,估值泡沫显著降低。45倍是什么概念?6月初半导体同业的平均市盈率约69倍,彼时博通以90倍遥遥领先;如今45倍的博通,比彼时的同业平均水平还低三成多。
这轮回调可以拆成两笔账。第一笔是预期降温:拒绝上调千亿目标,砍掉了估值中最讲故事的那部分溢价。第二笔是估值回归:业绩兑现需要时间,市场选择让倍数先行回落。
值得注意的是,期间基本面并没有恶化。Q2超预期、Q3指引翻倍增长、千亿目标从"宏大叙事"变成"底线承诺"。跌掉的部分,几乎全部来自估值倍数的压缩,而非盈利预期的下修。
长期逻辑:定制芯片反超GPU的拐点
跌完32%,真正的问题才浮出水面:博通的长期投资逻辑,变了没有?
摩根大通2026年秋季半导体行业更新报告,描绘了一条清晰的结构性曲线:AI加速器市场正从"GPU一家独大",走向GPU与定制芯片(ASIC/XPU)并行扩张。
在高速渗透的赛道上,博通占据着近乎垄断的卡位。2026年约600亿至700亿美元规模的定制AI ASIC市场里,博通与Marvell合计吃下约90%,其中博通一家独占80%至85%,这样的集中度在整个半导体行业都属罕见。
再看市场最常质疑的一点:订单成色。由于谷歌TPU等项目的供应链信息不透明,市场习惯性怀疑博通AI收入的含金量。对此,摩根大通在报告中的回应很直接:透明度低,不等于需求弱。
证据是一份合同。博通与谷歌签署的5年TPU供应协议横跨2026年至2031年,覆盖3nm、2nm及先进封装工艺,并包含逐年递增的TPU营收安排。这份协议的价值不在数字本身,而在于它把"叙事"变成了"合同":未来五年的AI收入,第一次有了白纸黑字的能见度。
这也是买入博通的底层逻辑:云厂商无论谁在模型竞赛中胜出,定制芯片的订单都绕不开博通。作为定制硅片的"卖水人",它站在AI基础设施扩张中最确定的增量一端。
博通技术分析
博通股价自335.83美元低点附近反弹,重新站上5日均线和10日均线,但仍低于20日、80日和160日均线,也未收复0.236斐波那契回撤位(373.36美元)。当前属于低位反抽,尚不是中期趋势反转。
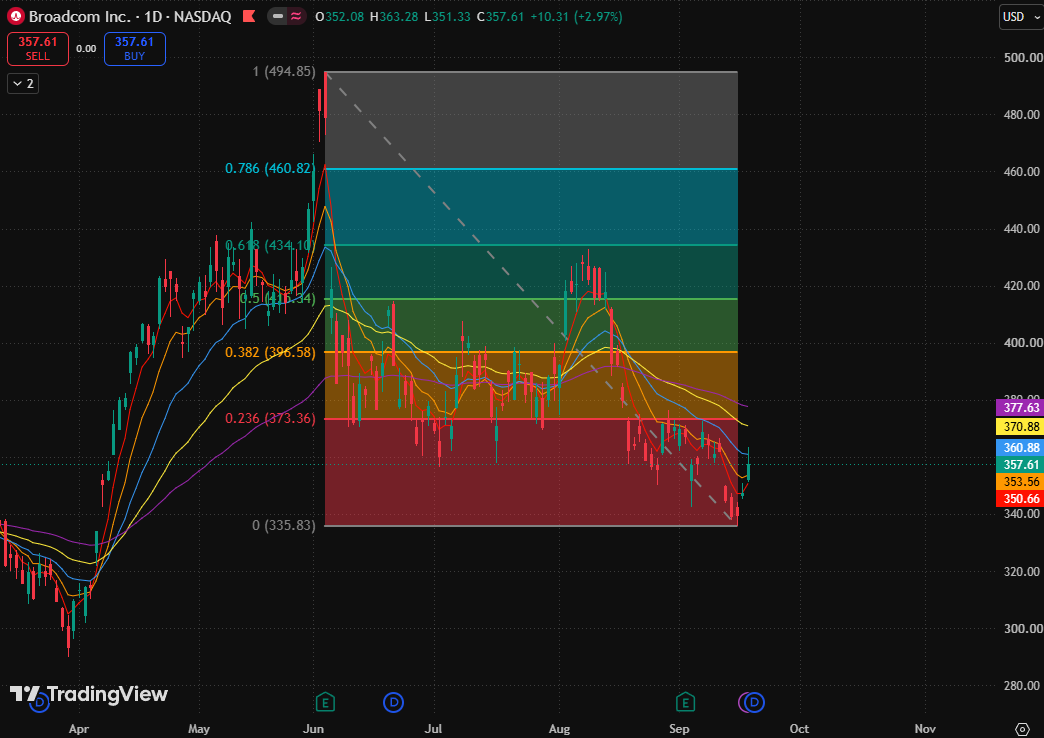
股价目前正测试20日均线(360.88美元)附近的短线压力。虽然连续反弹改善了短线动能,但上方均线仍呈压制状态,且价格距离0.236斐波那契回撤位(373.36美元)仍有一定空间,反弹尚未完成结构修复。
上行空间方面,首要支撑在5日均线(350.66美元)与10日均线(353.56美元)形成的短线支撑带,价格若能维持在该区域上方,反弹结构仍可延续。有望进一步看至20日均线(360.88美元)并继续向0.236斐波那契回撤位(373.36美元)推进。
若股价跌回10日均线(353.56美元)下方,则说明反抽动能减弱,股价可能下跌至阶段低点335.83美元,并向下寻找新的阶段性低点。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96