华鑫证券:给予盛弘股份买入评级


 收藏
 举报
华鑫证券有限责任公司张涵近期对盛弘股份进行研究并发布了研究报告《公司动态研究报告:工业电源盈利提升,储能与算力需求驱动成长》,给予盛弘股份买入评级。
盛弘股份(300693) 投资要点 盈利能力同步提升,工业电源带动业绩增长 2026年上半年,公司实现营业收入17.59亿元,同比增长29.16%;归母净利润2.28亿元,同比增长44.11%;扣非归母净利润2.28亿元,同比增长50.45%。公司综合毛利率40.70%,同比提升1.70个百分点;归母净利率(归母净利润/营业收入)12.95%,同比提升1.34个百分点。其中,工业配套电源收入4.41亿元,同比增长57.81%,毛利率61.94%,同比提升3.28个百分点。我们认为,工业电源规模增长及产品结构优化,有助于增强公司利润弹性。 算力场景加快拓展,电能质量产品优势持续发挥 中报披露,AIDC建设带动公司工业配套电源在数据中心、智算中心的相关产品销量增长。公司产品覆盖谐波治理、无功补偿、三相不平衡、电压暂降及电压中断等需求,并多次中标或配套参与数据中心、半导体及高端制造项目。公司已推出碳化硅机型,采用模块化设计并支持热插拔,可在单个模块故障时快速更换,同时通过无线云平台实现远程监控。我们认为,电能质量产品的可靠性、维护便利性和既有项目经验,有助于提高公司在算力供电场景中的渗透率。 储能收入与毛利率双升,海外产品布局持续完善 上半年,新能源电能变换设备实现收入3.84亿元,同比增长35.32%,毛利率38.08%,同比提升10.29个百分点。公司围绕电网侧及工商业场景优化模块化、多分支储能变流器,减少电池簇并联,提升系统适配能力;针对微网需求推出集成储能变流器与光伏逆变器功能的光储一体机。StellaON1250K/1575K产品通过亚洲、欧洲部分关键认证,公司在东欧、拉美、日本等地落地重点项目。我们认为,产品认证与本地化服务网络完善,有助于扩大储能业务的海外覆盖,形成工业电源之外的增长动力。 盈利预测 预计公司2026-2028年收入分别为44、56、70亿元,EPS分别为1.93、2.81、3.87元,当前股价对应PE分别为19、13、10倍,考虑到工业电源盈利提升,储能与算力需求驱动成长,首次覆盖,给予“买入”投资评级。 风险提示 订单交付不及预期;原材料价格大幅波动风险;汇率波动风险;大盘系统性风险。
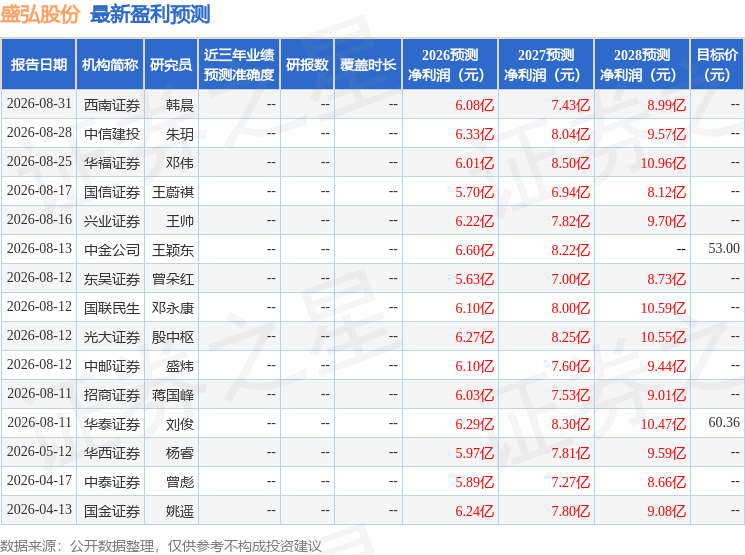
最新盈利预测明细如下:
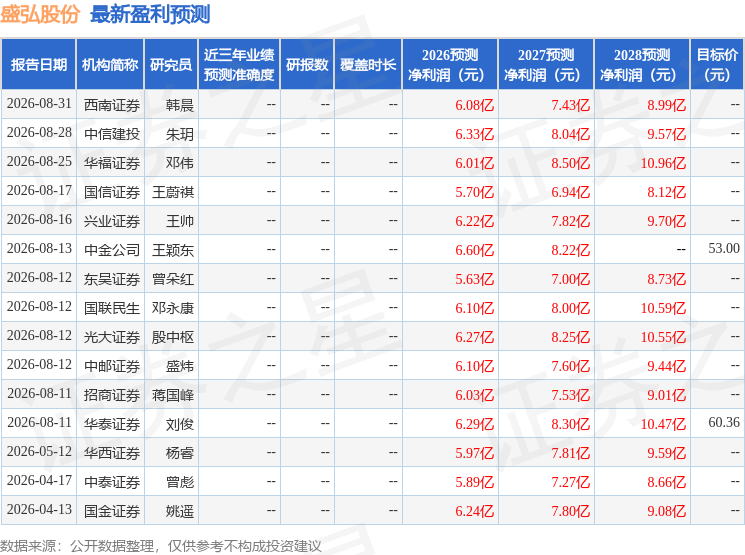
该股最近90天内共有10家机构给出评级,买入评级8家,增持评级2家;过去90天内机构目标均价为56.43。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96