美光财报前瞻:AI存储需求能否延续高景气?华尔街最高看2000美元



 收藏
 举报

TradingKey - 美光科技(MU)将于9月30日美股盘后公布2026财年第四季度业绩。在AI服务器持续扩张、DRAM和NAND价格上涨以及HBM需求快速增长的背景下,这份财报受到市场高度关注。
根据FactSet预期,美光第四季度营收预计约为510.7亿美元,每股收益约31.52美元。公司此前给出的指引为营收约500亿美元,上下浮动10亿美元;调整后每股收益约为31美元,上下浮动1美元。过去四个季度,美光均实现盈利超预期,市场目前对本次财报的预期也相对较高。
HBM4放量能否帮助美光追赶三星和SK海力士?
过去一年,美光最大的变化来自AI数据中心需求。
随着AI模型规模扩大以及推理工作负载增加,服务器对于内存容量和带宽的要求越来越高,HBM、DDR5等高性能存储产品因此成为行业增长的主要驱动力。与此同时,传统DRAM和NAND市场供需关系也明显改善,价格上涨进一步放大了美光的收入和利润增长。
这一趋势预计仍将延续至第四季度。根据市场预测,美光第四季度DRAM收入有望达到约382.6亿美元,同比增长超过300%;NAND收入预计达到约123.2亿美元,同比增长超过400%。
目前,美光在HBM市场的份额仍落后于SK海力士和三星,但公司正试图借助HBM4的产品迭代缩小差距。管理层此前表示,美光已经出货超过10亿美元的HBM4产品,而下一阶段能否扩大产量,将直接影响公司在AI内存市场的竞争地位。
竞争对手也没有停下扩产脚步。三星正在扩大HBM4及下一代HBM4E产能,SK海力士也在加快相关晶圆厂建设和设备投入。在两大竞争对手同步增加供应的情况下,美光能否凭借HBM4扩大市场份额,将成为未来几个季度的重要观察指标。
存储价格还能涨多久?美光真正面临的是周期风险
目前美光最强的盈利驱动力之一,就是存储芯片市场正在经历供需趋紧。
此前行业曾长期受到库存过剩拖累,但随着厂商控制资本支出、AI服务器需求快速增长,市场供应逐渐收紧,DRAM和NAND价格开始明显回升。对于美光而言,这种环境不仅改善销售规模,也显著提升了利润率。
公司2026财年第三季度已经实现营收414.6亿美元,环比增长74%,GAAP净利润达到282.4亿美元,利润率同样处于高位。市场预计第四季度毛利率可能进一步升至约87%,部分机构甚至认为利润率还有继续向上的空间。
但问题也恰恰在这里。
存储行业始终具有较强周期性。当前价格上涨让美光获得了非常高的盈利能力,但随着三星、SK海力士以及其他厂商逐渐增加产能,市场供应迟早会恢复。如果新增产能释放速度超过AI需求增长,价格上涨的幅度就可能下降,美光的利润率也会随之承压。
美光本身也在为下一轮需求增长投入大量资金。公司持续增加HBM、DRAM等产品产能,同时扩大研发和制造设施建设。未来十年,公司计划投入约100亿美元在爱达荷州博伊西建设先进研发中心,进一步布局下一代内存和先进封装技术。
这些投资有利于美光长期保持竞争力,但同时也意味着公司需要承担更高的资本投入。如果市场景气能够延续,新增产能将成为未来收入增长的基础,如果周期突然反转,高资本支出则可能进一步放大盈利波动。
华尔街仍然乐观,但预期已经很高
从目前市场预期来看,华尔街仍然对美光保持较高信心。
根据TipRanks统计,过去三个月覆盖美光的20位分析师中,有19位给予“买入”评级,仅1位建议持有。平均目标价达到1501.84美元,最高目标价为2000美元,最低为1100美元。
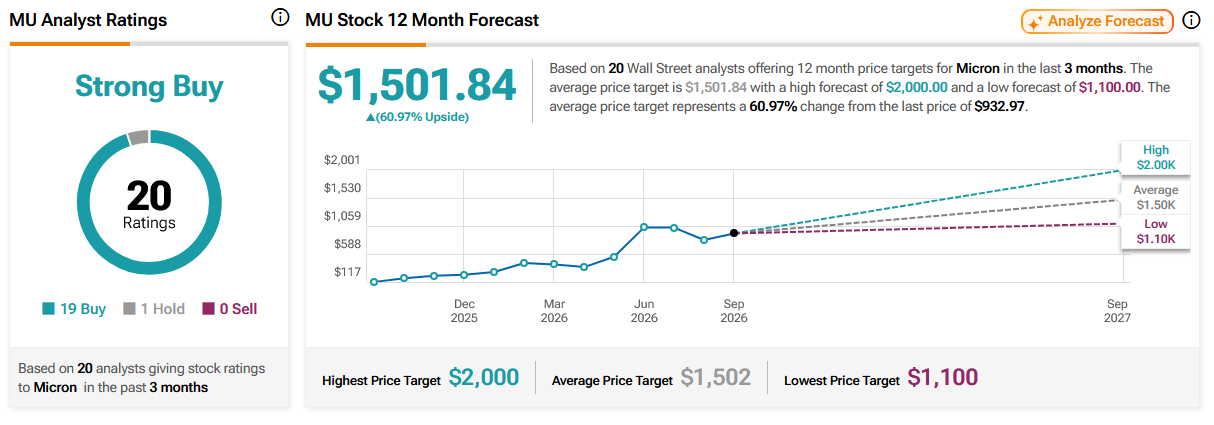
来源:TipRanks
近期,多家机构也继续维持较为积极的判断。瑞银维持“买入”评级,目标价1625美元;Rosenblatt继续给出1500美元目标价;花旗将目标价从1150美元上调至1300美元;BMO资本市场同样维持1300美元目标价;富国银行则给出1400美元目标价。
这些目标价背后的核心假设基本一致,即AI基础设施投资仍将保持较快增长,HBM和高性能DRAM需求继续扩大,同时美光能够维持较强的定价能力。
但值得注意的是,市场预期已经很高,这意味着单纯实现业绩超预期可能不足以推动股价持续上涨,对于已经经历巨大涨幅的美光而言,投资者更希望看到管理层释放未来几个季度仍然供不应求的明确信号。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96