SK海力士子公司Solidigm拟赴美上市,或创半导体IPO新纪录,投资者需关注的一些信息



 收藏
 举报
TradingKey - 美东时间9月25日,据路透社援引三名知情人士报道称,SK海力士(SKHY)旗下美国存储公司Solidigm正考虑最早于2027年赴美上市,潜在估值最高约1500亿美元,募资额可能达到150亿美元。
Solidigm近期与多家投资银行举行IPO承销竞标会议,评估潜在承销机构及上市方案。相关筹备仍处于初期阶段,上市时间、交易所、发行规模和最终估值均未确定,SK海力士也尚未公布正式计划。
若募资额达到150亿美元,Solidigm可能创下美股半导体IPO募资新纪录,超过Cerebras(CBRS)2026年IPO约55.5亿美元的募资规模。
【美股市场半导体IPO发行规模Top 3】
排名 |
公司 |
上市时间 |
基础发行规模 |
上市估值 |
1 |
Cerebras(CBRS) |
2026年5月 |
约55.5亿美元 |
约564亿美元 |
2 |
Arm(ARM) |
2023年9月 |
约48.7亿美元 |
约540亿美元 |
3 |
GlobalFoundries(GFS) |
2021年10月 |
约25.9亿美元 |
约260亿美元 |
Cerebras计入超额配售后的最终发行规模约64亿美元,上市时的完全稀释估值约为564亿美元,Solidigm讨论中的估值上限接近其2.7倍。由于Solidigm尚未提交招股书,最终募资规模和估值仍可能调整。
Solidigm是一家什么样的公司?
Solidigm成立于2021年,是SK海力士收购英特尔(INTC)NAND及SSD业务后组建的美国存储公司。
该交易合同总额为90亿美元。SK海力士在第一阶段支付70亿美元,取得英特尔SSD业务和大连NAND工厂;第二阶段合同对价为20亿美元,用于取得剩余NAND知识产权、研发人员及相关资产。交易于2025年3月27日完成,英特尔扣除调整项后实际收到约19亿美元。
Solidigm主要研发和销售数据中心、企业级及客户端SSD。随着AI存储需求增长,其高容量QLC企业级SSD成为市场关注重点。
Solidigm如何受益于AI存储需求?
AI推理扩大了模型文件、向量数据库和KV缓存的数据访问需求,推动云服务商采购高容量企业级SSD。高容量产品可减少单位存储规模所需的驱动器数量和机架空间,并降低每PB存储容量对应的电力与冷却成本。
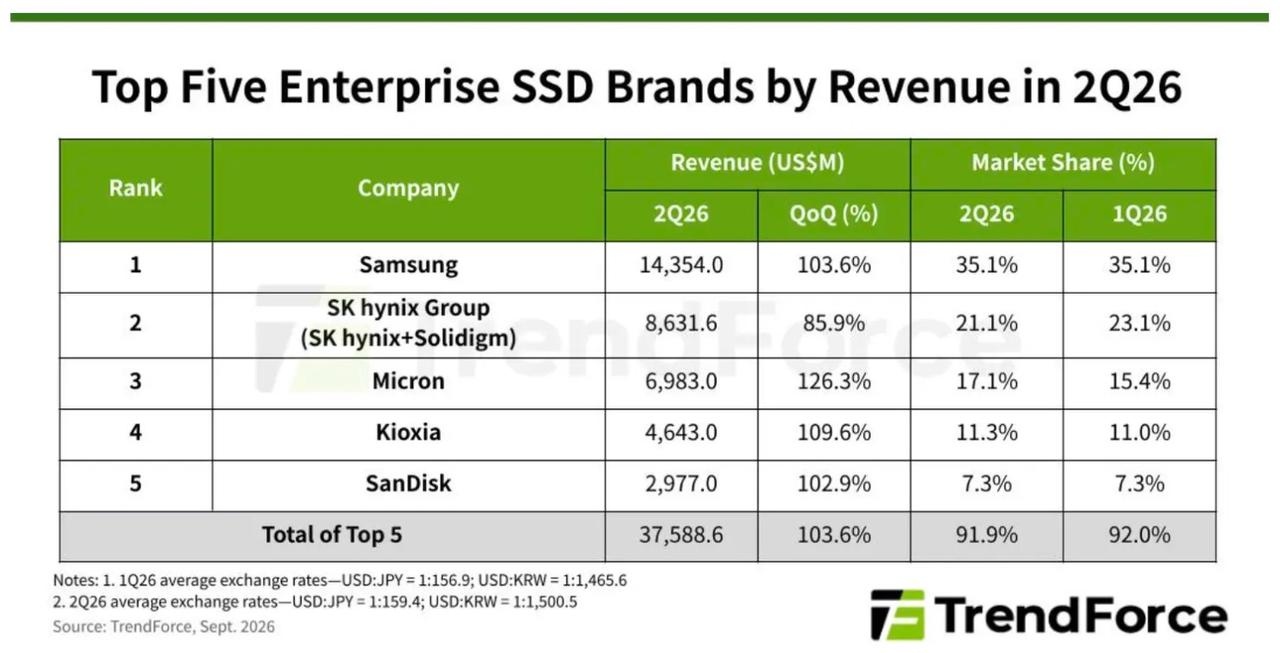
据TrendForce数据显示,2026年第二季度全球前五大企业级SSD厂商合计收入约375.9亿美元。按SK海力士与Solidigm合并口径计算,集团收入超过86.3亿美元,位居第二。
Solidigm超高容量QLC企业级SSD出货增长,是推动集团收入上升的因素之一。
【来源:TrendForce】
此外,Solidigm还与CoreWeave(CRWV)签署了多年合作协议,为其AI云平台提供企业级SSD产能的优先获取权。双方未公布采购金额和产品数量。
企业级SSD需求增长,让Solidigm有机会从SK海力士的综合存储业务中单独拆分估值。分析师认为,独立上市有助于SK海力士回收并购投资、扩大未来融资能力,并将资金调度向更高毛利业务倾斜。
Solidigm的股权结构与融资历程
SK海力士目前控制Solidigm,公开资料未披露其他机构股东。Solidigm的核心资产来自SK海力士对英特尔NAND及SSD业务的收购。
时间 |
主要进展 |
金额及状态 |
2020年10月 |
SK海力士同意收购英特尔NAND及SSD业务 |
交易总额90亿美元 |
2021年12月 |
第一阶段交易完成,Solidigm成立 |
支付70亿美元 |
2025年3月 |
第二阶段交易完成 |
合同金额20亿美元 |
2026年8月 |
据报考虑上市前融资 |
潜在融资规模为5万亿至10万亿韩元 |
2026年9月 |
据报启动IPO承销商遴选 |
潜在募资额最高约150亿美元 |
此前据韩国媒体报道,Solidigm曾接触全球资产管理机构和主权财富基金,评估上市前融资需求,但投资者名单和认购金额尚未披露。摩根士丹利(MS)和高盛(GS)据报参与融资及上市筹备,具体职责尚未确定。
Solidigm IPO面临哪些风险?
高估值能否获得财务数据支持,是Solidigm上市面临的首要问题。公司尚未公布完整的独立财务报表,收入、利润率、经营现金流和客户集中度仍待招股书披露。
NAND市场具有明显周期性。当前企业级SSD价格受到AI数据中心需求和供应紧张支撑,但三星、美光(MU)、铠侠和闪迪(SNDK)也在增加高容量产品供应。未来若云服务商放缓采购,或行业新增供给释放,可能压低产品价格和利润率。
Solidigm的竞争力取决于SSD容量、性能、耐久性、固件可靠性和成本。公司客户结构尚未公开,大客户依赖程度仍需确认。
此外,大连NAND工厂也面临出口管制风险。受管制设备进入工厂需要取得许可,可能影响产能扩张和工艺升级。投资者还需关注新股与老股比例、SK海力士上市后的控制权及募集资金用途。
在招股书公开前,Solidigm的上市时间、估值和发行规模仍可能调整。独立财务数据、客户集中度和发行结构,将是判断IPO定价的主要依据。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96