迈威尔科技(MRVL)股票9月28日盘中下跌3.90%:关键驱动因素揭晓



 收藏
 举报
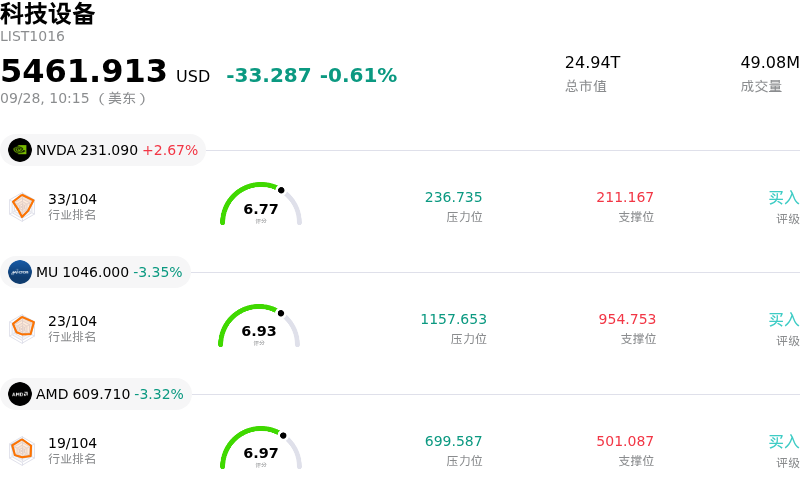
迈威尔科技 (MRVL) 盘中下跌3.90%, 所属行业科技设备下跌0.61% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 2.59%;美光科技 (MU) 下跌 3.35%;超威半导体 (AMD) 下跌 3.69%。
今日是什么导致了迈威尔科技(MRVL)股价下跌?
迈威尔科技在交易时段承压走低,这主要是由于短期获利了结以及高贝塔半导体板块更大范围的调仓换股所致。在蓬勃发展的人工智能基础设施需求和定制芯片业务持续扩张的推动下,该股今年迄今已录得显著上涨,投资者因而借机在即将来临的公司重大事件前降低风险敞口。整体科技板块面临普遍逆风,高增长芯片制造商首当其冲地承受了盘中调仓的冲击。
估值视角在围绕该股的短期市场情绪中继续占据核心地位。由于市场已消化了数据中心收入、光互连部署以及定制专用集成电路(ASIC)扩张的激进增长目标,相对于历史平均水平和行业同业,该股当前的交易估值倍数存在溢价。当高企的增长预期被深度计入股价估值时,即便是整体市场情绪或宏观利率预期的微小变化,也可能引发剧烈波动并导致技术性回调。
市场参与者也在关注定制云芯片和人工智能网络生态系统内的竞争动态。尽管迈威尔在主要超大规模云服务商中保持着强劲的客户关系,并于近期推出了先进的光互连技术,但来自 rival 芯片设计商在利润丰厚的定制加速器设计领域的激烈竞争,仍是机构投资者之间持续争论的焦点。
展望未来,机构的关注焦点正在转向该公司即将举行的投资者日,预计管理层届时将就数据中心基础设施扩张、定制芯片进展以及财年增长目标提供详细的多年期前景展望。在即将发布的公司动态给出更明确的指引之前,由于交易员需要在高企的估值倍数与人工智能领域强劲的长期结构性增长动力之间寻找平衡,该股可能仍将维持较高波动性。
迈威尔科技(MRVL)技术分析
迈威尔科技 (MRVL) 技术面来看,MACD(12,26,9)数值5.065,处于买入状态,RSI数值57.086处于中性状态,Williams%R数值29.079处于买入状态,注意关注。
迈威尔科技(MRVL)媒体舆情
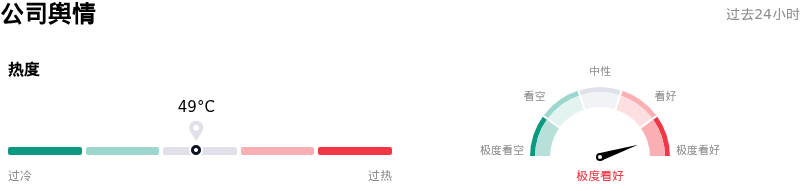
迈威尔科技 (MRVL) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
迈威尔科技(MRVL)基本面分析
迈威尔科技 (MRVL) 处于科技设备行业,最新年度营业收入$8.19B,处于行业19,净利润$2.67B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$282.03,最高价为$400.00,最低价为$90.00。
关于迈威尔科技(MRVL)的更多详情
公司特有风险:
- 产品组合结构转变挤压毛利率:针对超大规模厂商的定制芯片项目收入快速扩张,在结构上拉低了公司的盈利能力。与传统光硬件相比,ASIC 业务的毛利率较低,导致 Non-GAAP 毛利率预计将从 58.9% 收缩至 57.5%–58.5% 区间。
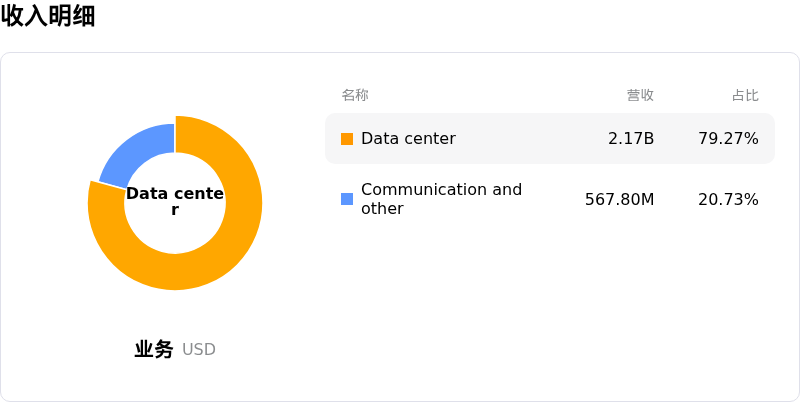
- 超大规模客户集中度高及多供应商采购风险:数据中心业务占总收入的约 79%,使得公司业绩依然高度暴露于主要云提供商(AWS、谷歌、微软)集中支出的风险之下,同时还面临着博通和高通等竞争对手在多源采购方面的积极威胁。
- 重大 AI 订单变现周期推迟:与超大规模云厂商达成的关键协议——包括定制芯片设计中标和战略认股权证结构——具有较长的运营交付周期,导致显著的收入增长推迟至 2028–2029 财年,引发了机构投资者对近期资本投入密集与现金流兑现滞后之间矛盾的不满。
- 估值溢价偏高与重大事件前的波动性:该股票市盈率高达近 86 倍,期权隐含波动率超过 67%,随着机构投资者在 10 月 6 日投资者日之前降低风险敞口,股价面临较高的下行风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96