复盘历史规律,国庆节后A股怎么走?哪些行业上涨概率高?



 收藏
 举报
再过两天,全体打工人期盼已久的国庆长假就要来啦!
“持币过节还是持基过节”的老问题再度摆在各位投资者的眼前,今年我们该作何选择呢?今天,我们就结合过往的历史数据一起来盘一盘!
看历史:红十月日历效应明显
历史上,A 股具备一定的“国庆效应”。东吴证券通过复盘近20年(2006年至 2025年)国庆前后的市场表现,发现:
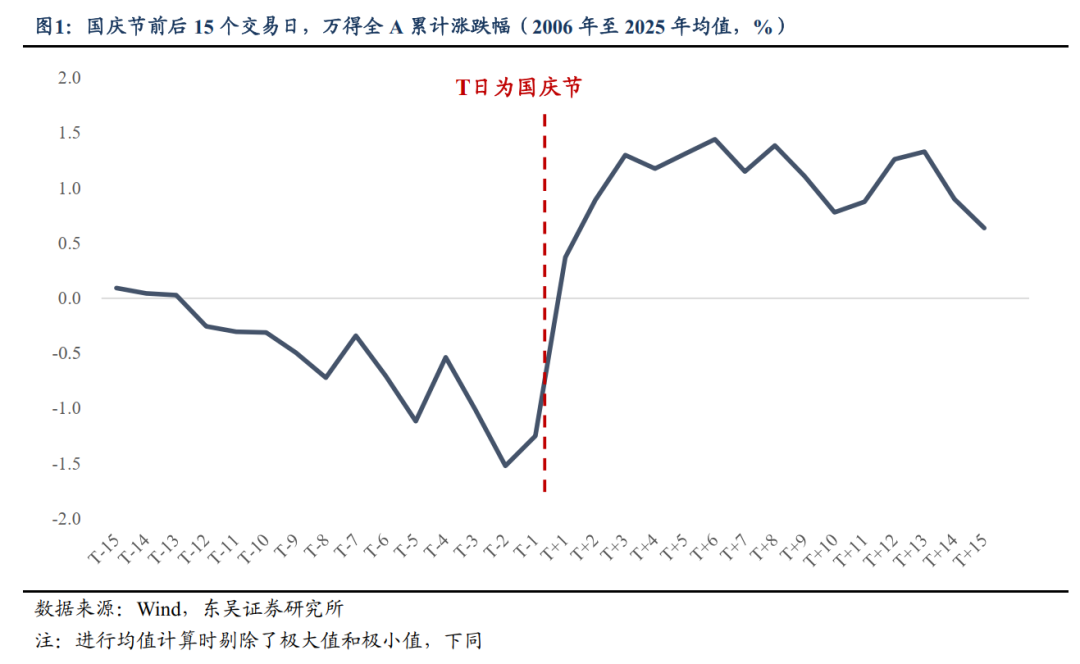
第一,复盘2006年以来的国庆行情可知,指数在前期会经历震荡整理,并于国庆前2日企稳,随后进入反弹阶段。国庆后大盘可能会经历快速上行,行情大多持续到 T+5 日附近。
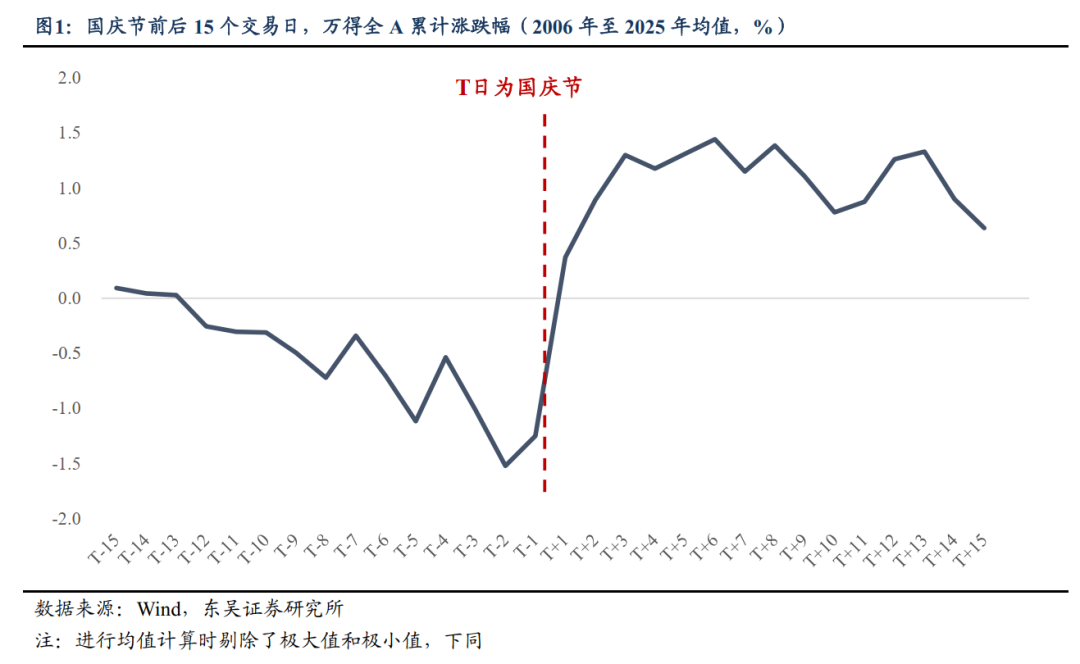
第二,量能层面, 呈现“节前缩量、节后放量”的特征。 历史数据显示,节前市场量能通常自 T-8 日( T 为国庆节)起开始回落,缩量的趋势通常会持续到节后的首个交易日, T+2 日起市场量能中枢会出现显著抬升,场内流动性逐步修复。
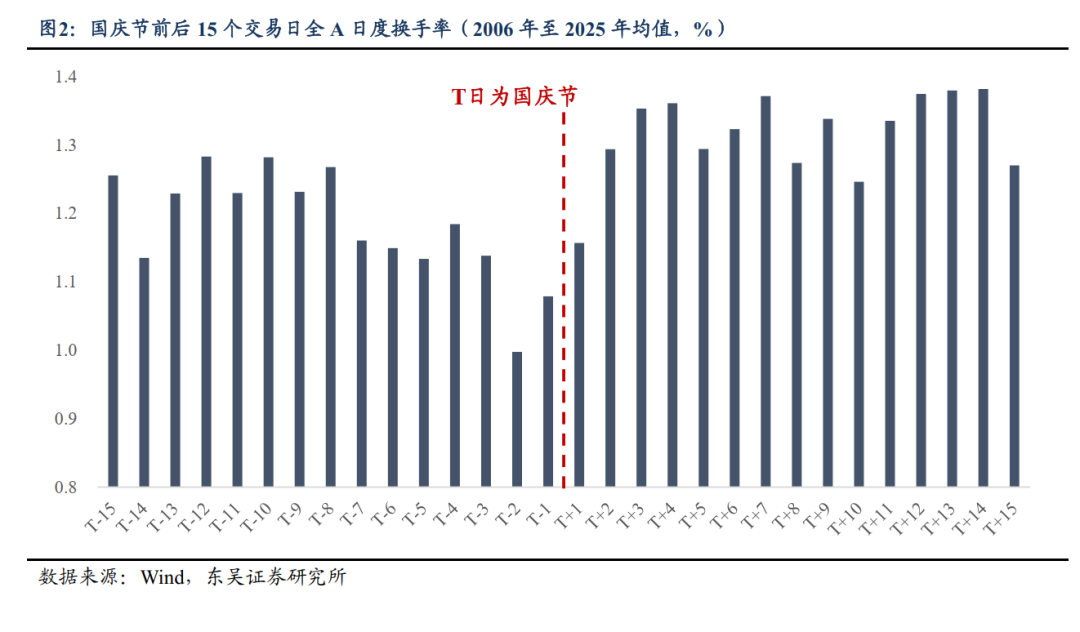
第三,风格维度,国庆节前大盘、消费风格相对占优;节后指数普涨,小盘弹性更佳,金融风格明显更强。
第四,行业维度,国庆节前,食品饮料、医药生物、电力设备和通信同时具备不错的胜率和区间收益均值,整体来看消费板块性价比相对居前;节后胜率和区间收益率均值提高的板块增多,其中银行和非银金融的表现较为突出,地产链的建筑材料、建筑装饰也有较高的胜率。
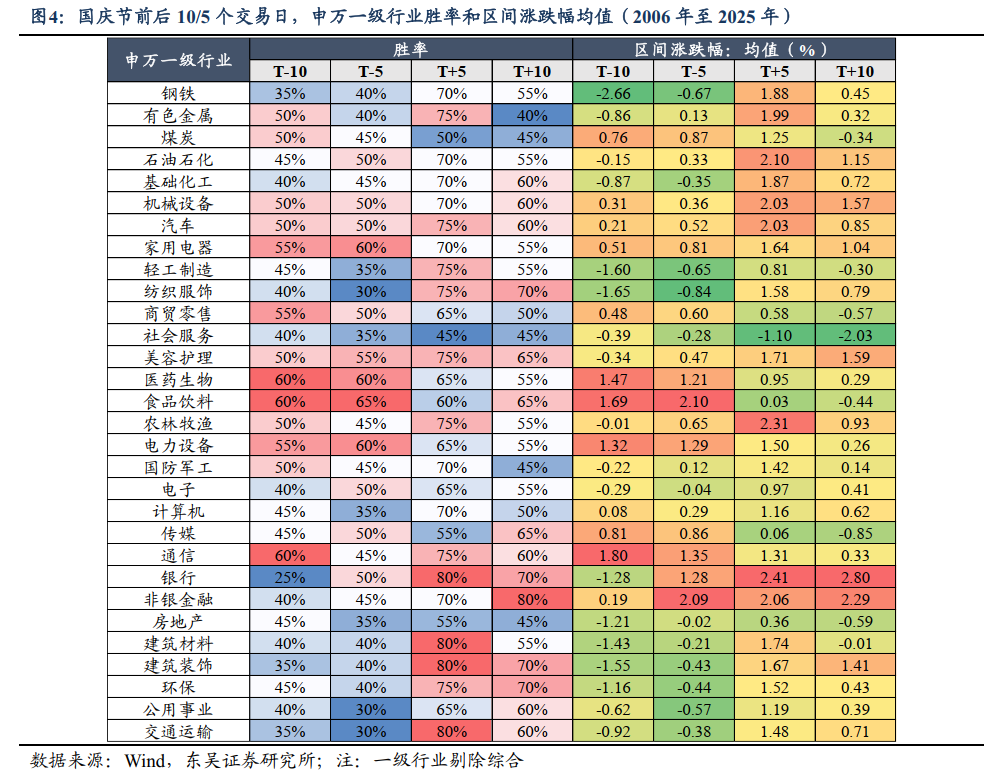
不过A股国庆节日效应并不是简单的数据统计,其主要原因在于:
一是长假意味着海外市场波动、外部不确定性在休市期间无法对冲,出于避险考量,部分资金会选择降仓观望,市场活跃度也出现下滑;二是叠加三季度末,机构有兑现前期收益、锁定业绩的止盈诉求,同时伴随季度层面的组合调仓,共同压制节前指数表现。
节后市场的放量反弹与风格切换,则来自不确定性降低和四季度预期发酵。长假结束后,外部风险敞口落地,避险资金回流,叠加季末资金压力缓解,带动全A成交中枢明显抬升。风险偏好改善之后,市场往往迎来普反(内容参考:东吴证券《国庆假期的“季节效应”》)。
经过昨日普跌,当前市场量能已收缩至较低水平,进一步大幅下行的空间相对有限,节前调整也为布局节后放量行情预留了空间。
看当下:不少机构看好A股四季度行情
不过,过往数据反映的是历史情形,今年行情将如何演化呢?主流机构的看法,或许值得我们参考。
对于国庆节后的行情,财通证券相对比较乐观,认为“持股过双节”或许是更合算的选择。短期来看,随着A股量能持续触底反弹,市场风险偏好有所上升;同时,海外加息正式落地,分母端的利空已经得到消化,下行风险进一步缩减。
另外,财通证券也提到,从过往的历史表现来看,中美会晤往往会提前交易利好,但本轮预期交易比较有限,如果有进一步的新增利好,未来行情或有望延续向上,同时结合国庆日历效应,以及国内经济托底政策可能在月底发布,持股过节或更合算,离场踏空的风险可能大于在场利空的风险。(资料来源:财通证券《A股策略周思考:十一假期持币还是持股?》)
东吴证券认为,9月议息会议上,美联储如期加息25个基点,声明、发布会表述和点阵图比市场中性的预期更鹰,不过FOMC会议后,中美股指均走出了“利空落袋”的走势,科技硬件带队反弹。因此,东吴证券判断,本轮行情大概率尚未结束,时间上看到国庆节后一周,若AI层面出现重磅利好,可将反弹持续性预期上调。(资料来源:东吴证券《抓住反弹窗口期》)
银河证券认为,节前市场处于关键窗口催化与短期成交约束之间的博弈阶段,市场轮动较快,但行情重心或仍在于结构性、轮动式修复。
总结来看,当下的市场处在“政策托底+盈利修复+科技主线”的组合里。在全球流动性收缩和估值承压的背景之下,或可寻找结构性机会,通过订单和盈利能够兑现的绩优方向抵御外部不确定性。
来源:华夏基金财富家
风险提示:基金投资有风险,入市需谨慎。本文内容不构成任何投资建议、交易邀约或资产配置决策参考。文中引用券商研报的历史复盘、日历效应、机构观点均为过往市场统计与研究判断,历史数据不代表未来表现,A 股不存在确定性的 “国庆行情”,市场规律随时可能被宏观环境、政策变化、海外扰动等因素打破。长假期间海外股市、汇率、地缘局势等因素均可能在节后开盘对 A 股形成冲击;宏观经济复苏不及预期、流动性变化、行业基本面波动等,都可能引发市场大幅调整。文中提及的板块、风格仅为历史统计结果,不代表相关行业、标的未来具备上涨确定性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96