17.5亿!友邦中汇中银三星集体“抄底”不动产,背后投资逻辑解密



 收藏
 举报
最近两年,银行理财、国债、存款收益持续走低,不仅普通人理财难,手握万亿长期资金的保险公司,也陷入了“资产荒”困境。
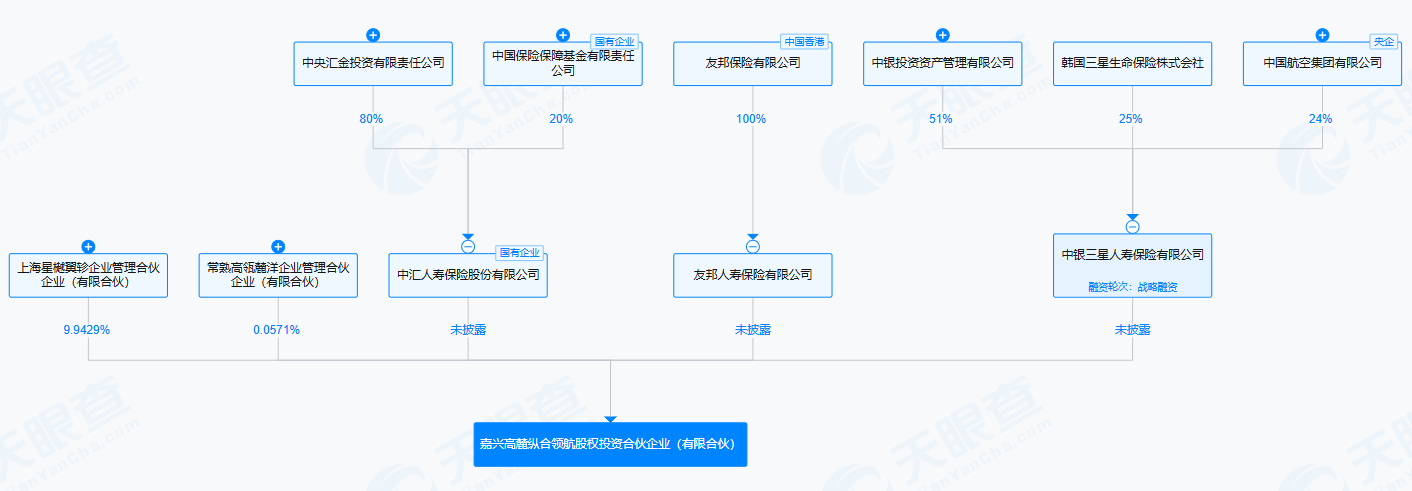
为了破解收益下滑、期限错配的行业难题,一大批寿险公司开始抱团投资头部私募股权基金。2026年9月,高瓴旗下最新一期旗舰基金嘉兴高麓纵合领航股权投资合伙企业(简称“高麓纵合”)完成募资落地,迎来三家背景完全不同的主力保险机构:友邦人寿、中银三星人寿、中汇人寿。
外资寿险、银行系寿险、国有寿险罕见同台出资,这不是一次普通的理财投资,而是整个保险行业在低利率周期里,一场公开、大规模的长期资产自救与突围试验。
险资为什么扎堆高瓴高麓系列基金?三类保险公司的投资诉求有何不同?这笔长期投资暗藏哪些普通人看不懂的机遇与风险?
先了解几个专业术语
1. LP(有限合伙人):简单说就是“出钱的人”,本文中即保险公司,只出资、不参与投资决策、不干涉基金运作,承担有限风险。
2. GP(普通合伙人):“管钱的人”,本文中为高瓴旗下专业机构,负责选项目、做投资、管投后、安排退出,掌握全部决策权。
3. 认缴 vs 实缴:工商公示的“认缴金额”是承诺出资总额,并非一次性打款;私募基金均为按需分期打款,项目需要资金时才通知机构缴款。
4. 久期:通俗理解为“资金的存放/使用周期”。寿险公司收的保费,大多是10-30年的长期负债,需要匹配同样超长期的投资资产,否则会出现“短钱投长项目、长债配短资产”的错位风险。
5. 利差损:保险公司给客户承诺的保单利率,高于自身投资收益,长期会出现亏损,是寿险行业最大风险。
6. REITs:不动产公募上市通道,简单理解为“资产上市变现”,是这类基金重要的退出获利方式。
高麓集团由高瓴孵化,定位工业与物流不动产投资平台,底层资产聚焦长三角、大湾区核心城市圈标准仓储、智能制造厂房,租户覆盖新能源、半导体、汽车零部件等先进制造产业,主打“稳定租金现金流 + 资产增值退出”的不动产私募股权模式,底层资产持有周期普遍 8-12 年,恰好匹配寿险长周期负债特性。
一只基金,集齐三类顶级险资
2026年4月,高瓴在嘉兴设立全新私募股权基金——高麓纵合,基金总规模达17.5亿元,是高瓴“高麓系列”三期旗舰产品。2026年9月,基金完成核心机构募资工商登记,三大寿险公司同步成为核心出资人。
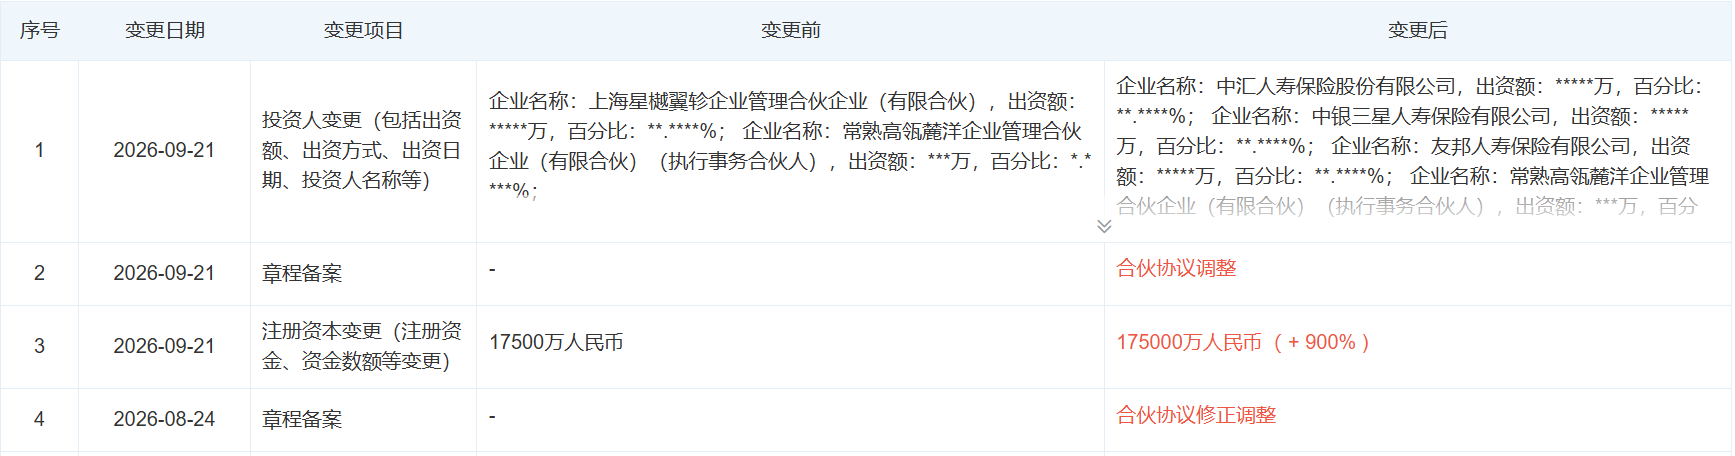
这三家保险公司背景截然不同,代表了国内寿险行业的三大核心阵营:
友邦人寿:头部外资寿险,擅长全球长期资产配置,是高麓系列老投资人;
中银三星人寿:中国银行控股的银行系寿险,依托银行产业资源,风格稳健;
中汇人寿:中央汇金、保险保障基金背景的国有大型寿险,资金体量庞大、风控严格。
为什么三家完全不同的保险公司,会同时选中同一只基金?
表面是跟风头部机构、认可高瓴投研能力,核心是:当前市场上,靠谱、超长期、收益稳健、适配保险资金的优质资产,已经非常稀缺。低利率环境下,传统理财、债券收益持续走低,险资必须开辟新的投资渠道。
值得注意的是:这已经是高瓴“高麓系列”第三只专门面向保险资金募资的私募基金。从2023年至今,高麓系列逐步完成迭代,也清晰记录了险资投资偏好的变化。
高麓系列三期基金,如何一步步吸引保险资金?
高麓系列是高瓴专门为保险长期资金定制的私募股权基金集群,三期产品层层升级,募资范围、投资者结构、投资难度完全不同,普通人很难察觉其中的行业变化。
【图表1:高麓系列三大基金全维度对比表(公开权威工商数据)】
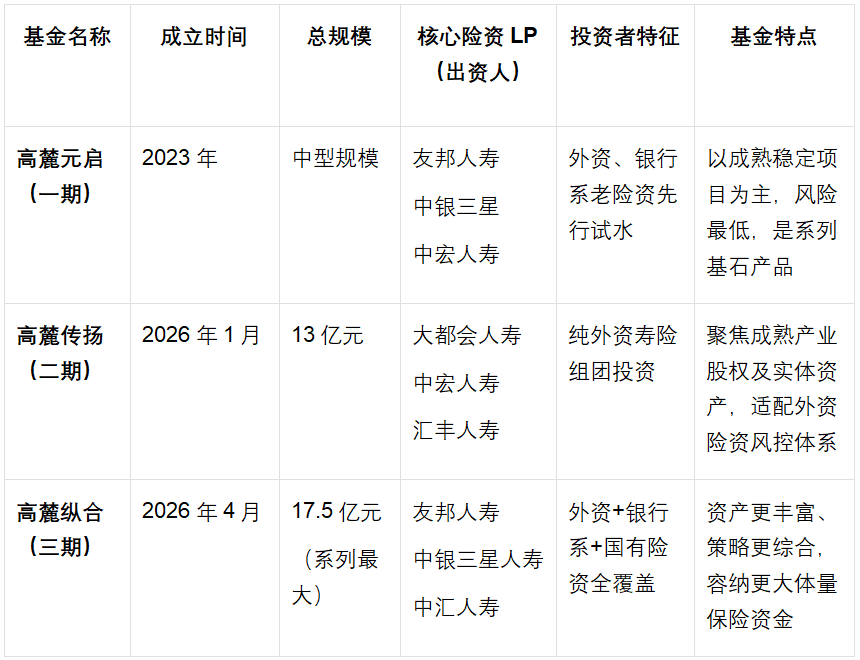
核心变化解读:
1. 从“小众试水”到“行业共识”:前两期只有外资、银行系险资参与,最新一期迎来国有大型险资入场,说明这套投资模式已经通过全行业风控检验。
2. 规模持续扩容:17.5亿元的三期基金,是目前系列最大体量,足以承接头部险资的大额长期配置需求。
3. 投资门槛更高、认可度更强:能同时拿下三类顶级险资的私募基金,在市场上极为少见,侧面印证险资对高瓴长期投研能力的认可。
三家保险公司投同一只基金,诉求完全不一样
很多读者会疑惑:既然是同一只基金,大家赚的钱一样,为什么说投资逻辑不同?
答案很简单:三家公司的资金来源、考核压力、风险底线、政策要求完全不同,看似相同的投资,实则是“同路不同心”。
友邦人寿:外资险资的“全球避险配置”
友邦是高麓系列的忠实老投资人,从一期直接跟投至三期,从未间断。
外资寿险的核心特点:不追求短期暴利,只追求长期稳定、穿越周期的收益。在海外成熟市场,优质私募股权、实体产业资产,是大型保险资金的标配。
在国内固收收益持续下行的背景下,友邦通过高麓系列基金,布局硬科技、先进制造等优质长期股权资产,对冲利率下行风险,避免保单利差损,匹配自身超长期的寿险负债。
中银三星人寿:银行系险资的“资源协同配置”
背靠中国银行,是中银三星最大的优势。不同于纯财务投资,中银三星的投资逻辑是“投资+产业联动”。
通过投资高瓴产业基金,提前对接优质实体企业、先进制造项目,联动母行的对公信贷、产业金融业务,既赚投资收益,又攒产业资源,一举两得。
中汇人寿:国有险资的“政策+久期双补位”
作为国有大型寿险,中汇人寿的投资不止看收益,更看重合规、稳健、服务实体、匹配久期。
传统债券资产期限短、收益低,无法匹配寿险10-30年的长期负债,存在巨大的久期缺口。投资高麓纵合这类长期私募股权基金,既能拉长资产周期、化解利差损风险,又能将保险资金精准投向先进制造、实体经济,完全契合监管政策导向。
行业底层逻辑:为什么险资集体偏爱高瓴高麓系列?
市场上私募基金成千上万,为什么保险巨头扎堆选高麓系列?
我们可以总结为三个“无可替代”的核心优势:
第一,完美适配保险资金的“超长周期”
保险资金是市场上最稀缺的“耐心长钱”,最怕短期波动、最怕频繁换手。高麓系列基金周期长、聚焦实体产业股权,不炒作短期热点,完全贴合险资的考核与负债特性。
第二,低利率时代的“收益突围出口”
十年前,险资靠买国债、信用债就能稳定盈利;如今固收收益持续走低,仅靠传统资产已经难以覆盖保单成本。私募股权成为险资增厚收益、破解资产荒的核心突破口。
第三,监管政策放开,为险资铺路
近年来监管持续放宽保险资金权益投资比例限制,鼓励险资发挥长期资本优势、服务实体经济。高麓系列聚焦硬科技、先进制造,完全符合政策导向,合规风险极低。
清醒认知:这场险资抱团投资,并非稳赚不赔
市场容易形成误区:巨头扎堆投资=零风险稳赚。事实上,这类长期私募投资,暗藏普通人看不到的潜在风险。
1. 流动性极差,钱长期锁死
私募股权基金锁定期普遍5-10年,投资期间无法随时赎回、无法变现。保险公司投入的资金,需要长期沉淀,中途无法灵活取用。
2. 产业周期存在不确定性
基金底层聚焦先进制造、硬科技产业,行业景气度、企业经营情况会随宏观周期波动,存在项目盈利不及预期、退出延期的可能。
3. 退出路径并非绝对通畅
这类基金的核心获利方式是项目上市、并购退出或REITs上市,但资本市场政策、上市门槛随时变化,没有绝对的退出保障。
4. 资本消耗更高
相比国债、存款,私募股权属于高等级权益资产,会消耗保险公司更多偿付能力资本,对企业风控能力要求更高。
险资投资的两大“甜蜜悖论”
悖论一:最长的钱,投了最不灵活的资产
险资是市场久期最长的资金,本该拥有最高的灵活性;但为了赚取长期稳健收益,主动放弃流动性,把资金长期锁定在私募股权中。这是低利率环境下,险资被动做出的取舍。
悖论二:所有人看好的赛道,必然内卷加剧
随着国有、外资、银行系险资集体入场优质实体股权赛道,优质项目的投资成本会持续抬升,未来超额收益会逐步收窄,险资的投资难度只会越来越大。
不止是一次募资,是行业模式的迭代
友邦、中银三星、中汇人寿联合投资高麓纵合,看似是一次简单的机构募资事件,实则是中国寿险行业在低利率周期里的集体转型。
过去,险资靠固收资产躺赢;如今,资产荒成为常态,险资必须走出舒适区,依托头部私募机构的专业能力,扎根实体产业、布局长期股权。
高麓系列基金的迭代升级,见证了险资从“试水另类投资”到“主流配置另类资产”的全过程。未来,这种“险资长钱+头部GP专业投研+实体产业赋能”的模式,会成为保险行业资产配置的新常态。
对于整个金融市场而言,险资的长期入局,不仅破解了自身的利差损与久期难题,也为中国硬科技、先进制造产业,注入了最稀缺、最稳定的长期耐心资本。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96