铜价半年内或涨超50%? 智利罢工新增铜供应不确定性,伦铜冲高,有色ETF汇添富(159652)强势吸金超860万元,标的指数涨1.38%


 收藏
 举报
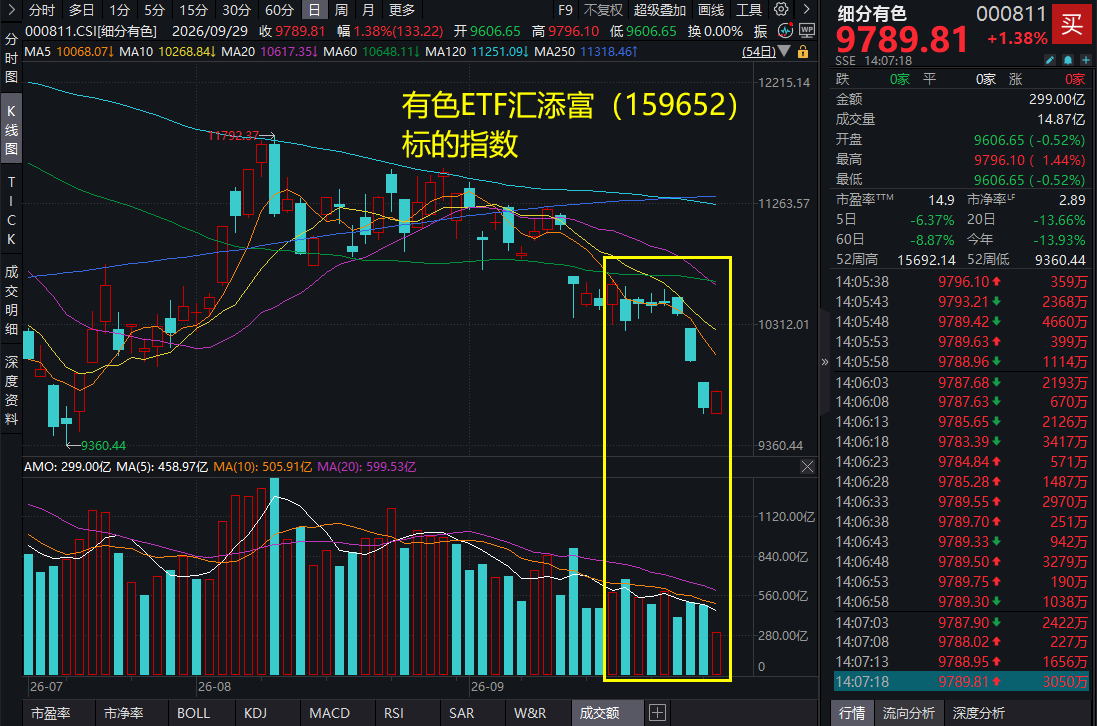
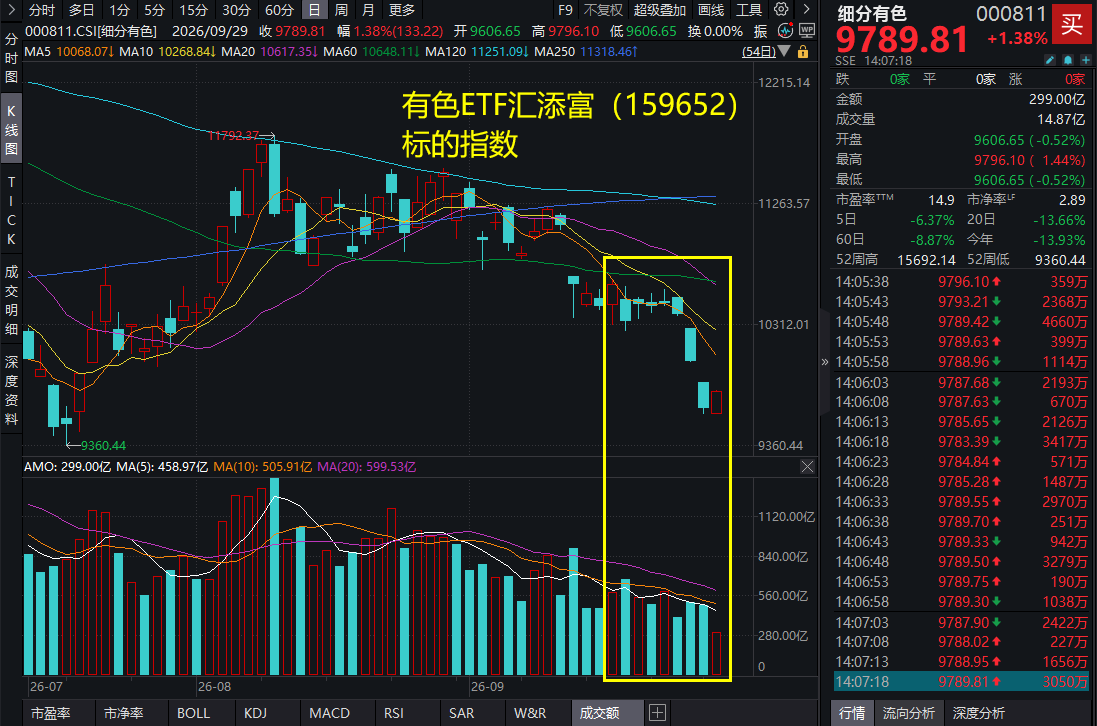
9月29日,A股市场震荡,伦铜冲高,有色板块震荡上冲,截至13:32,“金铜含量”更高的有色ETF汇添富(159652)标的指数涨1.38%。资金坚定涌入低估值、高景气的有色板块,有色ETF汇添富(159652)盘中强势吸金超860万元!
有色ETF汇添富(159652)标的指数成分股多数冲高,云铝股份涨超4%,西部矿业涨超3%,中金黄金、中国铝业涨超2%,紫金矿业、赤峰黄金等微涨,北方稀土、云南锗业等回调。
【有色ETF汇添富(159652)标的指数前十大成分股】
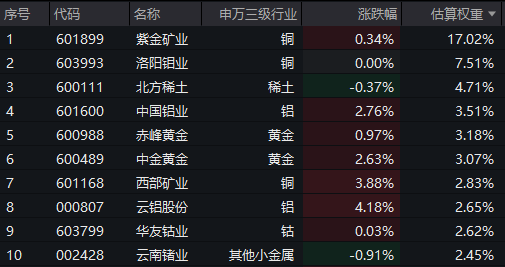
截至14:09,成分股仅做展示使用,不构成投资建议。
消息面上,智利罢工新增铜供应不确定性。9月25日(上周五),全球最大铜矿智利埃斯孔迪达(Escondida)矿的工会周五驳回了管理层因本周早些时候发生致命事故而要求暂停合同谈判的请求,这意味着谈判将按原计划继续进行。
此外,9月29日,德意志银行预计,随着买家在一场“历史性金属争夺战”中竞相锁定供应,预计到2027年第二季度铜价将升至每吨22,050美元,相比当前价格涨幅超50%。可立即获得的库存已降至“前所未有的低位”,铜市的主线也正“从需求繁荣转向流动性危机”。其预计2027年铜均价为每吨20,900美元,2028年为18,500美元。
德银此次警告把焦点进一步推向库存结构。即使全球地上铜库存仍然存在,只要其中越来越大的比例被战略储备、关税套利和区域性囤货锁定,真正能够满足新增需求的现货资源就可能显著少于库存总量所显示的水平。这种变化也意味着, 铜价的边际驱动因素可能逐渐从“需求增长多少”转向“市场还能买到多少铜”。 随着越来越多库存被锁定在特定市场,其他消费地区和工业企业需要竞争的将是不断缩小的可交易供应。
当前国内社会库存处历史相对低位,截至9月24日, SMM全国主流地区铜库存降至7万吨附近,环比去库1.65万吨;当下正处“金九银十”旺季,节前下游备货需求释放,在供应约束下,库存有望进一步去化。此外,美国精铜关税政策悬而未决,若敲定2027年征收15%关税,非美货源进一步收紧,将构成短期上行催化。
【供给端:矿端紧缺加速向冶炼端传导有望支撑铜价】
银河证券指出,ICSG统计26H1全球铜精矿产量同比-0.9%至1136万吨,26Q2环比+4%/同比-1%至580万吨。矿端生产扰动不断,Escondida铜矿因致命事故全面停产,复产待监察确认,同时Escondida(2026财年预计最高产铜126万吨)、Centinela(2025年产铜24万吨)工会劳资薪酬谈判僵持,劳资不确定性叠加停产放大短期供应风险。而国内反向开票政策限制下废铜供应紧张,原料端供给受限。据SMM,8月国内电解铜产量录得114.7万吨,环比+1.8%/同比-2%。当前进口铜精矿TC已跌至-220美元/吨,副产品硫酸价格已连续回落约两个半月,冶炼厂经营压力加大,同时市场预期年度长单谈判大概率切换为现货指数定价,矿端紧缺或向冶炼端精炼铜加速传导。10-11月国内多家铜冶炼厂将进行计划检修,10月预计有10家冶炼厂将进行检修,涉及精炼产能328万吨,叠加原料约束下冶炼厂超预期减产,Mysteel预计26Q4月均影响近9万吨。(来源于中国银河20260927《矿端紧缺加速向冶炼端传导有望支撑铜价》)
【需求端:“金九银十”旺季,节前下游备货需求释放】
信达期货指出,国内旺季拿货意愿强度覆盖掉了美国关税囤货的减弱,这是关税预期降温后铜价再次反弹的重要原因。国内方面,电解铜杆、再生铜杆、铜管和黄铜棒等传统用铜环节表现偏弱,说明电力和地产等需求更多体现为季节性兑现,而非趋势性扩张。相较之下,铜板带和铜箔表现更强,新能源、储能、电子高端制造仍对铜消费形成结构支撑。美国方面,短期内由于中期选举有意控制当前制造业成本,工业金属短期受到压制,铜叠加关税推迟问题影响更大,但关税最终目的是为了保护本土产业,关税手段或许只是暂时被推迟,只要政策仍未最终落地,COMEX-LME价差就仍然存在事件驱动型交易机会,但需要等待加息落地或中期选举完毕。(来源于信达期货20260928《智利罢工新增供应不确定性》)
布局金铜等稀缺资源品,认准“金铜含量”更高的有色ETF汇添富(159652),金铜含量高达48%,同类领先,龙头更集中,弹性更强,全面覆盖金、铜、铝、锂、稀土等子板块,有望全面受益于有色超级周期,场外投资者可关注联接基金(A:019164;C:019165),可7*24申赎。
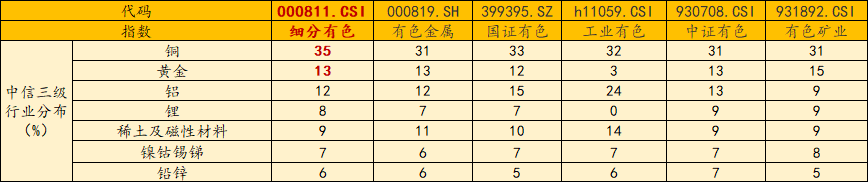
数据截至20260831,按中信三级行业分布
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金属于较高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于细分有色指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96