私募透视镜|四季度核心变量研判,私募策略应该关注什么?



 收藏
 举报
2026 年第四季度即将来临,全球市场迎来经济、政治、能源等多重因素叠加带来的影响。海外方面,9 月份美联储加息落地,市场预期从 “是否加息” 逐渐转变为后续可能的连续利率路径。国内方面,A 股随着之前时间的上涨与回调,市场在科技,价值股,红利等板块之间的轮动明显加快。
对私募而言,四季度市场的核心关注点正在发生变化,海外环境需要重新考虑流动性与评估利率,A 股内部也需要重新考量资金,估值与盈利是否延续。对于私募策略,关注点也需要从 “市场还能涨多少”,进一步转向 “收益从哪里来、不同策略靠什么赚钱”。
美联储加息落地,关注后续利率路径
先看清事实端的三个变化。其一,全球无风险利率抬升。9 月 15 日,10 年期美债收益率升破 5% 关口,创 2007 年以来新高。截至 9 月 25 日,10 年期美债收益率约 5.17%,30 年期约 5.40%。(数据来源:Wind,财联社公开市场快讯)
其二,美元走强,全球同向紧缩。决议公布后,美元指数上涨 0.63% 至 100.31,重新站上 100 整数关口,为 8 月 13 日以来首次;在联系汇率制度的机制安排下,香港金融管理局于 9 月 17 日跟随美联储上调贴现窗基本利率 25 个基点至 4.25%。据民银国际统计,9 月下旬以来全球已有 10 家主要央行/货币局采取加息,多数央行已重新将政策重心转向对抗通胀。(数据来源:Wind,民银国际宏观研究报告)
其三,A 股与港股已经先经历一轮调整。2026 年 7 月 1 日至 9 月 24 日,中证 1000 区间下跌 14.07%,中证 500 下跌 15.58%,沪深 300 下跌 10.85%,中证 2000 下跌 8.15%。(数据来源:Wind,私募排排网市场行情汇总)
传导逻辑上,机构判断相对一致:加息首先作用于美债收益率与美元指数,再传导至人民币汇率与跨境资金流向,最后才触及 A 股的估值与风格。光大证券指出,加息与否并不是理解当下流动性收紧的核心原因,更关键的是美联储政策节奏的错位 ——"加息 + 缩表" 的货币政策组合,已让全球流动性进入收紧的拐点,资本市场从过去的流动性过剩、储蓄过剩,进入 "资本稀缺" 的时代。对中国资产而言,短期影响更偏估值和资金面:港股对海外流动性和美元利率更敏感,估值端承压可能更明显;A 股受到的直接影响相对有限,后续走势仍更多取决于国内增长、政策和流动性环境。(观点来源:光大证券宏观策略研报)
后续最大的变量仍然是通胀,尤其是油价。如果油价持续处于 100 美元 / 桶以上,能源价格可能重新推高美国 CPI,美联储进一步收紧政策的压力将随之上升;如果油价逐步回落至 80 美元 / 桶附近,通胀压力缓解,连续大幅加息的必要性也会下降。因此,四季度更值得关注的不是单次加息,而是油价 — 通胀 — 美联储政策 — 美债收益率这条传导链,以及由对美元、人民币汇率和全球风险偏好的影响。(观点来源:光大证券、财通证券策略研报,Wind 大宗商品数据)
A 股市场值得关注的方面
海外流动性决定全球风险资产面临的外部环境,但对于 A 股而言,四季度更值得关注的是市场内部正在发生什么变化。从当前来看,可以重点观察杠杆资金、人民币汇率、ETF 资金流向以及量化 Alpha 环境四个变量。
其一,杠杆资金去化已较为充分。据同花顺 iFinD 数据,2026 年 7 月 1 日沪深京三市两融总余额一度达 30304.74 亿元阶段高点,此后随市场调整持续回落,截至 9 月 15 日降至 26274.71 亿元,两个半月累计缩水约 4030 亿元、降幅约 13%。华泰证券研报显示,同期融资活跃度降至 8.48%、平均担保比例降至 272.54%,杠杆风险整体有序释放。截至 9 月 28 日,沪深京三市两融余额 26106.94 亿元,融资余额 25816.94 亿元,两融余额占 A 股流通市值比例 2.71%,杠杆资金能否重新回流,是判断调整是否见底、修复动能能否形成的关键变量。 (数据来源:同花顺 iFinD;观点来源:华泰证券策略研报,财联社)
其二,人民币汇率逆势走强。据 Wind 数据,9 月 18 日在岸、离岸人民币对美元盘中双双升破 6.7 关口;截至 9 月 28 日,离岸人民币兑美元尾盘报 6.7127,在岸人民币收盘 6.7399。2026 年以来人民币对美元累计升值约 4%,自 2025 年 4 月低点 7.42 算起,累计升值接近 10%。在美联储重启加息、美元指数重新站上 100 的背景下,人民币的强势更多来自内生增长韧性与人民币资产 “重估”,有助于缓解跨境资金外流压力,对 A 股估值端形成支撑。四季度需跟踪美元与人民币的背离能否延续,以及汇率升值对出口链盈利的边际影响。(数据来源:Wind,财联社外汇快讯)
其三,宽基 ETF 逆势大额净流入,创业板、科创 50 成为资金布局重点。Wind 数据显示,截至 2026 年 9 月 28 日,全市场 1589 只股票 ETF 总规模达 3.36 万亿元。调整行情下,部分资金择机入场。Wind 数据显示,9 月 28 日,股票 ETF 市场总份额增加 170.27 亿份,按照成交均价测算,当日净流入资金则达到 242.58 亿元。其中,58 只股票 ETF 净流入超过 1 亿元,创业板 ETF 易方达(159915)、科创 50ETF 华夏(588000)、中证 1000ETF 南方(512100)资金净流入位居前三。
9 月 28 日,全市场资金净流入 299.7 亿元。从大类型来看,当日宽基 ETF 与债券 ETF 净流入居前,分别达 191.39 亿元与 73.16 亿元,港股市场 ETF 净流出居前,达 8.07 亿元;规模变化方面,行业主题 ETF 规模下降 351.56 亿元。
具体到指数维度,当日科创 50 指数净流入居前,达 40.44 亿元;SGE 黄金 9999 指数净流出居前,达 5.3 亿元。从近 5 日角度观测,资金流入沪深 300 指数超 90 亿元,创业板指超 47 亿元。9 月以来,股票 ETF 整体资金净流入超 450 亿元,其中科创 50、创业板、沪深 300 等宽基 ETF,以及通信、科创芯片等方向相关 ETF 净流入靠前。(数据来源:Wind,格隆汇等ETF 资金报道)
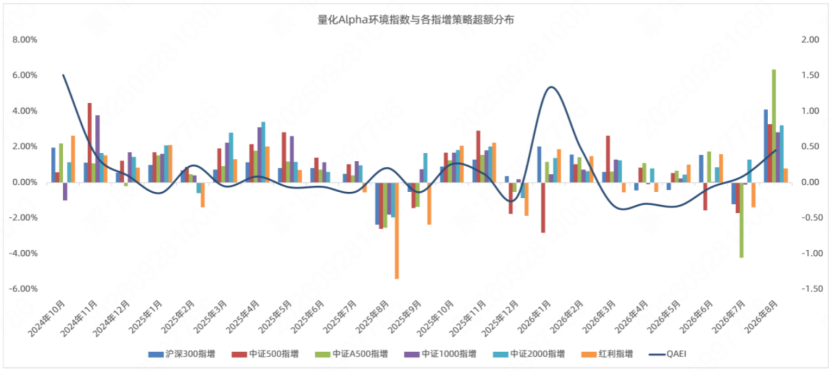
其四,量化 Alpha 环境边际承压、对冲成本抬升。据私募排排网数据,8 月百亿量化私募指数增强产品平均超额收益 5.16%、正超额产品占比 94.52%,量化策略经历一轮明显 “回血”;但进入 9 月,微盘股相对中证 500 的周度超额收益转负,中证 1000、中证 2000 日均成交额环比降幅虽收窄至 - 2.4%、-2.2%,微盘股成交额环比回升 1.6%,流动性压力边际缓解,但整体活跃度仍处于收缩区间。(数据来源:私募排排网量化私募业绩指数)
量化 Alpha 环境指数 QAEI 与各指增策略超额分布
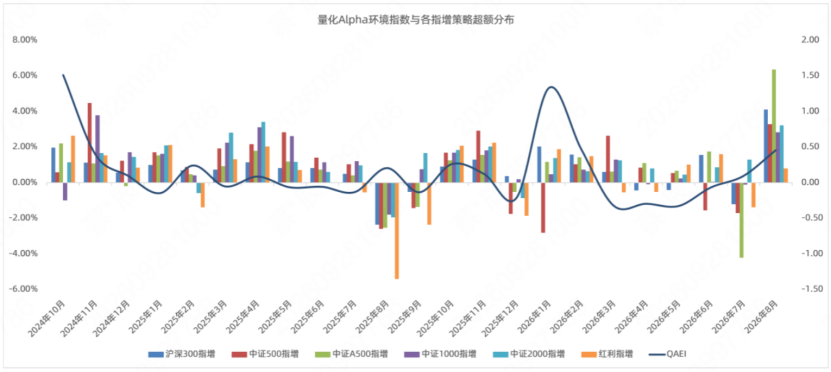
数据来源:iFinD,私募排排网;截止日期:2026 年 8 月 31 日
私募透视镜写在最后:
站在当前市场节点观察,不同资产的估值、盈利和交易环境已经明显分化,四季度更重要的可能不是判断某一种资产或策略能否持续占优,而是提高收益来源的多样性。
风险提示:基金投资有风险,入市须谨慎。本文所载内容不构成任何投资建议、交易推荐或资产配置方案。文中引用的行情、资金、汇率、ETF、两融等数据来源于 Wind、同花顺 iFinD、私募排排网等第三方终端及财联社、格隆汇等公开财经媒体,统计口径、截止时间以文中标注为准,第三方数据存在滞后、误差或口径差异风险;文中机构观点均为公开研报的客观转述,不代表对相关机构、策略及产品的评价与背书。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96