美国8月PCE前瞻:通胀或将保持粘性,美股、美元及黄金如何反应?



 收藏
 举报
TradingKey - 美东时间9月30日(周三),美国将公布8月个人消费支出价格指数(PCE),这是美联储最关注的通胀指标之一。市场普遍预计,8月PCE仍将显示美国通胀压力具有粘性,尤其是核心PCE可能继续维持在偏高水平。由于近期美联储官员表态偏谨慎,油价上涨也增加了市场对通胀反复的担忧,本次PCE数据将成为判断美联储后续政策路径的重要依据。
能源推高整体通胀,核心通胀仍有粘性
从市场预期看,8月PCE大概率不会给美联储带来明显宽松空间。据彭博社调查显示,经济学家预计8月整体PCE环比上涨0.5%,高于7月的0.4%;核心PCE环比预计上涨0.3%,高于7月的0.2%。
8月PCE的压力主要来于两个方面。首先,能源价格反弹可能推高整体通胀。近期国际油价维持高位,能源成本可能通过交通、物流和消费品价格向终端传导。其次,核心服务价格仍具粘性,尤其是住房、医疗、保险和部分服务消费价格,可能使核心PCE难以快速回落。
此前公布的CPI和PPI数据已经显示,美国通胀压力仍未完全消退。虽然商品价格整体涨幅有限,但服务通胀和能源价格仍可能对PCE形成支撑。因此,本次PCE的关键不在于通胀是否仍高,而在于是否会进一步强化“高利率维持更久”的市场预期。
如果8月核心PCE环比达到0.3%或更高,市场可能认为通胀回落进程放慢,美联储短期内难以释放宽松信号。若核心PCE低于预期,尤其是服务通胀出现降温迹象,则可能缓解市场对10月继续加息的担忧。
8月PCE或推动美联储10月加息预期升温
当前市场对美联储的定价已经偏鹰。近期油价上行、美债收益率走高以及美国经济数据保持韧性,使投资者重新评估美联储继续收紧政策的可能性。在这种背景下,8月PCE将直接影响市场对10月议息会议的判断。
若PCE高于预期,尤其是核心PCE重新上行,市场可能进一步押注美联储继续加息。对美联储而言,只要通胀仍明显高于2%目标,且就业和消费尚未明显转弱,政策层面就缺乏快速转向宽松的理由。
若PCE符合预期,市场反应可能相对温和,但仍难以扭转“高利率维持更久”的主线。只有当核心PCE明显低于预期,并显示服务通胀持续降温时,市场才可能下调加息预期,美债收益率也可能出现阶段性回落。
8月PCE对美股、美元及黄金的影响
对美股而言,8月PCE的影响主要体现在估值压力上。若PCE低于预期,尤其是核心PCE环比低于0.3%,市场对于美联储的加息预期可能将降温,进而推动美债收益率回落,这将有利于纳指、AI科技股和半导体板块反弹。若PCE高于预期,美股可能面临更大压力,因为高通胀会推高实际利率和美债收益率,对高估值成长股不利,前期涨幅较大的科技股可能出现估值回调。
对美元而言,强PCE通常会增强美元支撑。若8月通胀数据高于预期,市场将继续押注美联储维持高利率更久,美元指数可能维持强势,尤其是相对欧元、日元等低利率货币。若PCE符合预期,美元可能保持高位震荡;只有当核心PCE明显低于预期,并带动美债收益率回落时,美元才可能出现阶段性回调。
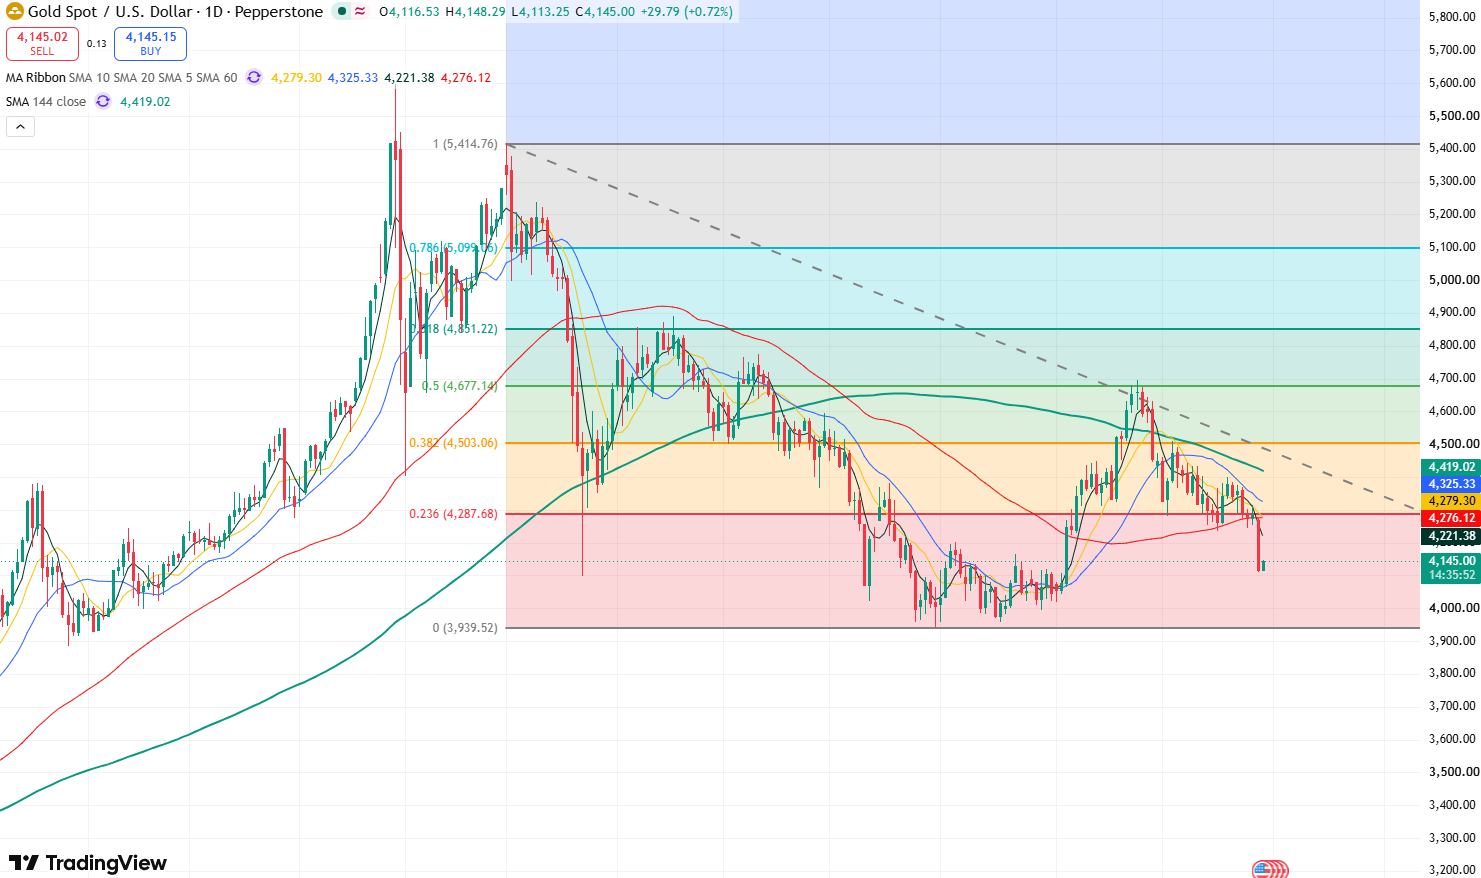
黄金价格日线图,来源:TradingView
对黄金(XAUUSD)而言,关键仍在于美元和实际利率的变化。若PCE高于预期,黄金可能继续承压继续向下测试4100美元关口,甚至进一步回落向4000美元关口,因为强通胀会推升加息预期,并带动美元和美债收益率走高,从而削弱黄金作为无息资产的吸引力。若PCE低于预期,黄金则可能获得修复机会,尤其是在美元和美债收益率同步回落的情况下,金价有望重新向上测试4250-4300美元压力区间。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96