甲骨文(ORCL)股票9月29日盘中上涨6.11%:释放什么信号?



 收藏
 举报
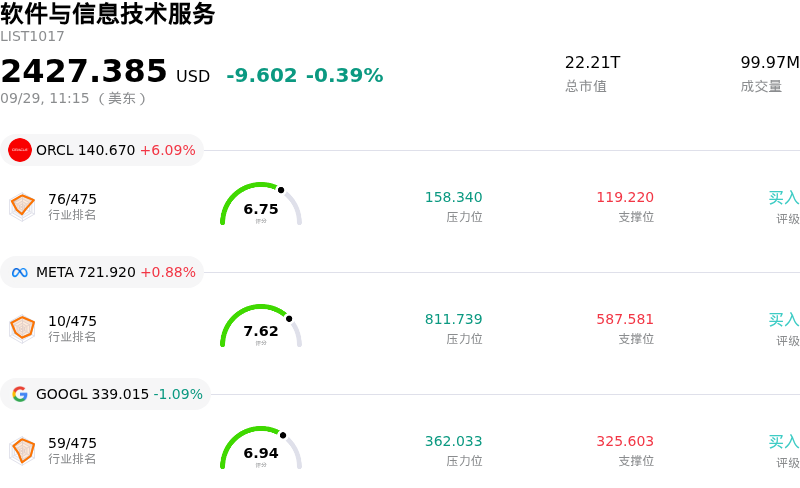
甲骨文 (ORCL) 盘中上涨6.11%, 所属行业软件与信息技术服务下跌0.39% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 甲骨文 (ORCL) 上涨 6.11%;Meta Platforms Inc (META) 上涨 0.88%;谷歌-A (GOOGL) 下跌 1.09%。
今日是什么导致了甲骨文(ORCL)股价上涨?
在近期卖盘推动股价跌至具吸引力的估值水平后,投资者纷纷入场,推动甲骨文公司(Oracle Corporation)展现出强劲的上行势头。围绕企业软件和人工智能基础设施的市场情绪重新回归甲骨文强劲的基本面轨道。市场对该公司近期第一财季业绩的重新审视凸显了其坚实的底层增长,在云基础设施业务三位数激增的推动下,营收实现同比大幅增长。机构买家趁近期股价回调逢低布局,深知市场对高密度算力和云数据库迁移的需求依然强劲。
推动买盘兴趣的关键驱动因素之一是甲骨文庞大的剩余履约义务,该指标已扩大至6000亿美元以上。此前,由于高昂的资本支出预测以及大型数据中心建设的运营周期,投资者曾一度持谨慎态度。然而,市场对客户预付款以及与主要超大规模云计算巨头多云集成合作关系的信心不断增强,有助于缓解对其偿债能力和利润率的担忧。随着市场参与者重新评估该公司长期合同转化为实际收入的能力及现金流生成能力,机构加仓步伐加快,为该股提供了强劲的催化剂。
从技术和战术角度来看,股价的上行反映出超卖状态下的强劲反弹。在企业AI部署扩大以及新交付云容量利用率保持高位的支撑下,全年业绩指引的上调继续巩固了华尔街长期的积极预期。尽管高企的债务和资本支出仍是关注焦点,但此轮大涨展现了投资者对甲骨文将历史性积压订单转化为经常性企业云收入的能力重新建立起信心。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-3.271,处于卖出状态,RSI数值45.822处于中性状态,Williams%R数值73.707处于卖出状态,注意关注。
甲骨文(ORCL)媒体舆情
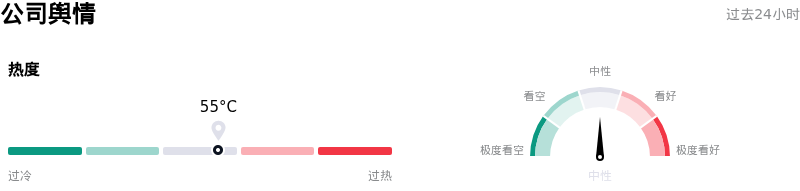
甲骨文 (ORCL) 公司舆情热度来看,当前热度55,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
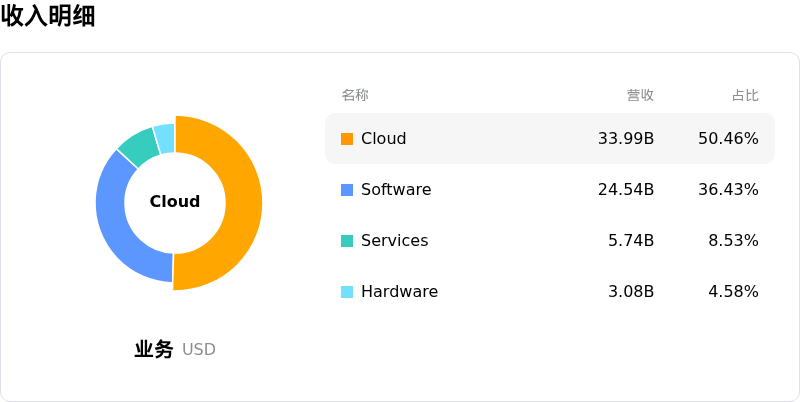
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$246.48,最高价为$400.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- 数据中心建设延误与不可抗力通知: 由于环境许可受阻和管道工程延误,甲骨文就其位于新墨西哥州、容量达2.45 GW的“木星项目”(Project Jupiter)数据中心设施引用了不可抗力条款,这威胁到预估达250亿美元在手项目的收入转化时间表,并导致与项目挂钩的债务交易价格跌至受压水平。
- OpenAI的交易对手风险与客户集中度风险: 在OpenAI取消发布GPT-6.1 Astra模型后,盘中波动率大幅飙升,引发了机构对甲骨文客户集中度的担忧。据分析师估计,甲骨文超过6000亿美元的剩余履约义务(RPO)中,约有一半取决于OpenAI的业务规模扩展。
- 信用状况恶化与流动性紧张: 巨额资本支出导致单季度自由现金流出现54亿美元赤字,在标普将其评级下调至BBB-(仅比垃圾级高一级)后,导致信用违约互换利差暴涨,长期债券收益率突破8%,显著推高了未来的偿债成本。
- 裁员信号预示云计算增长放缓: 运营团队启动新一轮两位数百分比比例的裁员,促使机构分析师重新评估核心云需求,将裁员解读为潜在利润率承压和企业云采用放缓的证据,而非例行的成本优化。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96