房地产低开高走!深物业A上演“地天板”,万科A涨近4%早盘一度跌停,中央财政首次房贷贴息落地



 收藏
 举报
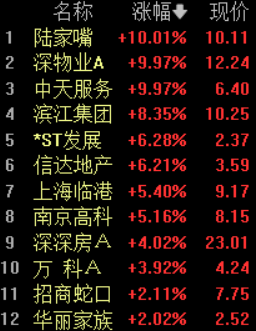
早盘,A股房地产板块低开高走,截至午间收盘板块内3只个股涨停,深物业A、中天服务、陆家嘴涨停,其中深物业A上演“地天板”。滨江集团涨超8%,*ST发展、信达地产涨超6%,上海临港、南京高科涨超5%,深深房A涨超4%。万科A早盘一度跌停,盘中拉升一度涨超5%,截至午间收盘涨3.92%。
市场炒作的核心逻辑在于政策端持续发力与行业基本面边际改善形成共振。中央财政首次对商业性个人住房贷款实施贴息,叠加国务院常务会议明确研究出台稳定房地产市场的政策措施,市场预期后续仍有需求端政策工具落地,行业有望从“政策底”向“市场底”传导。与此同时,二手房交易占比超过新房,存量市场成为主战场,房企加速向“好房子”建设和城市更新方向转型,头部优质房企的估值修复预期明显升温。
消息面上,财政部、中国人民银行、金融监管总局联合发布通知,明确自2026年10月1日起在全国范围内实施居民购房贷款贴息政策,贴息期限最长5年,可享受贴息的贷款规模最高可达100万元,政策实施期暂定1年。其间,符合条件的居民房贷可享受1个百分点的贴息支持。这是中央财政首次对商业性个人住房贷款进行贴息,意味着房地产政策从货币宽松阶段正式进入财政贴息阶段。
与此同时,国务院常务会议近期提出研究出台稳定房地产市场、促进就业增收等政策措施。上海四部门联合印发实施意见,从加强预售管理、实施现房销售、推行主办银行制度、加大融资支持力度、优化土地供应管理等方面落实“828新政”。住房和城乡建设部有关负责人表示,我国房地产市场已进入存量阶段,今年前8个月二手房交易占比已达52%,超过新房成为住房交易市场的主力。
相关行业:
房地产开发:贴息政策直接降低居民购房成本,有助于释放刚性和改善性住房需求,加快新房去化节奏。头部房企在核心城市的土储和项目储备将率先受益,行业销售端有望逐步企稳回升。
房地产服务与中介:二手房交易占比超过新房,存量市场主导格局下,房产经纪、交易服务需求持续提升。贴息政策同样覆盖二手房贷款,有利于激活“卖旧买新”的置换链条,中介机构交易量和佣金收入预期改善。
物业服务与城市更新:房地产开发从增量扩张转向存量提质,城市更新、老旧小区改造、社区服务和物业管理成为新增量来源。“好房子”建设和新版住宅项目规范落地,将带动存量住房改造升级需求持续释放。
家居建材与家电:房地产销售和竣工数据回暖将直接拉动下游装修、家具、建材和家电消费。存量房翻新和改善型置换需求增长,为家居产业链提供结构性支撑。
产业链公司:
万科A:国内房地产开发龙头,上半年房地产开发及相关资产经营业务营收487.0亿元,占总营收比重69.4%。公司在核心城市保持较高市场占有率,二手房与新房联动改善有助于公司销售去化和现金流修复。
陆家嘴:深耕上海陆家嘴区域及周边高能级城市,拥有优质商办和住宅项目。公司与太古地产合作的高端住宅陆家嘴太古源源邸项目第三批开盘当日去化率达95%,销售均价17.6万元,体现核心城市改善型需求韧性。
滨江集团:杭州区域龙头房企,近期全资子公司竞得杭州市一宗住宅用地,持续补充核心城市土储。公司产品定位聚焦改善型市场,受益于杭州等城市楼市回暖和政策支持。
信达地产:公司以房地产开发为核心,并拓展代建服务、物业服务和商业运营等支持业务。作为央企背景房企,公司在融资和资源获取方面具备优势,持续受益于行业格局优化。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96