耐克Q1财报前瞻:转型能否迎来拐点?华尔街最高目标价75美元



 收藏
 举报

TradingKey - 耐克(NKE)将于10月1日美股收盘后公布2027财年第一季度业绩。市场预计,公司营收约为113.2亿美元,同比下降3%;每股收益预计为0.44美元,低于去年同期的0.49美元。
这份财报将再次检验耐克的转型进度。首席执行官Elliott Hill自2024年回归以来,一直推动公司重新聚焦体育产品、恢复批发渠道关系并减少促销依赖,但消费者需求疲软、中国市场承压以及On等竞争对手迅速扩张,仍在拖慢复苏速度。
耐克股价今年以来累计下跌超过40%,目前在36美元附近交易,接近2013年以来低位。市场关注的重点已不只是本季度能否达到预期,而是管理层会不会再次下调未来几个季度的营收判断。
营收可能继续下降,盈利质量仍需观察
耐克此前预计,2027财年第一季度营收将出现低至中个位数下降,第二季度的压力可能进一步加大。市场目前普遍认为,公司营收可能在2027财年上半年触底,下半年逐步恢复至同比持平。
不过,Evercore ISI分析师Michael Binetti认为,这一路径可能过于乐观。部分零售商已经削减或取消耐克2027年春季产品订单,意味着原本被视为复苏起点的下半财年,也可能继续面临销售压力。
耐克或许要等到11月投资者大会才会重新提供完整的2027财年指引,但随着新任首席财务官David Denton到岗,本次财报电话会议可能提前释放调整预期的信号。如果管理层希望投资者在11月更多关注长期转型计划,先在本季度下调短期预测并不令人意外。
耐克6月公布的2026财年第四季度营收约110亿美元,同比下降1%;稀释后每股收益达到0.72美元,但其中0.52美元来自IEEPA关税预计退还产生的一次性收益。剔除该项目后,实际每股收益约为0.20美元,说明核心盈利仍然疲弱。
新产品、中国市场和零售订单决定复苏速度
耐克目前的主要问题,是新产品尚未充分弥补经典鞋款需求下降带来的缺口,Stifel指出,消费者对新品的反应仍然有限,而篮球经典产品线持续收缩。公司计划在2027年春季推出更多创新产品,但相关订单已有被零售商削减的迹象。
中国市场同样是转型中的薄弱环节,上一季度,耐克大中华区收入按固定汇率计算下降约17%。公司此前承认,在当地门店、产品组合和消费者互动方面投入不足,同时还陷入较为激烈的折扣竞争。
与此同时,On、Hoka和其他专业运动品牌正在跑步与生活方式产品中争夺市场份额,足球明星Kylian Mbappé近期结束与耐克的长期合作并转投On,也进一步放大了市场对品牌吸引力下降的担忧。
耐克正在恢复与大型零售商的合作,希望通过批发渠道重新扩大产品覆盖面。但迪克体育用品此前警告,耐克为了清理滞销产品而增加折扣,可能继续对品牌定价和零售利润率产生压力。
华尔街如何看待耐克?
随着耐克股价跌至多年低位,华尔街对公司转型前景的判断出现明显分化。根据TipRanks统计,过去12个月覆盖耐克的31位分析师中,有8位给予“买入”评级,17位建议持有,6位建议卖出,平均目标价为43.25美元,最高为75美元,最低为30美元。
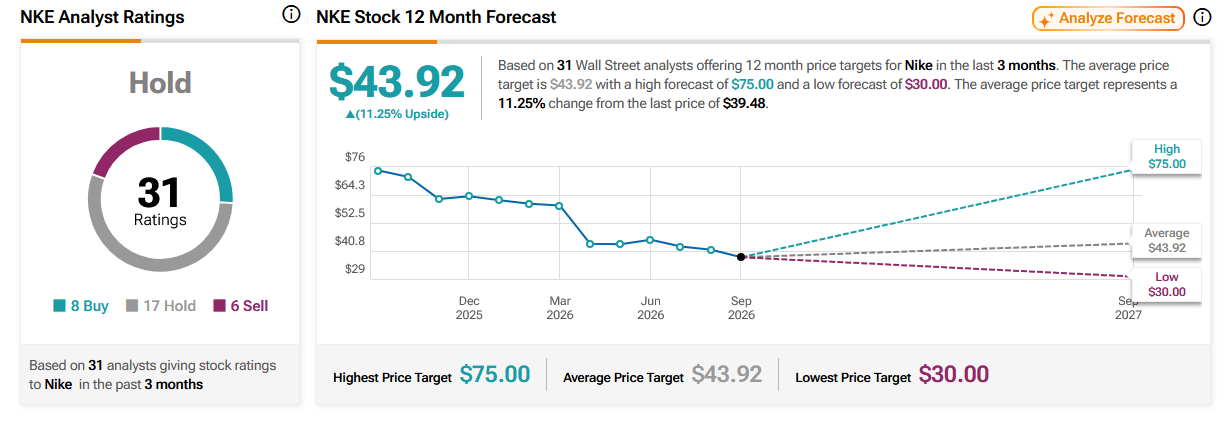
来源:TipRanks
美国银行(BAC)近期将耐克评级由“中性”下调至“跑输大盘”,并把目标价从47美元降至30美元。分析师认为,消费者支出趋于谨慎、经典休闲鞋需求疲软以及中国市场竞争加剧,可能使耐克的销售压力延续至整个2027财年。
Jefferies(JEF)则维持相对乐观的判断。该机构预计,耐克第一季度营收可能达到115亿美元,每股收益为0.48美元,均略高于市场一致预期。分析师认为,北美和批发渠道可能出现企稳迹象,因此维持“买入”评级及75美元目标价。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96