飞速上涨的伊朗股市,跑赢通胀了吗?



 收藏
 举报
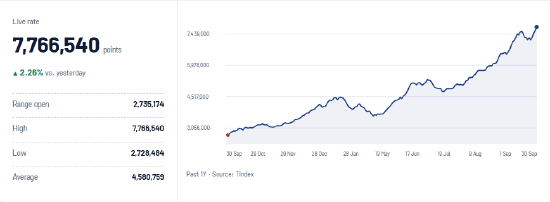
2026年以来,伊朗股市正在经历一轮罕见的上涨行情。
9月30日,德黑兰证券交易所基准TEDPIX指数上涨171586点,涨幅2.26%,收于7766538点,再创历史新高,并首次站上770万点关口。约83%的市场标的当天收涨。
把时间拉长,这轮行情更为醒目。2025年12月31日,即2026年开始前最后一个交易日,TEDPIX收于4070065点;截至9月30日,指数已经升至7766538点,今年以来累计上涨约90.8%。
即便放眼全球,这轮涨幅也极为惊人:截至9月底,年内表现强劲的韩国KOSPI指数累计上涨约60%,日经225指数上涨约32.6%;美国纳斯达克综合指数截至9月29日上涨约15.3%,欧洲斯托克50指数截至9月30日盘中上涨约9.7%。换言之,即使与今年全球表现最强劲的一批主要股指相比,TEDPIX接近91%的涨幅仍明显更高。
不过对处于冲突中的伊朗而言,指数90.8%的涨幅并不能直接等同于90.8%的财富增长。今年以来,伊朗同时经历了高通胀和里亚尔大幅贬值。如果分别用国内购买力和美元购买力衡量,这轮接近翻倍的股市上涨会呈现出截然不同的结果。
首先回答最核心的问题:伊朗股市跑赢通胀了吗?
答案是:跑赢了,而且幅度并不算小。
对于主要以里亚尔获得收入、持有资产并进行日常消费的伊朗国内投资者而言,衡量一笔股票投资究竟有没有真正增值,最直接的参照并不是美元汇率,而是国内物价。
原因很简单。如果一个投资者年初持有100万里亚尔,年底通过股票投资将资产增加到190万里亚尔,但同期国内商品和服务价格也上涨了90%,那么这笔投资实际上并没有增加多少真实购买力。
因此,判断伊朗股市的真实回报,需要将TEDPIX的名义涨幅与同期消费者价格涨幅进行比较。
伊朗央行数据显示,Dey 1404,即覆盖2025年12月下旬至2026年1月下旬的月份,城市消费者价格指数为514.6。冲突爆发后伊朗通胀继续快速上升,到8月CPI已经升至770.3;9月月度通胀率进一步达到3.9%。
如果按照8月CPI 770.3再上涨3.9%估算,9月价格指数约为800.3。
以514.6作为年初附近的价格水平基准计算,今年以来伊朗城市消费价格累计上涨约为:
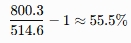
同期,TEDPIX上涨约90.8%。
这意味着,股市的涨幅明显超过了整体物价上涨速度。扣除通胀后的实际收益率约为
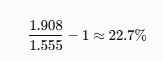
也就是说,一名年初买入与TEDPIX表现大致一致资产的伊朗投资者,即使考虑今年极高的通胀,其真实购买力仍然增加了大约23%。
从这个角度看,今年伊朗股市不仅仅是在制造“名义新高”。它确实跑赢了通胀。
这也是判断这轮行情是否真正为伊朗国内投资者创造财富时最重要的结论。
但如果把这笔资产换成美元,它到底增值了多少?
问题到了这里,答案就完全不同了。
对于伊朗国内投资者而言,汇率并不是衡量真实收益的第一标准;但对于外国投资者、需要将资金汇出伊朗的人,或者希望用美元衡量自身财富的人来说,汇率变化就变得至关重要。
伊朗长期存在多重汇率体系,因此如果要衡量普通投资者真实兑换美元所需的成本,更合适的参照是自由市场汇率,而不是官方或者受管制汇率。2025年12月31日前后,自由市场1美元大约兑换13.5万至13.8万土曼。到9月30日,这一价格已经升至约254,500土曼。
换句话说,购买1美元所需要的土曼数量几乎翻了一倍。如果采用年初13.5万土曼作为基准,那么美元兑土曼上涨约88%。
需要注意的是,这并不等于“里亚尔贬值88%”。从里亚尔自身价值来看,其兑美元购买力下降幅度约为:
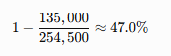
真正判断一笔股票资产折算成美元以后赚了多少,也不能直接用90.8%的股市涨幅减去47%的货币贬值幅度。
正确的方法,是分别用两个时点的汇率将资产折算成美元。
按照年初TEDPIX约4,070,065点、美元约135000土曼,以及9月30日TEDPIX约7766538点、美元约254500土曼计算。
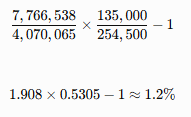
即使采用年初13.77万土曼的另一组自由市场报价,美元口径收益也只有约4%。
也就是说,一名投资者如果年初把美元换成里亚尔、买入与TEDPIX走势一致的资产,并在9月底重新兑换回美元,那么经历接近91%的股市上涨后,最终获得的美元收益可能只有几个百分点。
这与“指数接近翻倍”的视觉感受完全不同。
从美元角度看,这轮上涨中的绝大部分收益,都被里亚尔贬值抵消了。
所以,伊朗股市今年最值得关注的地方并不是简单的“涨了90%”。真正值得关注的是,它同时揭示了高通胀经济体中两种完全不同的财富世界。
在里亚尔世界里,股市跑赢了物价,投资者获得了真实购买力增长。但在美元世界里,这轮历史性牛市的大部分涨幅,都只是用来抵消本币价值的快速缩水。
770万点确实是一个真实的历史新高。但它也是一个以快速贬值货币计价的历史新高。
来源:环球市场播报


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96