盘中再创一年新低!恒科一年跌没32% A股休市7天 港股独走4天能反弹吗?



 收藏
 举报
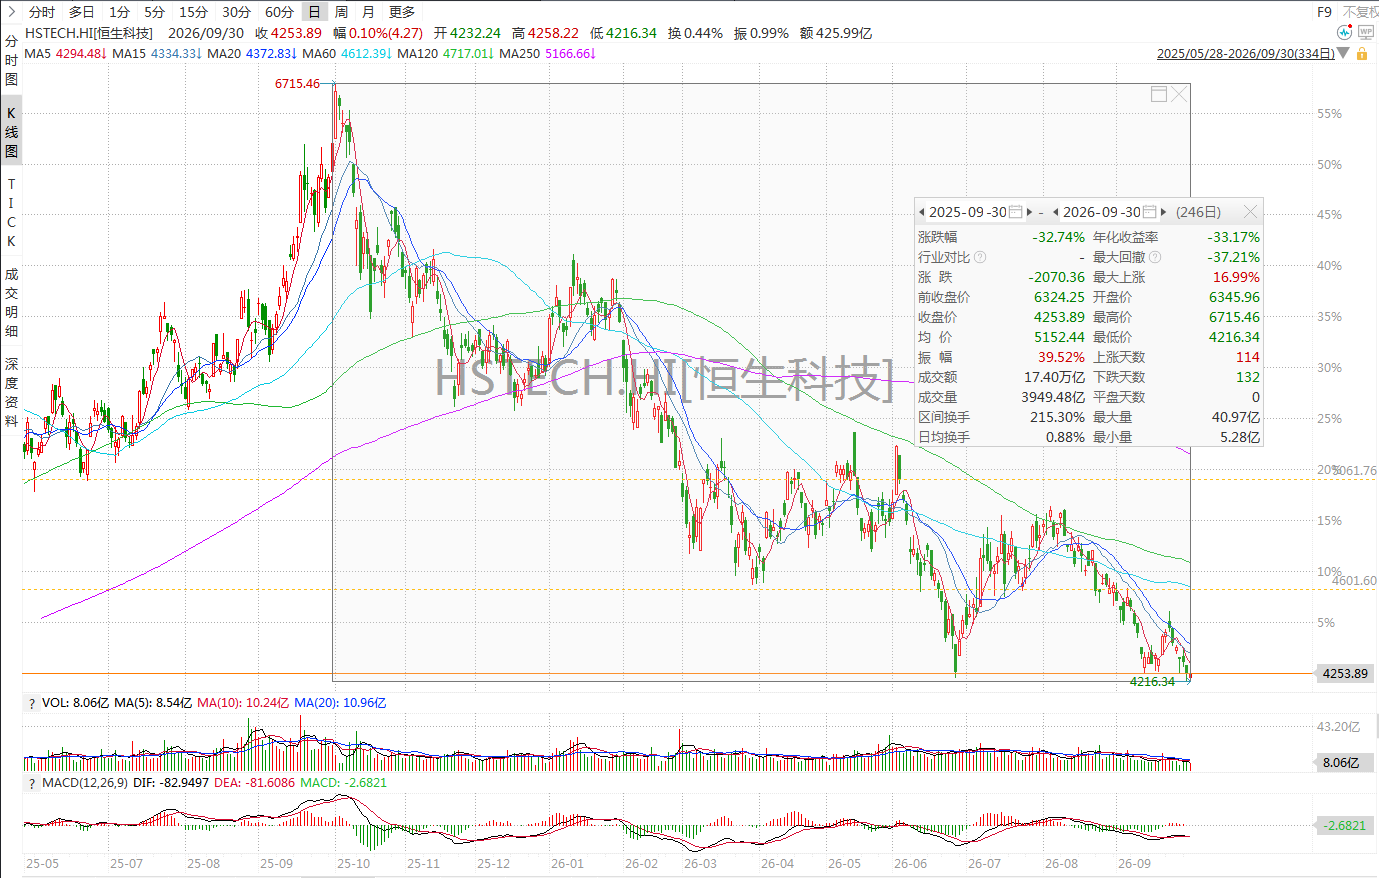
9月30日港股收官,恒生科技指数盘中下探至4216.34点,正式刷新2025年10月以来的一年新低。截至收盘,指数微涨0.10%报4253.89点,勉强守住4250关口,但整个9月累计跌幅仍达7.92%。
从去年国庆的高点一路俯冲至今,恒生科技指数累计回撤已超32%。今年最惨的股民不在A股,在恒科——多少人一路喊见底、抄底,结果指数越抄越低,几乎看不到底部支撑。对比之下,恒生指数今年仅下跌约4%,恒科单枪匹马跌超23%,走势显著弱于大盘。
一、一年跌去32%:权重错配踩中所有坑
恒科跌得比大盘狠,核心是成分股权重结构踩中了今年所有的市场雷区,完美错过了AI红利。
其一,消费互联网占去半壁江山,AI硬科技权重不足20%。目前指数内可选消费与互联网平台权重合计超45%,腾讯、阿里、美团、快手四大巨头就占了近四成。今年这些标的集体杀跌:腾讯、阿里年内跌幅均超25%,美团跌超30%,快手更是接近腰斩。
行业陷入死循环:AI投入多了烧利润,股价跌;AI投入少了没成长故事,估值被杀。叠加外卖大战持续补贴侵蚀盈利,广告、电商需求复苏不及预期,互联网龙头从高成长股被重估为成熟现金流资产,估值中枢持续下移。
其二,新能源车从增长引擎变成主要拖累。此前新能源车是恒科的成长担当,如今全行业价格战进入利润绞杀阶段,销量增长但盈利大幅下滑,比亚迪、理想、小鹏等权重股年内普遍回撤,直接拖累指数表现。
其三,外资持续流出,美债利率压制估值。港股作为离岸美元定价市场,美债实际利率持续高位运行,全球机构主动低配离岸成长资产,外资批量减持互联网、新能源车等高权重标的。内资承接能力有限,形成“资金出逃—股价下跌—估值下杀—资金再出逃”的负循环。
二、扩容自救:理想很丰满,现实很骨感
眼看指数持续走弱,恒生指数公司也启动了自推出以来力度最大的一次修订,试图自救。根据8月发布的咨询方案,恒生科技指数拟从30只成分股扩容至50只,取消原行业限制,修订为六大科技主题,新增人工智能、商业航天、量子计算、脑机接口等前沿赛道,采用“市值+收入增速”双组别选股机制,纳入更多高成长硬科技公司。咨询期已于9月18日结束,最终方案预计9月底正式公布。
市场预期扩容后将带来约360亿港元的被动资金增量,长期看能改善指数的科技属性,降低消费互联网的权重占比,更贴合全球科技行情主线。
但现实争议同样尖锐:一是新股入场即高位,接盘风险大。AI、硬科技标的等到满足市值、流动性门槛纳入指数时,往往已经经过一轮炒作,估值处于高位。典型如智谱纳入指数后,股价从2000港元上方一路杀至600多港元,MiniMax、天数智芯等也走出类似走势。如果纳入更多高位标的,反而可能给指数带来更大波动。二是解禁压力集中释放。不少新经济公司上市后迎来解禁期,大额限售股解禁本身就有估值压制,纳入指数后被动资金接盘的规模,未必能抵消原始股东的抛压。
三、A股休市7天,恒科能走出独立反弹吗?
国庆假期交易安排已经明确:A股10月1日至10月7日休市7天;港股仅10月1日国庆节休市1天,10月2日至10月7日正常交易;但港股通全程关闭,10月1日至7日不提供服务,南向资金缺席整整7天。也就是说,接下来4个港股交易日,没有A股情绪联动,也没有南向资金托底,恒科要完全靠自己走行情。能不能走出独立反弹,多空逻辑清晰:
支撑反弹的三大逻辑
技术面超卖,估值处于历史低位。截至收盘,恒生科技指数TTM市盈率仅22.58倍,显著低于纳斯达克等全球主流科技指数,经过一年持续回调,做空动能得到充分释放,存在超跌修复的技术需求。
成分股调整落地的情绪催化。9月底指数修订方案即将公布,扩容50只、纳入AI赛道的预期,短期能给市场带来题材催化,部分资金会提前博弈政策利好。
权重股边际改善信号。部分互联网龙头AI业务、云业务增速亮眼,快手Kling 4.0将于10月正式上线,大模型产品落地有望带来情绪修复;今日盘中创新低后指数快速收回跌幅,本身就有短期企稳迹象。
压制反弹的四座大山
南向资金缺席,核心买盘减弱。今日南向资金净买入68.64亿港元,是港股重要的托底力量。假期7天港股通关闭,内资买盘缺席,市场成交大概率萎缩,承接力度减弱,很难走出大级别上涨。
外围风险仍未解除。地缘冲突升级、美债利率高位震荡,全球风险资产整体承压。港股作为离岸市场对外部风险更敏感,外资风险偏好没有实质性改善前,指数很难独立反转。
基本面拐点未到。消费互联网盈利修复缓慢,新能源车价格战尚未收官,AI业务还未成为核心利润支柱,指数整体业绩增速没有明确拐点,反弹缺乏基本面支撑。
季末资金效应延续。三季度末机构调仓尚未完全结束,科技股仍是减仓重点,假期前资金避险情绪升温,更倾向于防守而非进攻。
整体来看,国庆假期恒科大概率以弱势震荡修复为主,技术上有超跌反弹的需求,但缺少南向资金和基本面支撑,很难走出独立的大级别行情,反弹高度有限。更多还是跟随外围市场波动,美股科技股的走势将成为假期最大的变量。
风险提示
本文基于公开市场数据、指数修订方案与机构观点整理,不构成任何投资建议。恒生科技指数受外围市场、外资流向、行业竞争、成分股调整等多重因素影响,短期波动剧烈;假期港股通关闭,流动性减弱,波动风险进一步放大,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96