慧与科技(HPE)股票9月30日开盘上涨6.42%:关键驱动因素揭晓



 收藏
 举报
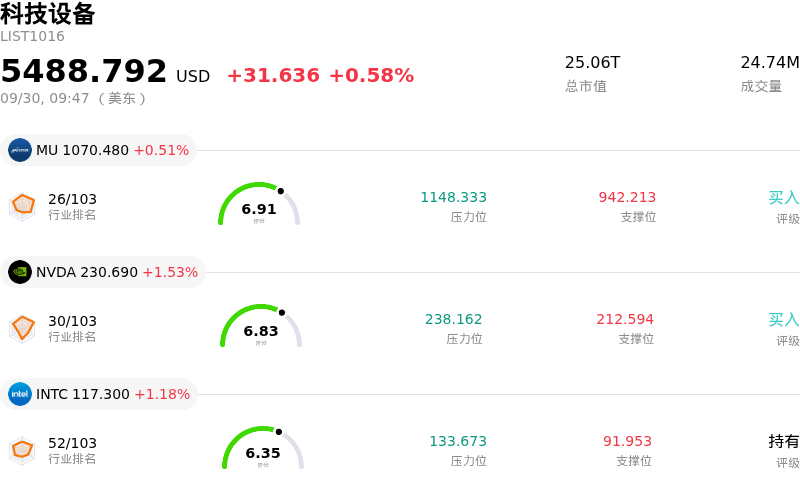
慧与科技 (HPE) 开盘上涨6.42%, 所属行业科技设备上涨0.58% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 0.41%;英伟达 (NVDA) 上涨 1.51%;英特尔 (INTC) 上涨 1.97%。
今日是什么导致了慧与科技(HPE)股价上涨?
惠普企业(Hewlett Packard Enterprise)在其网络业务投资者日期间发布了一系列重大战略声明,推动股价展现出强劲的上涨势头。该公司上调了网络业务板块的长期财务展望,预计到2029财年,包括数据中心网络与路由在内的核心重点领域的营收将加速增长,并实现强劲的复合年增长率。此外,管理层将其因收购瞻博网络(Juniper Networks)而产生的年化成本协同效益目标提高至到2028财年底达到8亿美元,从而进一步增强了投资者对该公司业务执行力和长期利润率走势的信心。
进一步提振市场积极情绪的是,HPE公布了一系列重大商业大单,凸显出企业对其人工智能基础设施及网络解决方案不断扩大的需求。该公司获得了云基础设施提供商Vultr价值12亿美元的订单,用于部署AMD Helios AI机柜系统,代表着这一全新整合产品线的首个重大订单。与此同时,HPE深化了与甲骨文的战略合作伙伴关系,将在甲骨文全球AI数据中心部署HPE瞻博网络解决方案。这些备受瞩目的交易验证了HPE在高性能网络领域的竞争优势,并证实了随着AI基础设施部署加速,其获取可观市场份额的能力。
此外,在近期创纪录的财务业绩和上调的多年期业绩指引发布后,华尔街的积极情绪以及一系列分析师目标价的上调,进一步支撑了这一涨势。市场参与者正日益摒弃对其传统硬件背景的固有印象,重新评估HPE,将其视为吉瓦级AI基础设施建设和企业IT现代化的核心受益者。尽管股价的快速上涨需要持续关注估值指标,但财务指引的上调、更高的协同效益目标以及巨额AI合同的斩获,为该股的上涨趋势提供了坚实的基本面支撑。
慧与科技(HPE)技术分析
慧与科技 (HPE) 技术面来看,MACD(12,26,9)数值0.579,处于买入状态,RSI数值62.951处于中性状态,Williams%R数值20.543处于买入状态,注意关注。
慧与科技(HPE)基本面分析
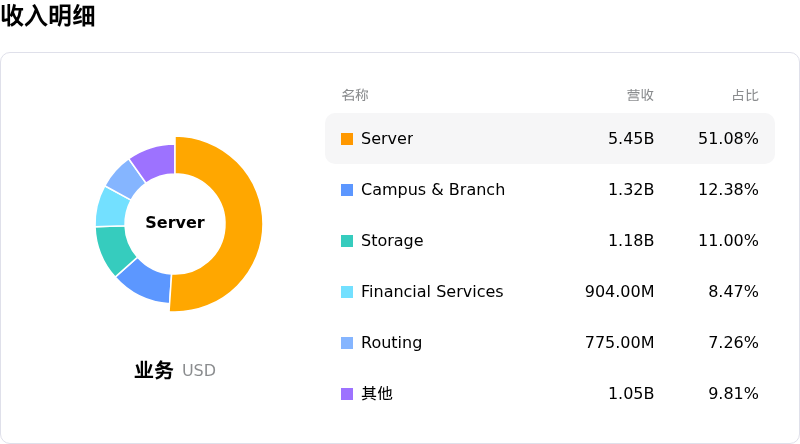
慧与科技 (HPE) 处于科技设备行业,最新年度营业收入$34.30B,处于行业7,净利润$-59.00M,处于行业38。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$67.89,最高价为$88.00,最低价为$52.59。
关于慧与科技(HPE)的更多详情
公司特有风险:
- 估值溢价与估值倍数压缩风险:估值指标显示,HPE 的滚动市盈率已超过 32 倍,是其五年中位数 13.8 倍的两倍多。若 AI 和网络业务的高增长预期无法持续达成,该股极易面临盘中大幅下挫的风险。
- 分析师下调评级与催化剂疲劳:包括 Evercore ISI 在内的机构分析师将 HPE 的评级从“跑赢大盘”下调至“中性”,并指出股价的大幅上涨使得估值进一步扩张的空间极为有限,同时备考网络业务的增长继续面临来自行业竞争对手的激烈竞争。
- 供应链瓶颈与 AI 服务器利润率稀释:财务披露和 10-Q 文件显示,零部件供应链瓶颈与贸易限制依然存在,加之硬件面临定价压力,这引发了市场的担忧:利润率较低的 AI 服务器部署迅速放量,可能会挤压公司的整体营业利润率。
- 高管大量减持股票:美国 SEC 最近的 Form 4 备案文件显示,公司内部高管进行了大规模套现减持,包括首席执行官安东尼奥·内里(Antonio Neri)出售了 250,000 股、价值超过 1500 万美元的股票。在该股位于多年高点附近交易之际,这释放出高管层态度趋于谨慎的信号。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96