必和必拓(BHP)股票9月30日盘中上涨3.25%:背后推手曝光



 收藏
 举报

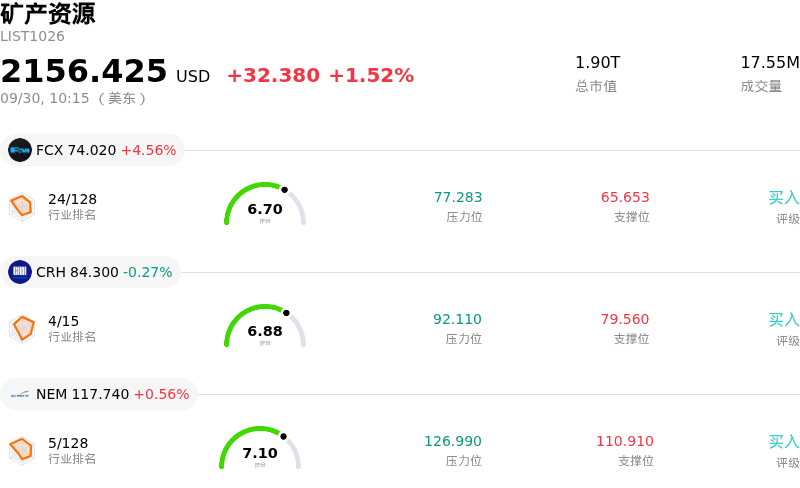
必和必拓 (BHP) 盘中上涨3.25%, 所属行业矿产资源上涨1.52% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 上涨 4.52%;CRH PLC (CRH) 下跌 0.27%;纽蒙特 (NEM) 上涨 0.56%。
今日是什么导致了必和必拓(BHP)股价上涨?
必和必拓(BHP)展现出积极的交易势头,这得益于大宗商品市场动态企稳以及其主要开采业务运营更新的共同推动。工业金属板块(尤其是铜)走势企稳提振了投资者信心,全球精炼铜库存紧俏以及能源转型基础设施带来的持续结构性需求,继续支撑着实际变现价格。当天市场行情的一个主要推动因素是智利埃斯孔迪达(Escondida)铜矿在运营连续性方面的进展,管理层关于评估运营准备情况以及在短暂暂停后恢复运营的最新更新,有助于缓解对最坏情况下供应中断的担忧。
从结构性视角来看,铜已成长为必和必拓的主要利润中心,为其基石铁矿石业务提供了战略补充。尽管铁矿石等大宗商品面临与中国工业生产周期及节前补库调整相关的周期性波动,但新兴经济体的潜在需求与有纪律的全球海运供应有助于维持稳健的收入基础。市场继续看好必和必拓在关键矿产领域的业务布局,因为全球电气化和电网扩张的长期增长为其核心资产营造了积极的多年期定价环境。
该股呈现的盘中波动反映出机构交易活跃,市场参与者正在消化运营新闻以及拉美主要设施持续进行的劳工谈判。尽管存在这些短期摩擦因素,但必和必拓强劲的经营现金流、低杠杆指标以及一贯的资本回报框架依然支撑着机构情绪。今日的上涨走势凸显出,有利的大宗商品实现价格与供需基本面动态正在战胜暂时的运营逆风,从而推动股票估值。
必和必拓(BHP)技术分析
必和必拓 (BHP) 技术面来看,MACD(12,26,9)数值-0.273,处于卖出状态,RSI数值52.060处于中性状态,Williams%R数值10.409处于超买状态,注意关注。
必和必拓(BHP)基本面分析
必和必拓 (BHP) 处于矿产资源行业,最新年度营业收入$58.76B,处于行业2,净利润$9.83B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$75.92,最高价为$91.00,最低价为$61.50。
关于必和必拓(BHP)的更多详情
公司特定风险:
- Escondida 运营暂停与工会罢工威胁:在智利 Escondida 铜矿(必和必拓的主要 EBITDA 贡献来源)发生一起致命检修事故后,所有运营活动均被暂停,等待监管部门的安全批准。在主管工会拒绝管理层最新薪酬报价并号召其成员于 9 月 28 日至 30 日期间就罢工进行投票后,即将到来的劳工行动使这一中断局面雪上加霜。
- 2027 财年铜产量下降与高昂资本支出压力:远期运营指引显示,由于智利核心资产矿石品位的结构性枯竭,2027 财年的铜总产量将大幅降至 1,650 至 1,800 千吨(低于 2026 财年的 1,953 千吨)。在总资本支出维持在 110 亿美元高位的同时,这一产量缩减面临着利润率挤压的风险。
- Samarco 诉讼负债与钾肥减值拖累:与 Samarco 溃坝事故相关的英国法院持续诉讼程序和和解承诺带来的持久负债风险,继续需要支付巨额现金和解金(约 9 亿美元),而 Jansen 钾肥项目的执行障碍以及 23 亿美元的资产减记则持续抑制净财务业绩。
- 分析师下调评级与股息可持续性风险:华尔街研究报告更新已将该股票评级下调至持有,强调远期每股收益(EPS)增长预期疲软,仅为 0.60%,估值倍数偏高,且股息支付率高达 77.5% 左右,威胁到未来股东派息的可持续性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96