埃森哲(ACN)股票9月30日盘中上涨3.18%:背后推手曝光



 收藏
 举报
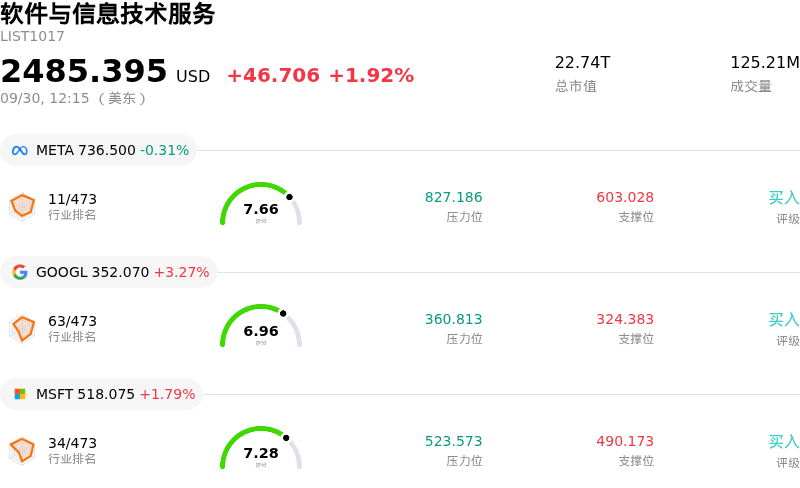
埃森哲 (ACN) 盘中上涨3.18%, 所属行业软件与信息技术服务上涨1.92% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 下跌 0.24%;谷歌-A (GOOGL) 上涨 3.27%;微软 (MSFT) 上涨 1.79%。
今日是什么导致了埃森哲(ACN)股价上涨?
埃森哲展现出积极的发展势头,市场参与者在该公司预计于10月1日美股开盘前发布第四财季业绩之前积极提前布局。在本月早些时候经历全行业承压及分析师评级调整后,投资者对这家IT服务巨头重拾信心。整体市场环境反映出资金重新向高质量技术赋能型企业回归,买方押注公司严谨的成本管理和稳健的运营执行力,推动股价走高。
支撑这一积极情绪的是埃森哲在企业级人工智能与云现代化领域的布局不断拓展。近期发布的公告凸显出该公司正加快转向大规模生成式AI部署,已跨越最初的试点阶段,进入全面的组织架构变革。公司与领先AI开发者展开战略联合行动,推出专业解决方案,并成功中标企业软件集成项目,这些举措进一步巩固了其作为数字化转型核心合作伙伴的地位。在全球供应链和云平台成功交付的重大项目表明,客户对提升运营效率的需求依然具有韧性。
从财务角度来看,投资者正聚焦于该公司强劲的现金流生成能力和资本配置策略。管理层通过股票回购和持续股息增长向股东回馈资本的长期承诺,继续为其估值提供下行保护。虽然近几个季度企业IT支出面临客户选择性缩减自主性开支的压力,但托管服务和政府技术业务的稳定需求有助于抵消传统咨询业务的疲软。在官方财报公布之际,市场关注焦点将集中在季度新签订单额增长、AI合同的变现速率,以及高管对未来营收目标的表述上。
埃森哲(ACN)技术分析
埃森哲 (ACN) 技术面来看,MACD(12,26,9)数值-3.120,处于中性状态,RSI数值51.549处于中性状态,Williams%R数值59.169处于卖出状态,注意关注。
埃森哲(ACN)媒体舆情
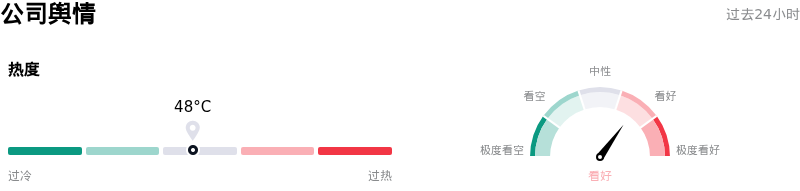
埃森哲 (ACN) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
埃森哲(ACN)基本面分析
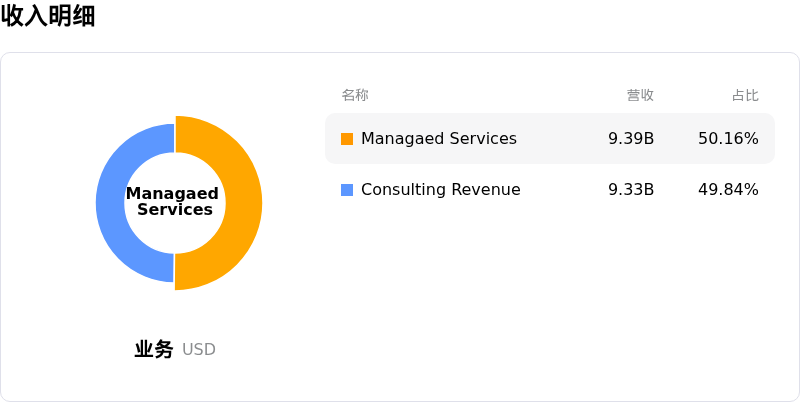
埃森哲 (ACN) 处于软件与信息技术服务行业,最新年度营业收入$69.67B,处于行业6,净利润$7.68B,处于行业14。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$200.46,最高价为$329.00,最低价为$150.00。
关于埃森哲(ACN)的更多详情
公司特有风险:
- 财报公布前波动率飙升且衍生品仓位偏空:在第四财季财报公布之前,期权隐含波动率飙升至100%以上,跨式期权定价表明预期的股价波幅达7.5%。看跌期权成交量大幅超过看涨期权,因为机构投资者正布局应对每股收益(市场共识预期为3.19美元,而第三财季为3.80美元)与净营收(预期为180.5亿美元,而第三财季为187.2亿美元)环比双双下降的局面。
- 内生增长乏力招致机构分析师下调评级:包括古根海姆(Guggenheim)和富国银行(Wells Fargo)在内的华尔街知名研究机构近期因缺乏近期基本面催化剂,将埃森哲(Accenture)的评级下调至“中性”和“均等权重”。分析师警告称,2027财年按固定汇率计算的内生营收增长率可能会停滞在仅1%至2%的水平,这使得该公司不得不严重依赖激进的并购(M&A)资本布局来掩盖潜在的营收增速放缓。
- 人工智能结构性冲击与人力模式自食效应:企业快速采用自动化和智能体(Agentic)AI模型,对埃森哲传统的按计费工时收费的IT咨询模式构成了直接威胁。分析师强调,自动化工作流可能使企业咨询商品化,并在新的高利润率AI合作合同转化为已确认营收之前,以更快的速度压缩可计费的项目工时。
- 合同签约额下滑与企业IT预算阻力:季度新增签约额从去年同期的197亿美元同比下滑至193亿美元,表明销售周期延长,且客户对可选性IT咨询项目的投入意愿有所降低。联邦支出疲软以及持续的国际地缘政治逆风进一步加剧了这一收缩态势,使得大规模企业集成项目的部署不断推迟。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96