福泰制药(VRTX)股票10月1日盘中下跌3.21%:真相来了



 收藏
 举报
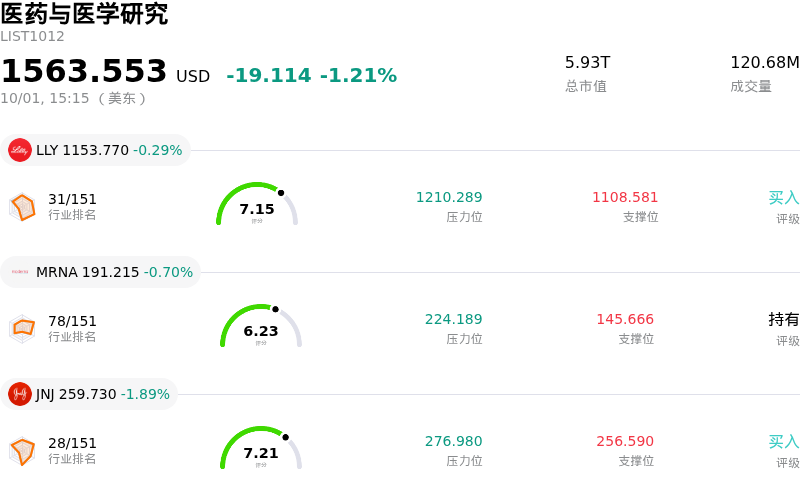
福泰制药 (VRTX) 盘中下跌3.21%, 所属行业医药与医学研究下跌1.21% ,公司涨幅跑输行业涨幅,行业成交额前三股票 礼来 (LLY) 下跌 0.33%;Moderna Inc (MRNA) 下跌 0.57%;强生 (JNJ) 下跌 1.89%。
今日是什么导致了福泰制药(VRTX)股价下跌?
福泰制药(Vertex Pharmaceuticals)面临下行压力,盘中波动加剧,因更广泛的宏观经济逆风(特别是美债收益率走高)继续打压高估值生物科技股。在折现率维持高位时,机构投资者往往会重新调整对高溢价成长股的头寸,从而引发大盘医疗保健股的短期流动性波动。鉴于福泰制药相较于更广泛的生物制药行业平均水平享有估值溢价,全市场范围的波动在该交易日对该股造成了进一步压力。
市场情绪还受到了投资者持续评估该公司资本配置与扩张轨迹的影响。在此前完成对 Crinetics Pharmaceuticals 数十亿美元的收购之后(旨在借助 Palsonify 等资产将福泰制药的业务拓展至专科内分泌学领域),投资者正在权衡长期多元化效益与短期整合执行力。该笔交易通过现有现金储备和债务相结合的方式进行融资,使市场更加关注其资本部署效率和营业利润率表现。
此外,华尔街分析师正在密切跟踪非囊性纤维化治疗管线的商业化进展和盈利时间线。尽管福泰制药继续从其处于市场领先地位的囊性纤维化核心产品中产生强劲的现金流,但核心市场的饱和要求该公司在基因疗法、疼痛管理和肾脏疾病治疗等拓展适应症方面实现无缝执行。近期对短期盈利预测的微调以及对新商业化产品上市支持成本的持续考量,促使机构市场参与者在该公司即将发布季度财报前采取更为审慎的姿态。
福泰制药(VRTX)技术分析
福泰制药 (VRTX) 技术面来看,MACD(12,26,9)数值-2.043,处于卖出状态,RSI数值39.734处于中性状态,Williams%R数值82.722处于超卖状态,注意关注。
福泰制药(VRTX)基本面分析
福泰制药 (VRTX) 处于医药与医学研究行业,最新年度营业收入$12.00B,处于行业21,净利润$3.95B,处于行业16。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$571.93,最高价为$672.00,最低价为$350.00。
关于福泰制药(VRTX)的更多详情
公司特定风险:
- 囊性纤维化市场饱和与高估值敏感性:福泰(Vertex)的核心囊性纤维化(CF)业务面临日趋饱和的目标市场,在主要目标地区的市场渗透率已接近75%。该股远期市盈率约为27倍至28倍,市销率接近11倍——较整个生物医药行业的平均水平存在大幅溢价——囊性纤维化业务收入的任何营收增长放缓,都会使股价极易受到估值压缩的影响。
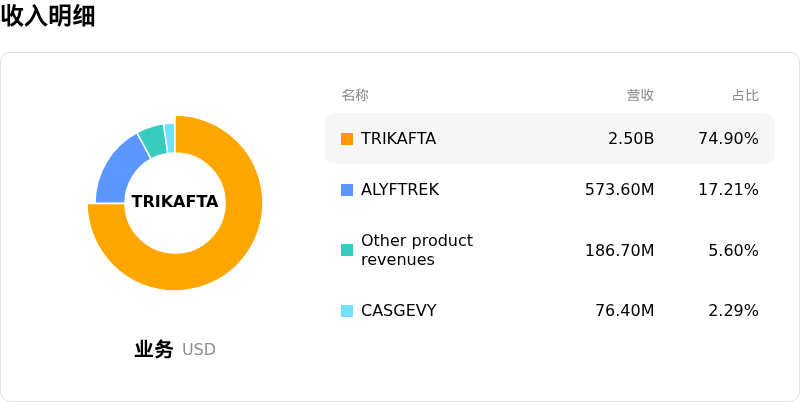
- 非囊性纤维化产品上市的商业化推广与执行障碍:包括基因编辑疗法 Casgevy 和急性疼痛药物 Journavx 在内的非 CF 资产的商业化推广面临着物流复杂、治疗费用高昂以及支付方报销困难等问题。鉴于管理层依赖这些产品贡献超过5亿美元的非 CF 收入以实现全年收入目标,支付方承保或患者接受速度慢于预期,将对营收扩张构成执行风险。
- 肾脏病学拓展领域的激烈竞争与监管风险:福泰通过以49亿美元收购 Alpine Immune Sciences 进军肾脏病适应症领域,但在即将到来的 FDA 就 povetacicept 治疗 IgA 肾病(IgAN)做出 PDUFA 决议之前,面临着激烈的竞争格局。IgAN 市场中已存在多款成熟疗法,如果监管批准被推迟或临床试验数据未能显示出明确的优越性,将加大下行风险。
- 运营支出增加与每股收益(EPS)预期下调:由于运营支出偏高,分析师对即将公布的季度收益的普遍预期遭遇下调。预计2026全年合并研发(R&D)与销售及管理(SG&A)费用将在63亿美元至64.5亿美元之间。针对近期数十亿美元收购项目(包括以100亿美元收购 Crinetics Pharmaceuticals)的巨额资本支出,持续抬高整合成本并压低营业利润率。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96