上市次日暴跌48%!欢创科技两日蒸发近百亿 物理AI第一股怎么了?



 收藏
 举报
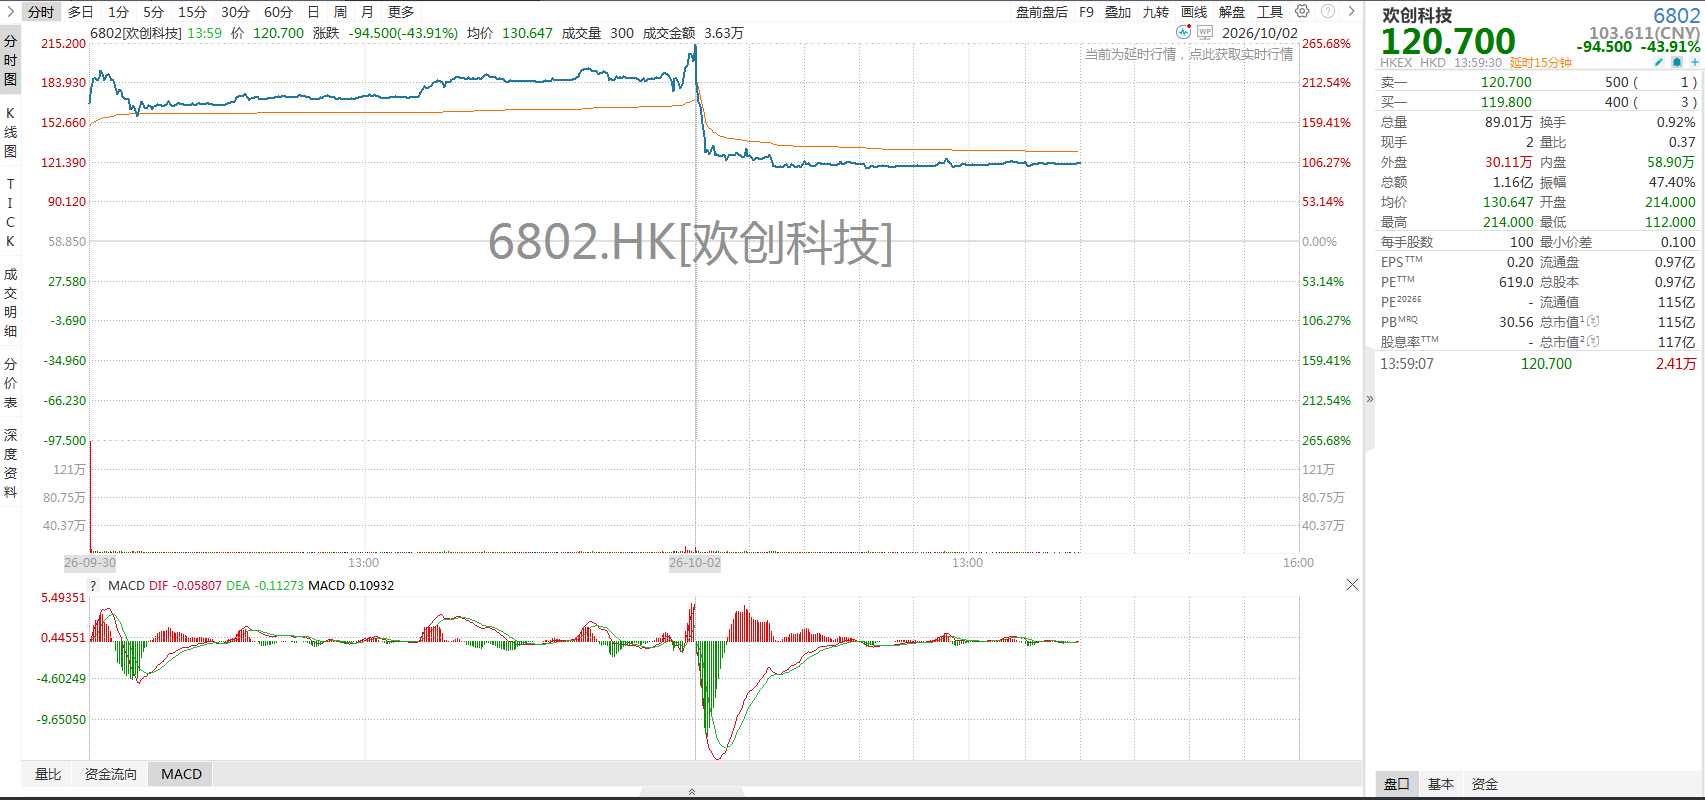
10月2日,港股全线承压,刚登陆港交所的次新股上演极致过山车行情。被誉为“高精度AI空间定位第一股”的欢创科技(06802.HK)上市次日便遭遇崩盘式下挫,盘中股价最低探至112港元,较上市首日盘中高点最大跌幅逼近48%。仅两个交易日,公司总市值从巅峰207.8亿港元缩水至午间收盘的116亿港元,市值蒸发超91亿港元,接近百亿规模。顶着物理AI赛道光环的新股龙头,上市即暴涨、次日就暴跌,到底发生了什么?

9月30日,欢创科技正式在港交所主板挂牌上市,发售价定为58.85港元。凭借物理AI、机器人空间感知的热门赛道标签,叠加小盘新股属性,公司公开发售阶段获3546.91倍超额认购,成为年度最受资金追捧的港股新股之一。上市首日资金炒作情绪彻底爆发,股价开盘即直线拉升,最终收盘大涨265.68%,盘中最高触及215.2港元,总市值一度突破207亿港元,半天时间完成市值三倍跳涨。
公开资料显示,欢创科技成立于2013年,核心聚焦高精度空间感知赛道,主打三角测距激光雷达、dTOF激光雷达、线激光传感器及自研空间感知算法与ASIC芯片,为扫地机器人等智能终端提供“定位、建图、导航、避障”的核心感知方案,被业内称为“机器人之眼”。按2025年中国扫地机器人空间感知产品收入口径计算,公司市场份额约20%,位居行业第一梯队;累计出货量超3900万台,2025年激光雷达出货超1000万台,客户覆盖石头、小米、科沃斯、美的等几乎所有头部扫地机器人品牌。
上市同步披露的半年报,也为炒作提供了基本面背书。2026年上半年公司实现营业收入4.13亿元,同比增长41.4%;毛利7657万元,同比大增99.4%;期内净利润1197万元,成功实现扭亏为盈。产品结构持续升级,dTOF激光雷达收入同比暴增350%成为核心增长引擎,线激光传感器收入同比增长91%,仅传统三角测距产品因客户技术路线切换同比下滑12.8%。赛道层面,灼识咨询数据显示全球扫地机器人激光雷达市场2025-2030年复合增速达25.5%,高成长属性清晰。
暴涨后极速崩盘,本质是三重因素叠加的结果。一是估值透支,按首日最高价计算,公司静态市盈率突破200倍,远高于专用设备与激光雷达行业平均估值。二是极小流通盘叠加假期流动性真空,本次上市无限售流通股仅约1159万股、占总股本12%,国庆假期港股通全程关闭,北水买盘彻底缺席,承接力严重不足,首日获利盘集中出逃便引发踩踏。三是物理AI板块集体退潮,当日越疆、迅策等赛道相关个股纷纷下挫,板块炒作情绪退潮下,新股更是成为资金的情绪兑现锚点。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。纯题材炒作个股股价波动剧烈,业务真实性、市场情绪变化均可能引发大幅回调,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96