极端空头压境!华尔街警告:今夜非农数据非得“崩盘”才能救债市!



 收藏
 举报
来源:金十数据
经历连续数周抛售后,美国国债市场终于出现明显反弹,但交易员并未因此改变对后续加息的基本判断。
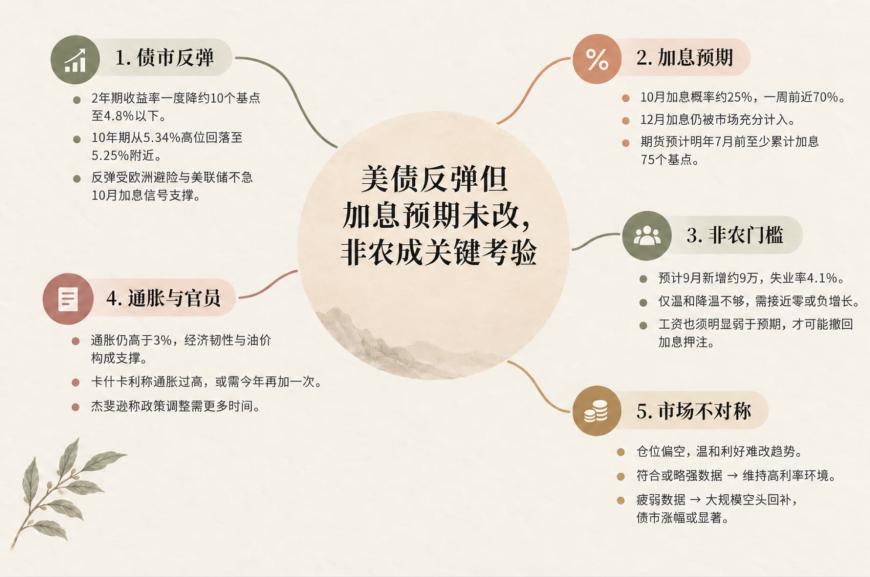
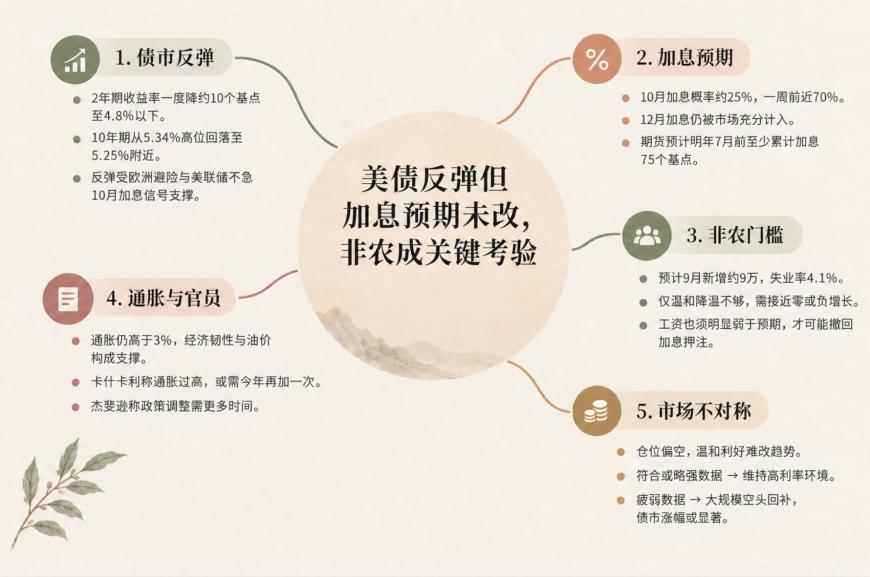
随着10年期美债收益率从24年高位回落,市场注意力转向北京时间周五晚公布的美国9月非农就业报告:如果就业仅温和降温,债市可能很难延续反弹;只有明显弱于预期的就业和工资数据,才可能迫使投资者大规模撤回加息押注。
市场普遍预计美国9月非农就业人数增加约9万人,低于8月的16.2万人,但这一增幅仍大致符合今年以来的月均水平,失业率预计维持在4.1%。
这使本次非农面临一个不同于以往的市场环境:债券交易员目前并不需要看到就业继续放缓,而是需要看到足以动摇美联储紧缩路径的疲弱数据。
债市反弹,但加息交易仍占主导
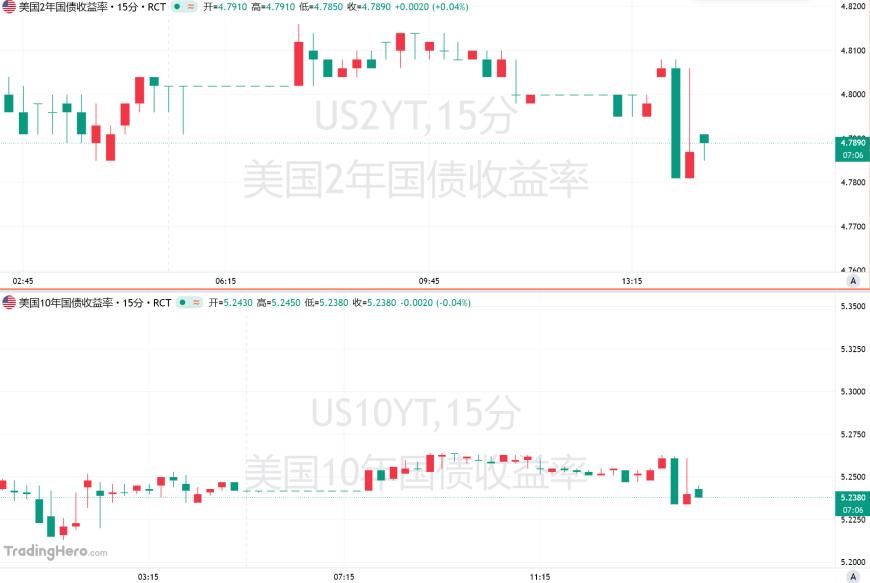
美国国债周四美盘结束此前的猛烈抛售。两年期美债收益率一度下降约10个基点至4.8%以下,10年期美债收益率也从5.34%左右的2002年以来最高水平回落。周五欧盘前,10年期美债收益率在5.25%附近波动。
此次反弹一部分来自欧洲债市风险上升带来的避险需求,同时美联储官员近期也释放出没有必要急于在10月继续加息的信号。美联储副主席杰斐逊周四表示,未来政策调整需要结合数据趋势、经济前景和风险变化进行判断,形成结论“可能需要更多时间”。
这些表态明显降低了市场对10月行动的押注。交易员目前预计美联储10月加息25个基点的概率约为25%,一周前一度接近70%;但12月加息仍已被市场充分计入。
从更长时间看,紧缩预期仍然强烈。利率期货市场虽然略微削减了加息幅度,但仍预计到明年7月之前,美联储至少还会累计加息75个基点。
9万新增就业可能不足以扭转债市
T. Rowe Price投资级债券主管兼投资组合经理Steve Boothe认为,要让就业数据真正推动美国国债继续上涨,门槛已经相当高。仅仅低于市场预期可能不够,新增就业可能需要接近零甚至转负,同时工资数据也明显弱于预期,才能改变当前的利率交易。
原因在于,美联储当前面对的核心矛盾仍然是通胀。美国经济增长保持韧性,油价仍处于高位,人工智能基础设施投资和财政支出继续支撑需求,而通胀今年再次升至3%以上。
明尼阿波利斯联储主席卡什卡利周四也表示,通胀仍然过高,经济表现持续超出预期,使他开始重新评估货币政策究竟具有多大限制性。他此前预计今年仍需再加息一次,2027年还可能进一步加息。
因此,即使9月就业增长从16.2万人降至9万人,只要失业率维持稳定、工资增速没有明显降温,这组数据仍可能被市场解读为劳动力市场具有韧性,而非经济正在迅速失速。
极端仓位让非农后的债市反应更难预测
不过,此轮国债抛售规模本身也增加了数据公布后的波动风险。
周三美国通胀数据略低于预期后,美债曾迅速上涨,但随后几乎完全回吐涨幅,长期收益率重新逼近数十年高位。这说明投资者目前的仓位明显偏向收益率继续上升,较温和的利好数据已经难以改变趋势。
BMO Capital Markets美国利率策略主管Ian Lyngen认为,如果非农意外显示劳动力市场开始出现压力,美债的上涨幅度可能反而会非常明显,因为投资者届时需要集中平掉部分押注利率上升的头寸。
这也形成了当前债市的不对称状态:符合预期或略强的就业数据,可能继续维持高利率环境;真正疲弱的数据,则可能触发规模更大的空头回补。
Federated Hermes固定收益策略师Karen Manna表示,9月16日美联储加息后,她对债市的悲观看法已有所减弱,因为此前预期中的相当一部分收益率上行已经兑现,但目前仍无法确认收益率已经见顶。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96