华鑫证券:给予胜蓝股份买入评级


 收藏
 举报
华鑫证券有限责任公司任春阳近期对胜蓝股份进行研究并发布了研究报告《公司动态研究报告:高速背板连接器新贵,业绩即将进入快速增长期》,给予胜蓝股份买入评级。
胜蓝股份(300843) 投资要点 AI集群趋势下,高速连接器价值持续提升 随着全球AI大模型参数的持续增长以及训练推理任务的复杂度增加,数据中心服务器架构呈现出由单机柜向超节点集群方向发展,这对超节点内部各计算单元之间的信号传输效率、通信时延与稳定性等提出了更高的要求,主流网络正全面从400G向800G及1.6T、3.2T时代过渡,进而倒逼高速连接器单通道速率从112Gbps快速向224Gbps甚至更高演进。高速连接器已不再是算力底座的“配套部件”,而是决定算力释放效率、架构迭代灵活性的核心支撑。根据Research Nester的数据,2025年全球高速连接器市场规模为53.7亿美元,2036年将达到127.7亿美元,CAGR为8.2%,成长空间广阔。 国产高速背板连接器新贵,业绩即将进入快速增长期 全球高速连接器基本由泰科、安费诺、莫仕等欧美企业占据绝大部分市场份额,在地缘政治和供应链安全的背景下,自主可控和国产替代显得尤为重要。胜蓝股份专注于电子连接器及线缆组件、精密结构件的研发、生产与销售,产品主要应用于数据通讯、消费类电子、新能源汽车等领域。其中数据通讯类业务聚焦AI服务器、交换机、存储阵列整机互连解决方案,核心产品包含224G高速背板连接器、高速线缆模组、MCIO、MINI SAS HD、SLIM SAS、SFF-TA系列、SFP/QSFP/QSFP-DD/OSFP系列光模块笼子(Cage)、高速外部互连线缆(DAC/ACC/AEC)等,2026上半年数据通讯类实现营收1.06亿元(同比+105%),已经成为公司核心增量业务。 公司224G背板互连方案获Molex Inception官方授权,并且该技术具备向448G平滑升级的技术潜力,公司消化吸收推出了适配超节点的国产替代方案并成功中标国内核心客户某机柜高速线缆部件项目,该项目预计今年下半年开始陆续交付,有望带动公司业绩进入快速增长期。 UQD、液冷板已有小批量订单,液冷业务蓄势待发 公司依托在连接器领域的深厚技术积累,自主研发了UQD、液冷板、波纹管、manifold等零组件,目前公司已与台湾地区多个知名散热产品的厂家展开液冷产品的洽谈合作,个别客户已下达小批量订单,实现了液冷产品商业化落地的重要突破。这一进展不仅验证了公司在液冷散热领域的技术实力,也为后续大规模市场拓展奠定了坚实基础。 盈利预测 我们看好公司传统连接器业务稳步增长,224G背板连接器以及液冷业务给公司带来较大业绩弹性。我们上调公司盈利预测,预测公司2026-2028年净利润分别为2.45、7.30、11.66亿元,EPS分别为1.44、4.30、6.87元,当前股价对应PE分别为83、28、17倍,维持公司“买入”投资评级。 风险提示 连接器下游需求低于预期的风险、市场竞争加剧的风险、国内市场拓展及项目执行低于预期的风险、液冷产品拓展低于预期的风险、与台湾客户合作低于预期的风险、宏观经济下行风险等。
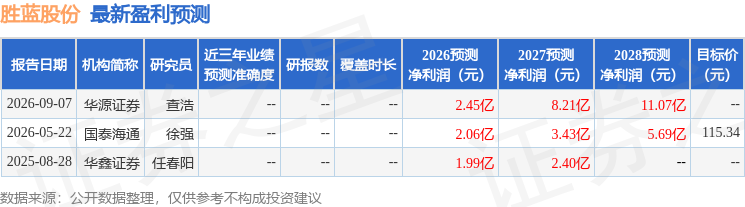
最新盈利预测明细如下:
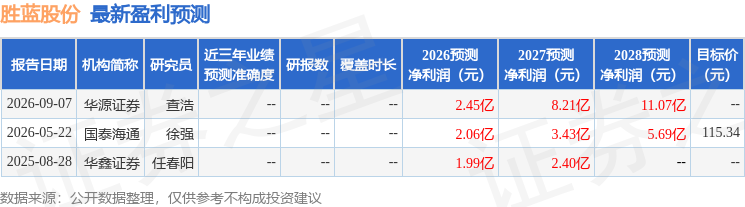
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96