金价重拾升势,有望重返牛市,哪些黄金股值得关注?



 收藏
 举报

TradingKey - 8月份,黄金(XAUUSD)价格从4000美元附近持续反弹,并一度逼近4700美元,随着4500美元重要压力位被突破,技术面显示金价打开通往4900美元的上行空间,金价有望重返牛市行情,贵金属市场重新受到投资者关注。如果黄金重新进入中长期上涨周期,除了直接投资黄金和黄金ETF之外,黄金矿业股可能提供比金价本身更大的盈利弹性。
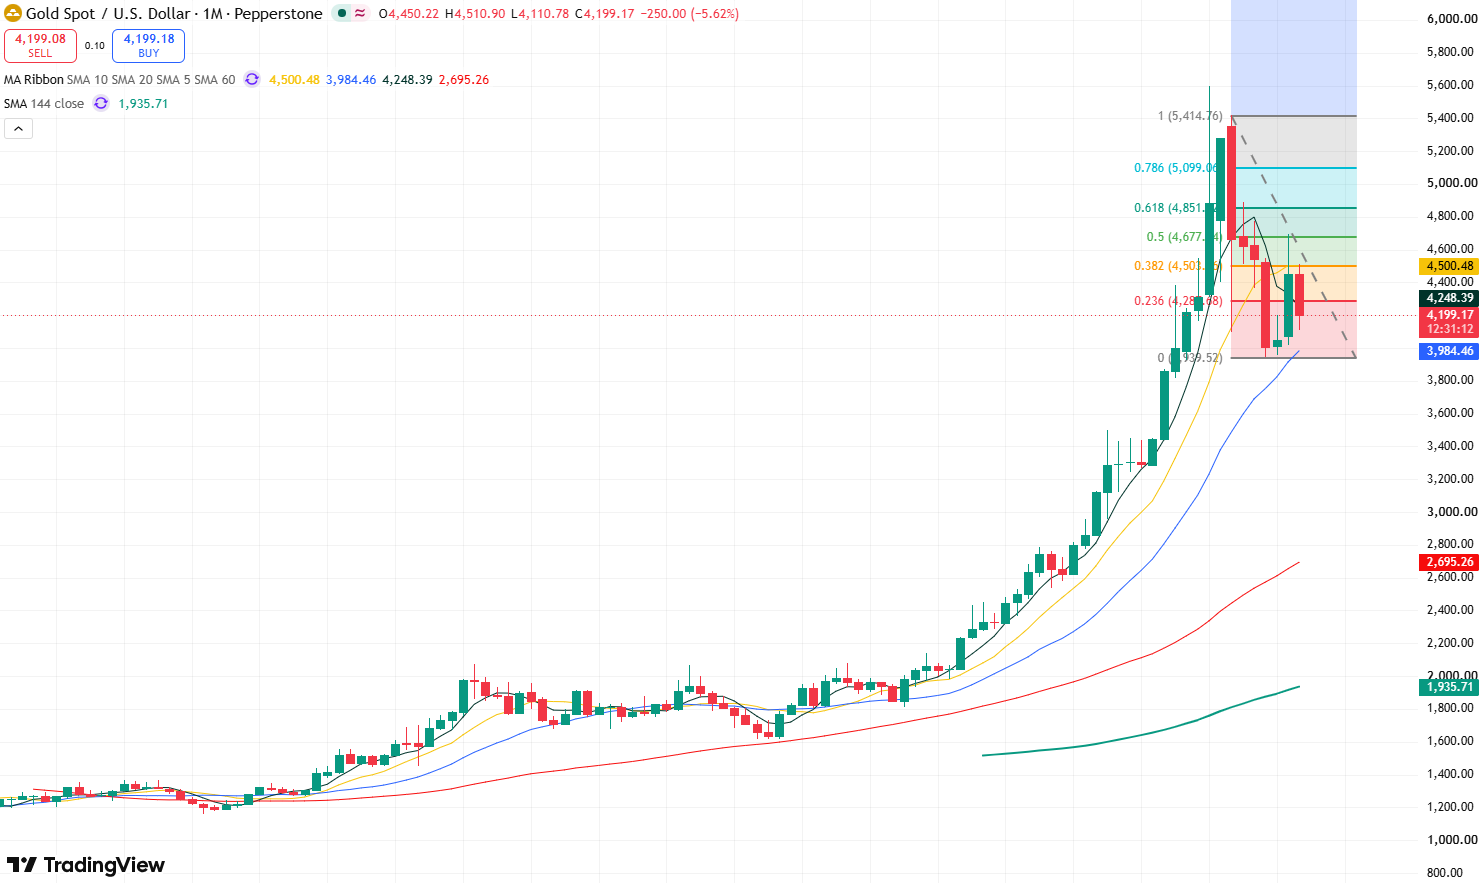
黄金价格月线图,来源:TradingView
对于黄金矿企来说,企业的利润主要来自黄金售价减去生产成本。当金价上涨速度明显超过采矿成本增速时,矿企每生产一盎司黄金获得的利润会快速扩大。因此,黄金牛市真正值得寻找的并不只是产量最大的公司,而是那些拥有较低生产成本、优质矿山、强劲现金流和稳定资产负债表的企业。
按照这一逻辑,在美股贵金属板块中,Newmont(NEM)、Agnico Eagle Mines(AEM)和Wheaton Precious Metals(WPM)分别代表高金价弹性、高质量低成本和轻资产三种投资方向。
Newmont:全球最大黄金矿商之一,产量规模带来更高利润弹性
Newmont是全球规模最大的黄金生产商之一,2026年黄金产量目标约为526万盎司,AISC指引约1680美元/盎司。庞大的黄金产量意味着金价每上涨一定幅度,对公司收入和自由现金流产生的绝对影响非常明显。
从最新财报来看,高金价已经开始反映在现金流上。公司第二季度生产约130万盎司黄金,并创造约22亿美元自由现金流。同时,Newmont批准了60亿美元股票回购计划,并维持约11亿美元年度现金分红框架。
因此,如果投资者希望寻找一只与黄金价格高度相关、规模大、现金流能力较强的黄金龙头股,NEM具有较强代表性。主要风险则来自矿山运营、能源成本上涨以及金价大幅回落。
Agnico Eagle:低成本、低负债,黄金矿企中的质量型资产
AEM最大的优势在于成本控制和资产负债表质量突出。
公司2026年黄金产量预计约330万—350万盎司,AISC指引约1400—1550美元/盎司。第二季度实际AISC约1459美元/盎司,明显低于同期约4483美元/盎司的黄金实现价格,使公司创造了创纪录的约13.35亿美元季度自由现金流。
AEM另一个优势是资产负债表。截至2026年第二季度末,公司拥有约34.64亿美元现金,净现金达到约32.67亿美元,而总债务仅约1.97亿美元。强劲的现金储备意味着公司即使面对黄金价格波动,也拥有较强的资本开支和股东回报能力。
对于黄金股而言,金价上涨固然重要,但真正决定盈利弹性的往往是成本能否得到控制。黄金上涨时,较低成本能够放大利润;黄金下跌时,低成本和低负债又能够提高公司的抗周期能力。
因此,如果投资者希望长期配置黄金矿业股,而不是追求最大的短期金价弹性,AEM具有较高的代表性。
Wheaton Precious Metals(WPM):低成本获取黄金白银,高金价下利润率优势突出
WPM与传统黄金矿企不同,公司主要采用贵金属Streaming(流媒体)模式:提前向矿企提供资金,换取未来以约定价格购买部分黄金、白银等金属的权利。
这种商业模式意味着WPM并不直接承担矿山的大部分人工、能源和设备成本,因此相较传统矿商,对采矿成本通胀的敏感度更低。
WPM目前拥有覆盖22座运营矿山、20个开发项目以及15个勘探及其他阶段项目的Streaming和Royalty协议。公司预计2026年黄金当量产量约86万—94万盎司,并预计到2030年提高至约120万盎司,较2026年水平增长约50%。
随着贵金属价格上涨,公司现金流同样明显改善。2026年第二季度WPM实现创纪录的约9.29亿美元收入、5.43亿美元净利润和6.50亿美元经营现金流。
WPM最大的特点是同时拥有黄金和白银敞口,而且经营模式相对轻资产。因此,对于希望参与贵金属牛市、但又希望降低传统矿山成本和运营风险的投资者,WPM是值得关注的另一种选择。
总结
如果黄金重新进入中长期牛市,三家公司实际上对应三种完全不同的投资思路。
看好黄金继续大幅上涨,希望获得更高金价弹性,可以重点关注Newmont。庞大的黄金产量意味着高金价能够迅速转化为现金流,但同时需要承担更高的矿山运营和成本风险。
更重视公司质量和长期持有,可以重点关注AEM。较低AISC、强劲自由现金流和净现金资产负债表,使其在黄金上涨时拥有较强盈利能力,同时在金价回落时具备更好的防御能力。
希望降低传统采矿风险,同时配置黄金和白银,可以关注WPM。Streaming模式使其能够分享贵金属价格上涨,却不需要直接承担大部分矿山运营成本。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96