城堡证券解读美债抛售:美国经济太强、AI投资加剧资本争夺


 收藏
 举报
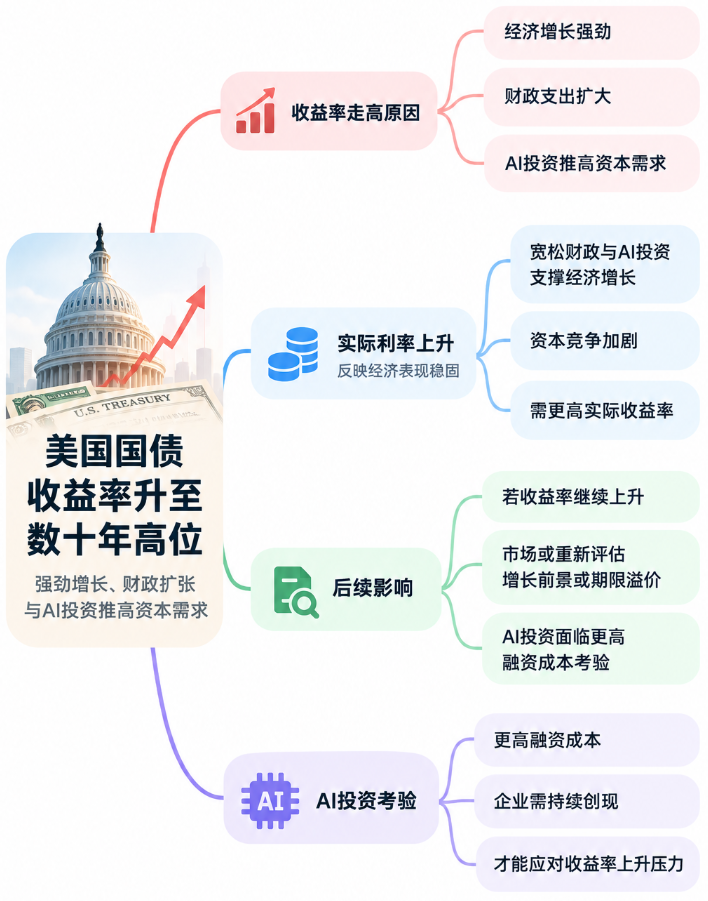
美国国债近期遭遇抛售,收益率升至数十年来高位。城堡证券(Citadel Securities)认为,这轮行情的核心并非通胀预期恶化,而是美国经济增长更强,以及财政支出、人工智能投资共同推高了对资本的需求。
城堡证券欧洲、中东和非洲固定收益销售主管诺沙德·沙阿(Nohshad Shah)周一在给客户的报告中表示,9月美国10年期国债收益率的上涨几乎全部来自实际收益率,通胀预期则相对稳定。
实际收益率指扣除通胀后的债券回报。沙阿认为,更高的实际收益率反映出一个受到财政宽松、金融条件宽松以及人工智能大规模投资支撑的美国经济。
“市场正在重新定价增长的实力和持续性……以及为容纳这种增长所需的实际利率。”沙阿写道,“投资者本质上是在要求更高的税后回报,而不仅仅是更多的抗通胀保护。”
资本竞争正在推高实际利率
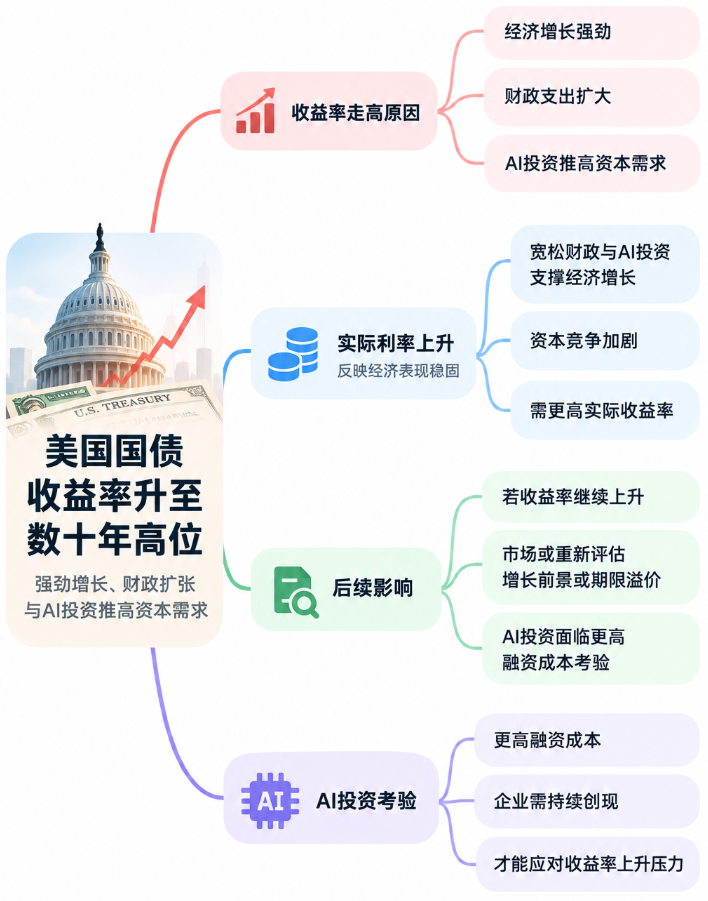
经济增长越强,企业对资金的需求就越高。沙阿指出,人工智能投资本身会受更高预期回报推动,但这些投资需要融资,加上政府持续扩大赤字,正在进一步加剧对资本的竞争。
这意味着,要吸引足够的资金,就需要更多储蓄,或者更高的实际收益率。也因此,沙阿并不认为只要通胀缓解,美国国债收益率就一定会见顶。
他警告,若收益率继续走高,市场可能需要再次重新评估增长前景、政策路径或期限溢价。期限溢价是投资者因长期持有债券而要求的额外回报。
沙阿还认为,当前市场对未来12个月美联储加息约四次的预期“是合理的”。在他看来,需求韧性和通胀粘性仍不足以支持市场迅速转向宽松预期。
“我担心的是,财政支持和战略性人工智能投资使部分需求对利率不那么敏感,而逆全球化和实体约束限制了可用于抵消粘性服务通胀的商品通胀回落空间,”他写道。
这意味着,即使商品价格压力有所缓和,服务业需求仍可能保持韧性,而财政支出和人工智能投资又会降低部分经济活动对利率上升的敏感度。
AI热潮也将面临更高融资成本
更高的实际利率同样会反过来考验人工智能投资热潮。
沙阿估计,今年超大规模企业的资本支出约有三分之一通过债务融资。随着融资成本持续上升,这些企业未来能否持续创造现金,将变得更加重要。
因此,沙阿继续偏好微软(MSFT)和Alphabet旗下谷歌(GOOGL)等超大规模企业。他认为,这些公司的商业模式并不只是向客户出售人工智能模型访问权限。
“这轮热潮可以证明更高的实际资本成本是合理的……但它不能让这一成本变得无关紧要,”沙阿写道。
对美债市场而言,这一判断意味着,收益率上升未必只是通胀故事。只要美国经济继续保持韧性,同时政府赤字和人工智能投资维持较高规模,投资者就可能要求更高的实际回报来提供资金,美债收益率也因此面临进一步重新定价的压力。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96