黄金“换锚”再获机构确认:美债收益率涨破5%,债务与央行购金却在托底


 收藏
 举报
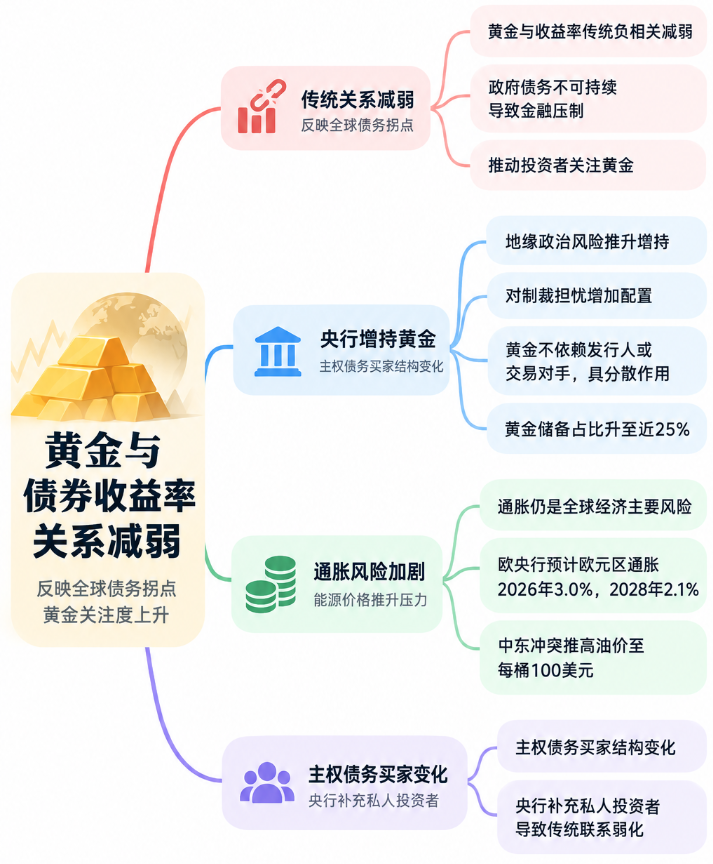
在伦敦金银市场协会(LBMA)年度全球贵金属会议上,多位市场人士表示,黄金与债券收益率之间的传统关系正在减弱。不断上升的政府债务、持续的通胀以及对法定货币长期购买力的担忧,正推动投资者加大对黄金等实物资产的关注。
在MKS PAMP研究与金属策略主管尼基·希尔斯(Nicky Shiels)主持的讨论中,分析师和基金经理指出,在全球债券收益率快速上升之际,黄金依然保持韧性,这可能反映出市场对政府财政状况的担忧正在加深。
印度日本共同基金大宗商品主管兼基金经理维克拉姆·达万(Vikram Dhawan)认为,“贬值交易”的核心是全球债务负担已经越来越难以持续。随着债务每年继续增加数万亿美元,各国政府可能越来越依赖金融压制,也就是容忍更高通胀,同时试图控制借贷成本。
“我看到了更高的财政债务可见度,但我看不到任何财政纪律的可见度,”达万说。
得克萨斯州教师退休系统投资组合经理谢恩·麦圭尔(Shayne McGuire)表示,所谓“贬值”并非新现象。历史上,政府曾通过降低硬币中的贵金属含量削弱货币价值,如今投资者担心不断扩大的债务最终也会侵蚀法定货币购买力。
这种担忧正在改变黄金与利率之间的传统关系。通常情况下,全球收益率大幅上涨会对黄金构成明显压力,但即使债券收益率突破5%,金价仍稳守每盎司4000美元上方。
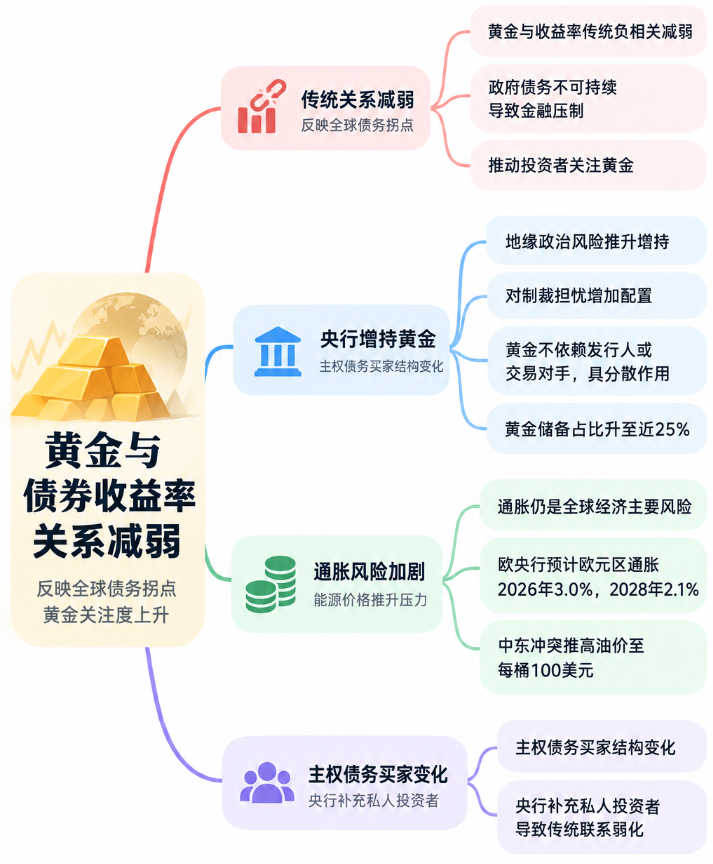
达万表示,黄金与收益率在短期内仍大体呈负相关,但自疫情以来,这种关系在一年、两年和三年期限上已经明显减弱,甚至有时转为正相关。
“我认为,从某种意义上说,黄金正在向我们发出一个信息:全球债务可能正达到一个拐点,纸面资产的供应或许会压过需求,”他说。
他认为,当前债券收益率上升,可能越来越多地反映投资者要求更高的期限溢价,而不仅仅是对经济增长或货币政策的预期。
与此同时,主权债务的买家结构也在变化。过去对收益率不太敏感的央行和养老基金,正被要求获得更高回报以承担财政和久期风险的私人投资者补充甚至取代,这可能进一步削弱黄金与债券收益率之间的传统联系。
麦圭尔认为,债券市场的压力最终可能推动黄金进入更多大型机构的战略资产配置。过去黄金在美国大型养老基金中的配置往往太低,难以显著影响组合表现,但随着债券市场面临越来越多挑战,这种情况可能发生变化。
“我认为随着时间推移,这种情况会改变,因为债券市场面临挑战,”他说。“尽管黄金没有收益,但它已经升值,并跑赢了许多债券。”
亚洲市场的需求也成为会议讨论的重点。Dymon Asia宏观投资组合经理Wei Yan表示,当房地产和股票市场表现不佳时,投资者可用于财富保值的选择有限,因此西方市场更高的实际收益率未必会像过去那样压制中国黄金需求。
“他们就是逢低买入,”他说。
他指出,黄金在亚洲交易时段通常表现更强,这反映出中国买盘持续存在,而西方投资者在收益率高企时则更谨慎。
不过,会议参与者也提醒,所谓“贬值交易”并不意味着金价将单边上涨。随着价格走高,珠宝等传统实物需求已经明显下降,价格敏感型买家何时重新入场仍存在不确定性。
达万认为,这可能令黄金短期至中期保持较大波动,即使长期支撑因素依然存在。麦圭尔则指出,美国无论民主党还是共和党执政,财政赤字都在扩大,“他们都没有真正关注黄金的关键驱动因素之一,即债务和赤字”。
内格尔:央行增持黄金的理由依然存在
德国央行行长约阿希姆·内格尔(Joachim Nagel)在LBMA会议上表示,地缘政治风险、主权债务上升以及对金融制裁的担忧,正在重新塑造央行的储备管理方式。
“进一步分散配置黄金的理由仍然充分,”内格尔说。
他指出,黄金在全球央行储备中的占比已从2023年的约14%升至近25%。虽然金价上涨是这一变化的重要原因,但地缘政治因素也正在改变央行配置储备的逻辑。
黄金最大的优势之一,是实物金条不依赖发行人或交易对手履行金融义务。外国证券和银行存款可能因制裁被冻结,而在本国持有的实物黄金不存在同样风险,因此在金融和地缘政治紧张时期具有分散作用。
内格尔同时承认,随着全球政府债务增加,投资者对主权债务质量的担忧也在增强,这本身可能成为黄金价格的催化剂。
“确实,当市场对这样的债务水平感到担忧时,这也可能触发金价上涨,”他说。
德国是这一逻辑的典型例子。内格尔表示,德国央行是全球第二大官方黄金持有者,持有超过3500吨黄金。他认为,央行增加储备多元化的趋势还会持续,“我相信黄金在央行储备中将发挥重要作用”。
经济有韧性,但通胀仍是最大风险
对于全球经济,内格尔并不悲观。他表示,尽管中东冲突和霍尔木兹海峡航运中断带来压力,全球贸易和人工智能基础设施投资仍保持强劲,欧元区出口、私人消费和工业活动也比预期更有韧性。
欧洲央行工作人员预计,欧元区经济2026年增长0.9%,2027年和2028年均增长约1.5%。德国今年实际经济增速可能达到约1%。
但通胀仍是主要风险。中东冲突推高能源价格后,企业可能将成本转嫁给消费者,工人也可能要求更高工资,从而使一次性能源冲击演变成更持久的通胀压力。
欧洲央行工作人员预计,欧元区2026年通胀率平均为3.0%,2027年降至2.5%,2028年降至2.1%。内格尔称,能源库存偏低、炼油能力受损、干旱、野火和化肥短缺,都可能进一步推高价格。
在这一背景下,他为欧洲央行6月和9月各加息25个基点的决定进行辩护。他强调,后续政策仍将取决于数据,并逐次会议决定。
当被问及美国与伊朗冲突后的通胀风险时,内格尔表示,形势依然严峻,油价已经从夏休前的约70美元升至100美元以上。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96