派拓网络(PANW)股票10月6日开盘上涨4.89%:释放什么信号?



 收藏
 举报
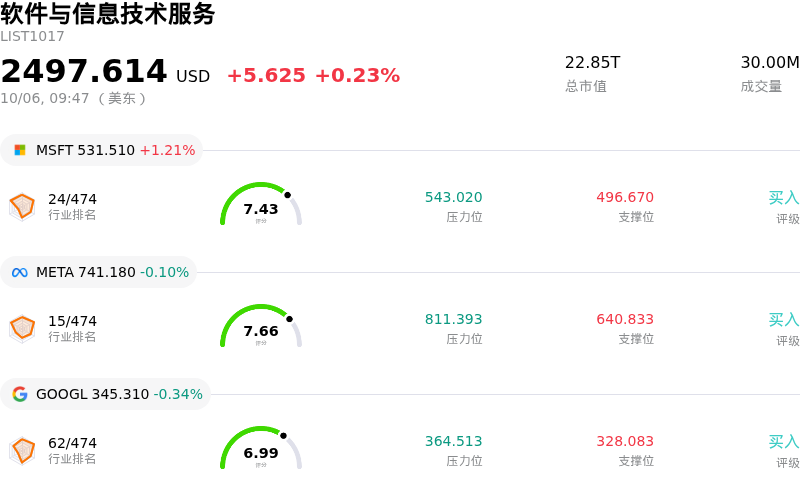
派拓网络 (PANW) 开盘上涨4.89%, 所属行业软件与信息技术服务上涨0.23% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 上涨 1.14%;Meta Platforms Inc (META) 上涨 0.11%;谷歌-A (GOOGL) 下跌 0.34%。
今日是什么导致了派拓网络(PANW)股价上涨?
派拓网络(Palo Alto Networks)近期展现出显著的上行动力,这主要得益于分析师的积极情绪、网络安全“平台化”战略加速落地,以及市场对人工智能安全解决方案的强劲需求。包括多家券商上调目标价在内的华尔街主要机构近期研报,进一步强化了投资者对该公司长期增长轨迹及可寻址市场扩大 的信心。
推动股价上涨的主要动因是该公司“平台化”举措取得的扎实成效。企业客户正日益将零散的安全工具整合至统一的软件平台中。净新增平台化交易的强劲指标、平台化客户高企的净营收留存率,以及剩余履约义务(RPO)的稳健增长,均表明派拓网络正在占据越来越多的企业安全预算份额。在安全访问服务边缘(SASE)部署中成功替代传统供应商方案,加上通过可观测性和云安全收购带来的经常性收入持续增长,共同提振了机构投资者的需求。
人工智能基础设施与智能体AI(Agentic AI)工具带来的利好因素,持续催化着市场对下一代网络安全的兴趣。随着企业纷纷部署 AI 模型和自主数字智能体,对高级治理、实时威胁检测及云环境保护的需求显著上升。行业关键合作——如与领先科技合作伙伴联合保障 AI 工作负载与框架安全的举措——已使该公司成为企业 AI 风险管理的核心合作伙伴。
随着股价在其高位区间附近交投,市场动态和盘中波动反映出强劲的动量交易行为。机构将投资组合调仓至高确定性的网络安全龙头,加上盈利预期上调后引发的积极买盘,共同推动了盘中价格走势。尽管高企的估值倍数继续在市场参与者之间引发讨论,但下一代安全业务年度经常性收入(ARR)的强劲结构性增长,仍是支撑当前买盘力量的有力推手。
派拓网络(PANW)技术分析
派拓网络 (PANW) 技术面来看,MACD(12,26,9)数值8.214,处于买入状态,RSI数值69.427处于中性状态,Williams%R数值4.880处于超买状态,注意关注。
派拓网络(PANW)媒体舆情
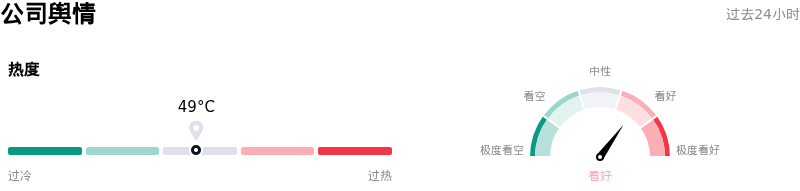
派拓网络 (PANW) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
派拓网络(PANW)基本面分析
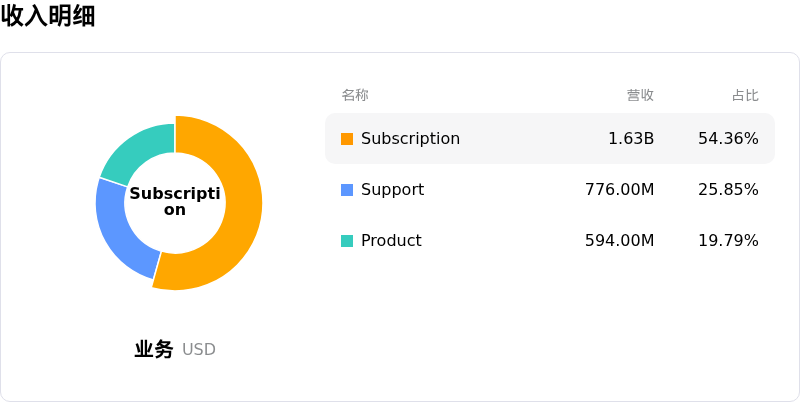
派拓网络 (PANW) 处于软件与信息技术服务行业,最新年度营业收入$11.48B,处于行业33,净利润$307.00M,处于行业90。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$396.98,最高价为$475.00,最低价为$190.00。
关于派拓网络(PANW)的更多详情
公司特有风险:
- 极高估值倍数与下行敏感性:股票交投于高估值倍数区间——包括超过700倍的滚动市盈率(P/E)以及超过22倍的前瞻市销率(P/S)——使得该股对盘中市场波动高度敏感,在市场担忧其在AI安全领域的任何执行失误都无法支撑高额溢价的背景下,引发了包括联博(Bernstein)在内的机构下调评级。
- GAAP利润率承压与整合拖累:高额的股权激励支出,以及与重大收购(包括CyberArk和Chronosphere)相关的无形资产摊销成本和公允价值调整,持续对GAAP盈利能力施加压力,并带来了较低利润率的云与SaaS业务整合可能稀释长期营业利润率的风险。
- ARR增长轨迹放缓:前瞻预测显示下一代安全业务的年度可重复收入(ARR)增速将放缓至22%–23%左右,这引发了分析师对营收增速较历史水平放缓的疑虑,随着市场预期重新调整,容错空间已所剩无几。
- 内部人套现与交易对手信用风险上升:近期向美国证券交易委员会(SEC)提交的Form 4文件显示,公司高管持续减持股票,而财务信息披露表明,高风险信用层级的应收账款翻倍至4300万美元,增加了企业融资安排的违约风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96