广达服务(PWR)股票10月6日盘中上涨4.95%:原因全解读



 收藏
 举报
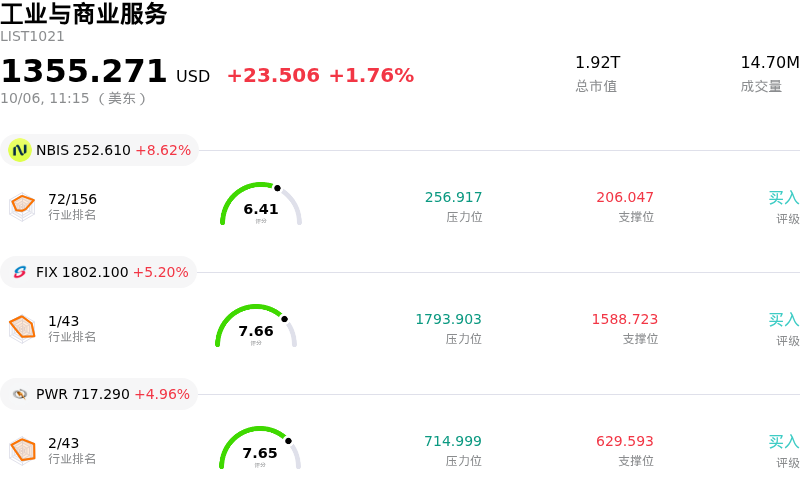
广达服务 (PWR) 盘中上涨4.95%, 所属行业工业与商业服务上涨1.76% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Nebius Group NV (NBIS) 上涨 8.62%;Comfort Systems USA Inc (FIX) 上涨 5.20%;广达服务 (PWR) 上涨 4.96%。
今日是什么导致了广达服务(PWR)股价上涨?
在关键电力基础设施和清洁能源电网扩张加速利好的推动下,Quanta Services出现强劲的上行动力,同时伴随着显著的盘中波动。随着整个北美地区企业对人工智能数据中心的需求持续激增,支撑庞大电力负荷所需的电网基础设施已成为主要瓶颈。Quanta Services正处于这一多年投资周期的核心位置,受益于公用事业资本支出的增加、输电线路升级以及大规模可再生能源并网。
除了全行业的需求驱动因素之外,公司自身的基本面和现金流指标也持续提振投资者信心。公司创纪录的在手订单为未来多年的营收提供了清晰的高能见度,而最近的战略收购则扩展了其在高压和专业机械服务领域的整体解决方案能力。管理层强劲的经营前景和不断扩大的自由现金流预期,凸显了出色的项目执行力以及良好的营运资金动态。这种持续的造血动能向市场参与者表明,该公司有能力在不损害资产负债表的情况下,为内生性增长和战略举措提供资金。
尽管在分析师看好和积极动量指标的支持下,市场情绪普遍看涨,但盘中价格波动反映了围绕估值指标的持续争论。由于相比历史平均水平和同业公司存在溢价,投资者在权衡估值风险与多年增长机遇时,使得该股票出现加剧的波动。展望未来,短期股价走势可能仍对项目执行周期、在手订单转化效率以及围绕公用事业和科技资本支出的宏观经济情绪保持敏感。
广达服务(PWR)技术分析
广达服务 (PWR) 技术面来看,MACD(12,26,9)数值16.754,处于买入状态,RSI数值70.357处于买入状态,Williams%R数值0.009处于超买状态,注意关注。
广达服务(PWR)基本面分析
广达服务 (PWR) 处于工业与商业服务行业,最新年度营业收入$28.48B,处于行业1,净利润$1.03B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$787.12,最高价为$945.00,最低价为$418.20。
关于广达服务(PWR)的更多详情
公司特定风险:
- 估值倍数偏高与华尔街下调目标价:PWR 的远期市盈率超过 37 倍,较内在合理价值估算溢价 34%,依然极易面临估值倍数压缩的风险。近期派珀·桑德勒(Piper Sandler)将其目标价从 731 美元下调至 714 美元,加上独立研究机构下调评级,凸显出在美债收益率上升背景下,机构对其偏高估值的审慎态度日益增强。
- 电网并网瓶颈与许可审批执行风险:尽管在手订单达到创纪录的 534 亿美元,广达仍面临与公用事业电网并网排队瓶颈及环境空气许可审批延迟相关的重大运营风险。大型能源基础设施项目的工期延误可能导致在手订单收入向后续季度延后转化。
- 营业利润率易受成本超支影响:广达约 6.1% 的营业利润率相对微薄,在大型电力和基础设施合同中,难以对劳动力短缺、供应链摩擦及投入成本通胀提供充足缓冲。如果项目执行遇到意外阻碍,其净利润将面临利润率压缩的风险。
- 内部人大幅减持与债务杠杆暴露:过去一年中,持续的内部人净减持金额超过 1.37 亿美元,且没有任何内部人买入活动,这传递出高管层的谨慎态度,并持续拖累投资者情绪。此外,为垂直供应链扩张和平台收购融资而采用的高杠杆,加剧了在利率波动环境中资本结构的脆弱性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96