霍尔木兹海峡风险未退,煤炭冬储窗口渐近!三桶油全线上涨,煤炭板块冲高!能源ETF汇添富(159930)标的指数大涨2%


 收藏
 举报
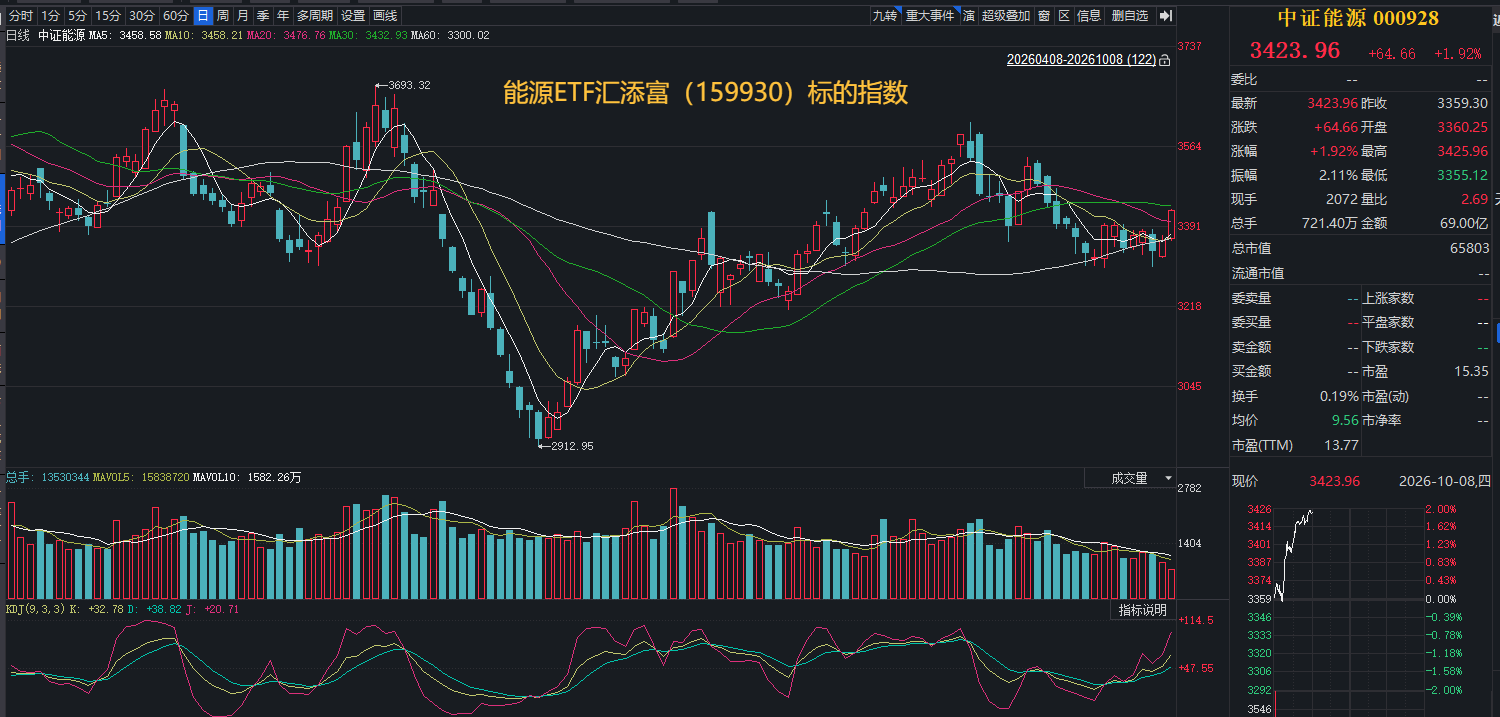
10月8日,A股节后首日三大股指走势震荡,科技板块回调,港口航运、油气开采以及煤炭板块冲高!截至10:30,能源ETF汇添富(159930)标的指数——中证能源指数大涨近2%!
能源ETF汇添富(159930)标的指数成分股多数上涨,三桶油全线上涨,中国石化、中国石油涨超3%,中海油涨超2%,陕西煤业涨2%,杰瑞股份、广汇能源涨近2%,中煤能源、兖矿能源涨超1%,山西焦煤涨近1%;下跌方面,中国神华小幅下跌。
【能源ETF汇添富(159930)标的指数前十大成分股】
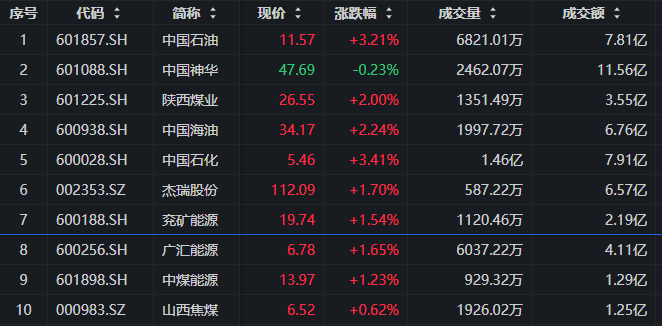
截至10:30,成分股仅做展示使用,不构成投资建议。
原油板块消息面,美国表示,美国对伊朗军事行动“做得很棒”,对伊行动“必须收尾了,唯一要考虑的问题是以哪种方式收尾,是以柔和的方式或是强硬的方式”。自2月28日美以对伊朗发起军事打击以来,美国对伊朗实施空袭、海上封锁、经济施压等,目前冲突仍在持续。
伊朗称将很快封锁霍尔木兹海峡的“非法”通道,武器射程可根据战场需要而扩大。伊朗重申,在要求得到满足之前,霍尔木兹海峡将继续关闭。
也门胡塞武装7日发表声明,过去24小时内,沙特阿拉伯对也门6个省份发动了156次空袭和导弹袭击。
煤炭板块消息,作为国内炼焦煤核心产区,山西省于9月26日召开全省煤炭安全稳产稳供工作推进会,提出以强烈的责任感、使命感、紧迫感,更好统筹发展和安全,在严守安全底线的前提下,全力推动复工复产、稳产稳供,加速扭转产量下滑趋势。
供给端,Mysteel数据显示,山西省内270座在产炼焦煤矿山中,93座具备增产潜力,合计涉及产能1.22亿吨。乐观预计40座可在9月底至10月完成复产增产,对应产能5450万吨。理想状态下,年内山西炼焦煤矿原煤日产量有望增加约20万吨。
价格端,秦皇岛港Q5500动力煤价格在9月底逼近千元大关。2025年9月该品种价格为670—700元/吨,2026年已超过900元/吨甚至突破千元。
国庆期间全国动力煤市场涨跌互现。内蒙古部分煤矿复产,价格分化;陕西供应回升,成交僵持;山西价格暂稳,Q5500报780—853元/吨;北港报价暂稳。神华外购煤价上涨8元,广州港Q5500报1030—1050元/吨,宁波港报1140—1160元/吨。
库存方面,环渤海主要港口库存由7月末约2800万吨的高位回落至2400万吨附近,全社会煤炭库存持续下降,市场可流通货源收紧。(新华财经)
国庆假期前后,原油在美伊谈判、战略储备释放及中东出口变化等消息之间反复震荡;煤炭则呈现出坑口价格松动、港口报价高位僵持的分化格局。
【原油:地缘消息反复拉锯,低库存托住价格重心】
国庆期间,原油市场再次上演高位震荡。国泰君安期货指出,假日期间原油价格冲高后回落,前期由于美伊谈判陷入停滞、燃料油供应紧张支持油价上行;随后,中东原油出口增加、欧洲同意释放柴油储备,以及通过国际能源署协调释放战略石油储备等消息压制油价。不过,中东紧张局势并未缓解,海峡和油轮通行仍面临不确定性,叠加全球原油和成品油库存偏低,油价总体仍然维持相对坚挺走势。
这意味着,短期消息能够改变价格运行方向,却未必足以扭转实货市场的紧张格局。中信期货指出,沙特阿拉伯加大关键输油管道输油量,推动油价下跌,但美伊和谈进展甚微。与此同时,布伦特主力合约1—2月差升至今年3月底以来最高,也凸显了当前原油实货的紧张现状。中信期货认为,成品油和化工整体库存低位,产量回升尚未扭转低库存格局,原油和化工品价格将延续震荡,等待地缘走势明确。
从产业链看,问题除了产油国能够恢复多少产量,还要看原油能否以正常的运输效率抵达下游。华源证券指出,后霍尔木兹新常态下,呈现出“上游货量持续释放、中游运力效率降低、下游‘抢油抢船’三端共振”的局面。霍尔木兹“暗航”增加等待、接驳和转运环节,红海绕航拉长航程,成品油供应偏紧又推高炼厂“抢油抢船”的意愿。出口恢复并不必然意味着有效供应同步恢复,运输效率本身正在成为能源供应链的重要约束。
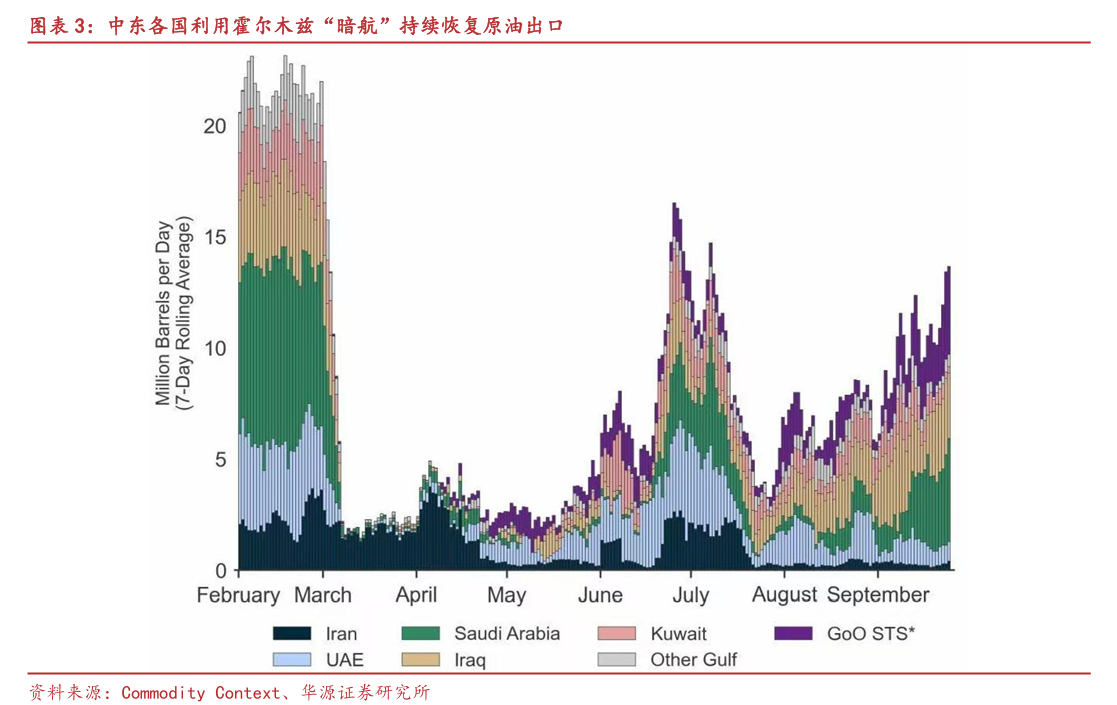
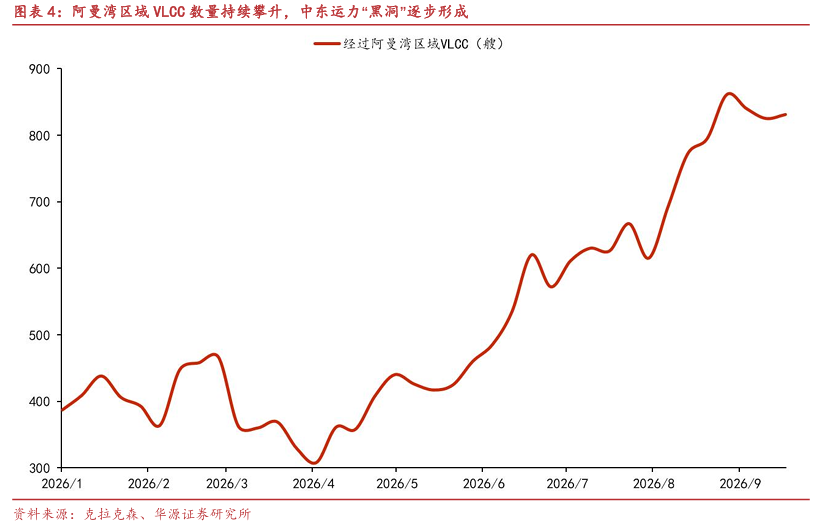
(来源:国泰君安期货20261008《商品研究晨报:能源化工》;中信期货20260930《能源化工策略日报:原油震荡等待地缘局势明朗,化工现货紧缺延续高基差》;华源证券20260930《后霍尔木兹新常态,拥抱“油运大时代”》)
【煤炭:坑口松动难撼港口,冬储窗口考验复产成色】
近期动力煤市场出现了明显的价格分化:产地部分煤矿销售放缓、价格回调,港口却没有同步松动。国泰君安期货指出,节前市场从供应偏紧与节前补库推动价格反弹,转向保供复产预期增强,但实际供应尚未明显增加的博弈阶段。复产到形成稳定发运仍需时间,北港低成本货源有限,叠加节后大秦线检修预期,港口报价高位僵持。截至9月30日,北方港(不含黄骅)库存合计2207万吨,周环比下降49万吨。
供给恢复并非没有进展,但节奏仍是关键。国泰海通证券指出,8月全国原煤产量3.6亿吨,同比下降7.7%,环比增加约2000万吨,前期安监趋严背景下国内煤炭生产已出现边际恢复。不过,国内供给边际修复,进口预计难有明显增量。随着稳产保供政策进一步加码,相关措施短期对实际供给增量的影响仍相对有限,后续需持续关注政策落地及产量修复情况。
而在需求端,冬储正在成为下一阶段的关键变量。国泰海通证券认为,四季度重点关注冬储需求释放节奏。国庆节后北方地区将逐步进入冬储补库阶段,阶段性集中采购有望带动需求回升,并对供需格局形成一定支撑,煤价仍存在进一步上行空间。但冬储需求更多表现为阶段性释放,其持续性及终端承接能力仍有待观察。
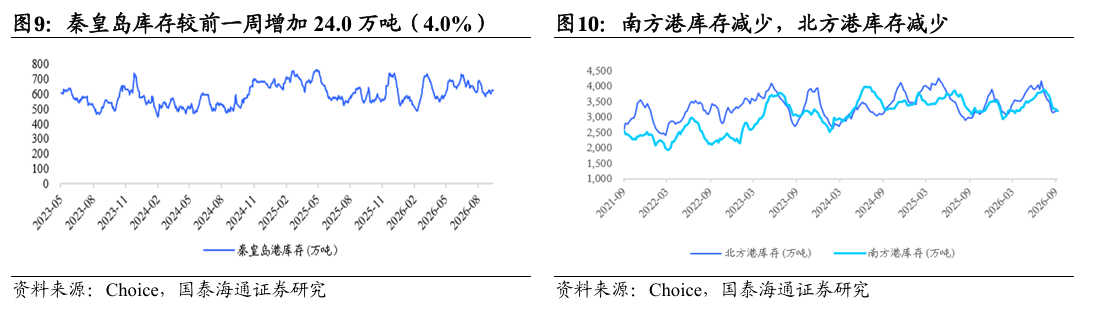
由此来看,煤价并非只由冬储需求单边决定。国泰君安期货将后续动力煤价的核心逻辑概括为:节后供给恢复能否快于终端采购回升。 如果大秦线检修限制到货,降温又推动日耗及冬储采购增加,价格仍可能高位震荡或阶段性反弹;反之,若煤矿日产和铁路调入回升、北港持续累库,而电厂补库仍偏慢,煤价重心便面临回落。决定价格下一步方向的,最终仍是供给恢复与需求释放之间的速度差。
(来源:国泰君安期货20261007《动力煤产业链周度报告》;国泰海通证券20261007《煤炭行业周报:冬储预期渐浓,煤价阶段性支撑仍在》)
地缘风浪起,黑天鹅频飞,油价、煤价再乘风!此外,高股息低估值增厚资产配置“安全垫”,“反内卷”政策与顺周期逻辑催化板块弹性,能源板块攻防兼备!精准布局石油煤炭,认准能源ETF汇添富(159930),成份股共计24只煤炭股+石油股,一键把握传统能源投资机遇,为全市场稀缺品种!全市场仅此一只!
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.15%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96